Smaregi: кассу отдают за ¥0, а зарабатывают ¥2,23 млрд прибыли на проценте с чужого оборота
Smaregi отдаёт базовую кассу на iPad за ¥0 без ограничения по времени и раздаёт терминал приёма карт ценой ¥39 600. За год до 30 апреля 2026-го — ¥13,3 млрд выручки и ¥2,23 млрд чистой прибыли. Разбираем, как бесплатная касса превращается в 23% регулярной выручки от эквайринга и что повторяется в России.
- Рынок
- Около 1,23 млн розничных заведений и 0,51 млн заведений общепита в Японии по Экономической переписи 2021 года
- Бюджет
- 400-700 тыс. ₽ на 6 месяцев для российской версии: разработка, хостинг, юрист по 54-ФЗ
- Модель
- SaaS
- Сложность
- средняя
- Чтение
- · 8 мин чтения
Коротко
- Что: облачная касса для розницы и кафе в Японии. Базовый тариф — ¥0 навсегда, деньги собираются с надстроек и с процента по эквайрингу
- Цифры за год до 30 апреля 2026: выручка ¥13,3 млрд (≈$87 млн), чистая прибыль ¥2,23 млрд (≈$14,5 млн), маржа по операционной прибыли 24,1%
- Регулярная выручка: ARR ¥11,05 млрд (+27,4% за год), из них эквайринг ¥2,56 млрд (+43,1%)
- Отток: 0,48% в месяц — примерно 5,6% в год
- Активных магазинов: более 56 000
- Дивиденды: ¥24 на акцию, ¥462 млн выплат за год — платят с 2025-го
- Вердикт для РФ: с адаптацией — кассу в России отдать даром нельзя из-за 54-ФЗ, но слой поверх кассы и эквайринг повторяются
- Сложность: средняя
Кассу отдают бесплатно, а зарабатывают 24% операционной маржи
На главной странице smaregi.jp первое, что видит владелец магазина: «облачная касса, которую можно начать с ¥0». Не пробный период на две недели, не демо, а бесплатный тариф без срока — полноценная касса на iPad для одной точки.
Компания с таким предложением закончила год 30 апреля 2026 года с выручкой ¥13 345 млн (≈$87 млн, ≈7,4 млрд ₽) и чистой прибылью ¥2 229 млн (≈$14,5 млн, ≈1,24 млрд ₽). Операционная прибыль выросла на 35,2% при росте выручки на 20,6% — то есть маржа расширяется быстрее, чем растёт бизнес. Пятый год подряд рекордная прибыль, данные из раскрытия отчётности на TDnet и сводной таблицы IRBANK.
Здесь курс на дату публикации, по данным ЦБ на 10 сентября 2026 года: $1 = 85,46 ₽, ¥100 = 55,59 ₽. Все пересчёты в тексте — по нему.
Интересна не сама бесплатная касса — их много. Интересно, что бесплатной у Smaregi становится всё больше вещей: терминал приёма карт раздают за ¥0 вместо ¥39 600, абонплату за эквайринг для действующих подписчиков тоже обнулили. И при этом прибыль растёт быстрее выручки. Разбираем, куда переехали деньги.
Что делают
Smaregi (スマレジ) — облачная касса для японской розницы и общепита. Продавец ставит приложение на iPad, подключает денежный ящик и принтер чеков, и получает кассу с товароучётом, базой клиентов, аналитикой продаж и синхронизацией между точками. Компания торгуется на TSE Growth под кодом 4431, вышла на биржу 28 февраля 2019 года с ценой размещения ¥1 370 при первой сделке по ¥3 225 (карточка размещения).
Деньги приходят из трёх мест. Первое — подписка за магазин: от ¥5 500 в месяц за возможность вести несколько точек до ¥15 400 за отраслевые сборки для общепита и розницы. Второе — эквайринг: Smaregi продаёт собственный приём безналичных под маркой PAYGATE и берёт процент с каждой оплаты. Третье — разовая продажа оборудования: планшеты, принтеры, ящики. Третье направление за год просело на 7,4% и составляет ¥2,823 млрд, а первые два выросли до ¥10,09 млрд — 75,6% выручки (разбор отчётности).
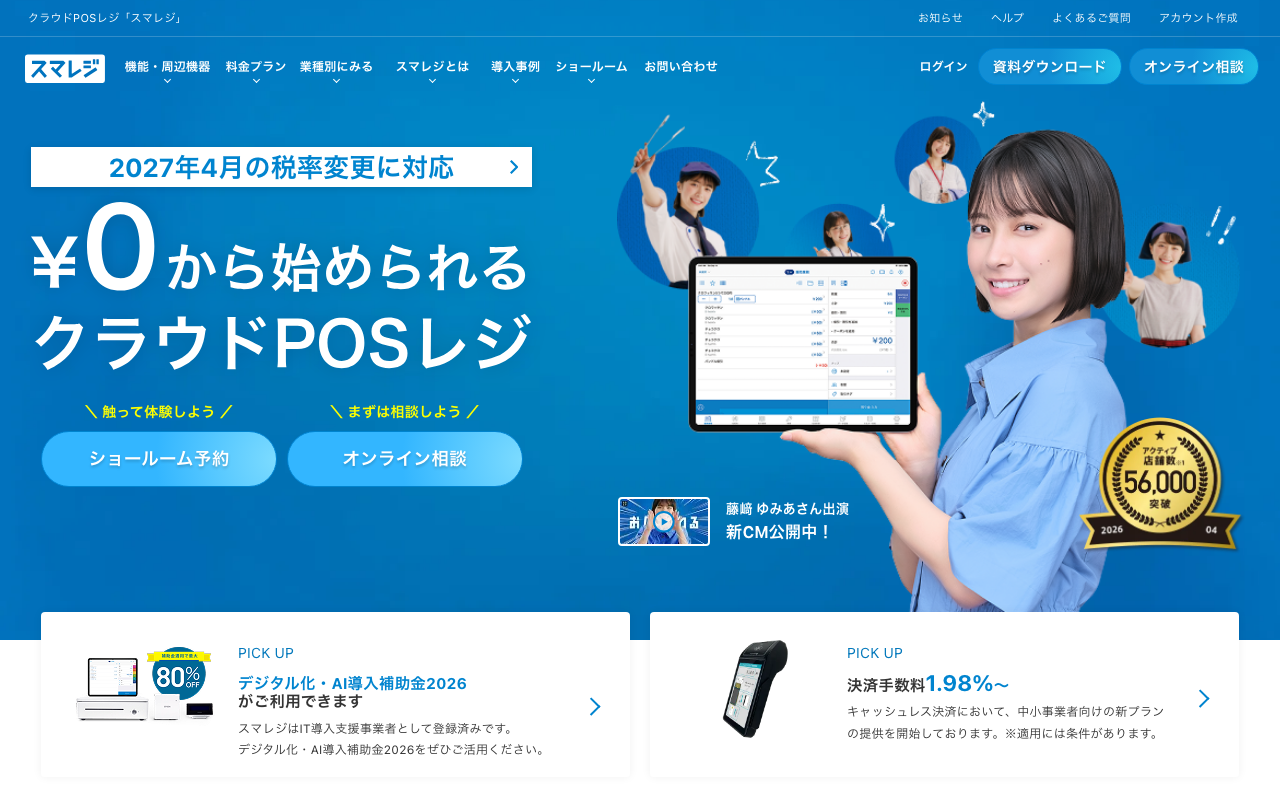 Первый экран строит всё предложение вокруг цифры ¥0. Справа — бейдж «более 56 000 активных магазинов» на апрель 2026 года, снизу — два блока, которые продают на самом деле: субсидия на цифровизацию и комиссия по картам от 1,98%.
Юнит-экономика
| Метрика | Значение | Статус | Источник |
|---|---|---|---|
| Выручка, год до 30.04.2026 | ¥13 345 млн (≈$87 млн) | подтверждено отчётностью | IRBANK |
| Операционная прибыль | ¥3 217 млн, маржа 24,1% | подтверждено отчётностью | раскрытие TDnet |
| Чистая прибыль | ¥2 229 млн (≈$14,5 млн), +35,5% | подтверждено отчётностью | IRBANK |
| ARR (годовая регулярная выручка) | ¥11 055 млн, +27,4% | по данным компании | разбор отчётности |
| ARR эквайринга PAYGATE | ¥2 560 млн, +43,1% | по данным компании | там же |
| Отток | 0,48% в месяц | по данным компании | разбор IR |
| Активных магазинов | более 56 000 (апрель 2026) | по данным компании | главная smaregi.jp |
| Дивиденды за год | ¥24 на акцию, всего ¥462 млн | подтверждено раскрытием | страница дивидендов |
| Выручка на магазин | ≈¥16 450/мес (≈$107, ≈9 140 ₽) | расчётно | ARR ÷ 56 000 магазинов |
Четыре года подряд выглядят так: ¥5 914 млн выручки и ¥887 млн прибыли в 2023-м, ¥8 385 млн и ¥1 212 млн в 2024-м, ¥11 066 млн и ¥1 639 млн в 2025-м, ¥13 345 млн и ¥2 229 млн в 2026-м. Выручка утроилась за четыре года, прибыль выросла в 2,5 раза, маржа поднялась с 15,1% до 24,1% (полная таблица).
Главная цифра в этой таблице — не прибыль, а 0,48% оттока в месяц. При таком уровне средний клиент остаётся на подписке около 17 лет. Магазин, который поставил кассу и завёл в неё товарную базу, историю продаж и клиентов, не меняет её из-за ¥2 000 разницы в тарифе. Отсюда и расширение маржи: расходы на привлечение размазываются по всё более длинному сроку жизни клиента, а выручка с уже подключённого магазина растёт сама — за счёт эквайринга.
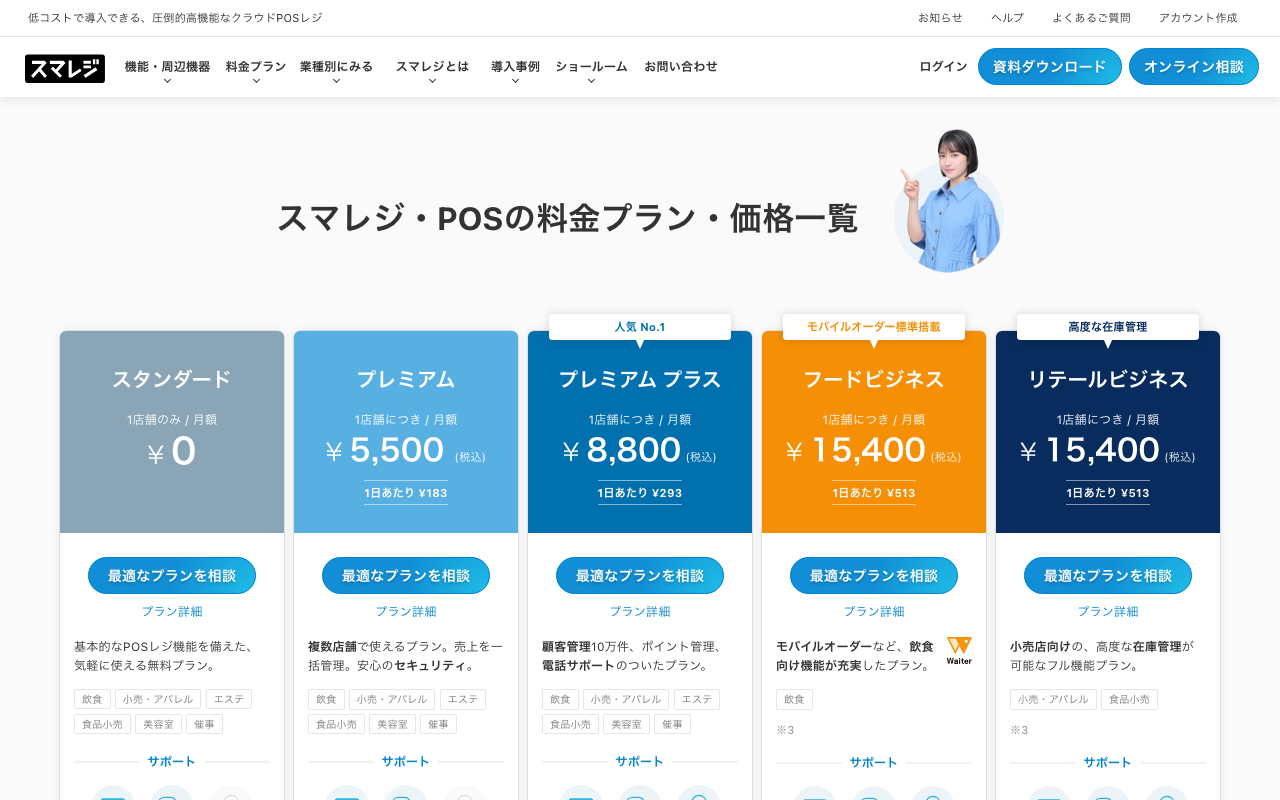 Пять тарифов на странице smaregi.jp/price: бесплатный Standard, ¥5 500 за мультимагазин, ¥8 800 с базой на 100 тыс. клиентов и телефонной поддержкой, и два отраслевых по ¥15 400 — для общепита и для розницы. Компания подписывает цену дневной стоимостью — ¥183 или ¥513 в день, чтобы владелец сравнивал её не с зарплатой, а с чашкой кофе.
Разница между тарифами показывает, за что на самом деле платят. Бесплатный Standard — это одна точка. Как только у владельца открывается второй магазин, ему нужен ¥5 500. Как только он хочет вести карточки постоянных покупателей и звонить в поддержку голосом, а не писать в чат — ¥8 800. Как только у него ресторан с мобильными заказами со столика — ¥15 400. Бесплатный тариф не конкурирует с платными, он их выращивает.
Куда переехали деньги: разбор монетизации
Смотреть надо на две скорости роста. Общий ARR прибавил 27,4%, а ARR эквайринга — 43,1%. Приём платежей уже даёт ¥2,56 млрд, то есть 23% всей регулярной выручки, и его доля увеличивается каждый год.
Механика простая до неприличия. Магазин, который уже пробивает чеки через Smaregi, — это магазин, про который компания знает оборот, средний чек, сезонность и долю безналичных оплат. Предложить такому магазину принимать карты через свой терминал стоит примерно ноль: не нужен ни отдел продаж, ни реклама, ни объяснение, что такое эквайринг. Достаточно баннера в интерфейсе, которым продавец пользуется каждый день.
Дальше начинается арифметика, которую владелец магазина проигрывает не задумываясь. Терминал PAYGATE — ¥0 по акции вместо ¥39 600 (≈$258, ≈22 000 ₽). Абонплата за эквайринг — ¥3 300 в месяц, но для тех, кто уже платит за кассу, появился тариф с ¥0 абонплаты. Комиссия по Visa и Mastercard — от 1,98%, но со сноской: льготная ставка действует только для малого бизнеса и только при выполнении условий, которые компания вынесла на отдельную страницу. По электронным деньгам — 3,24%, по QR-платежам — от 2,00% (полный прайс).
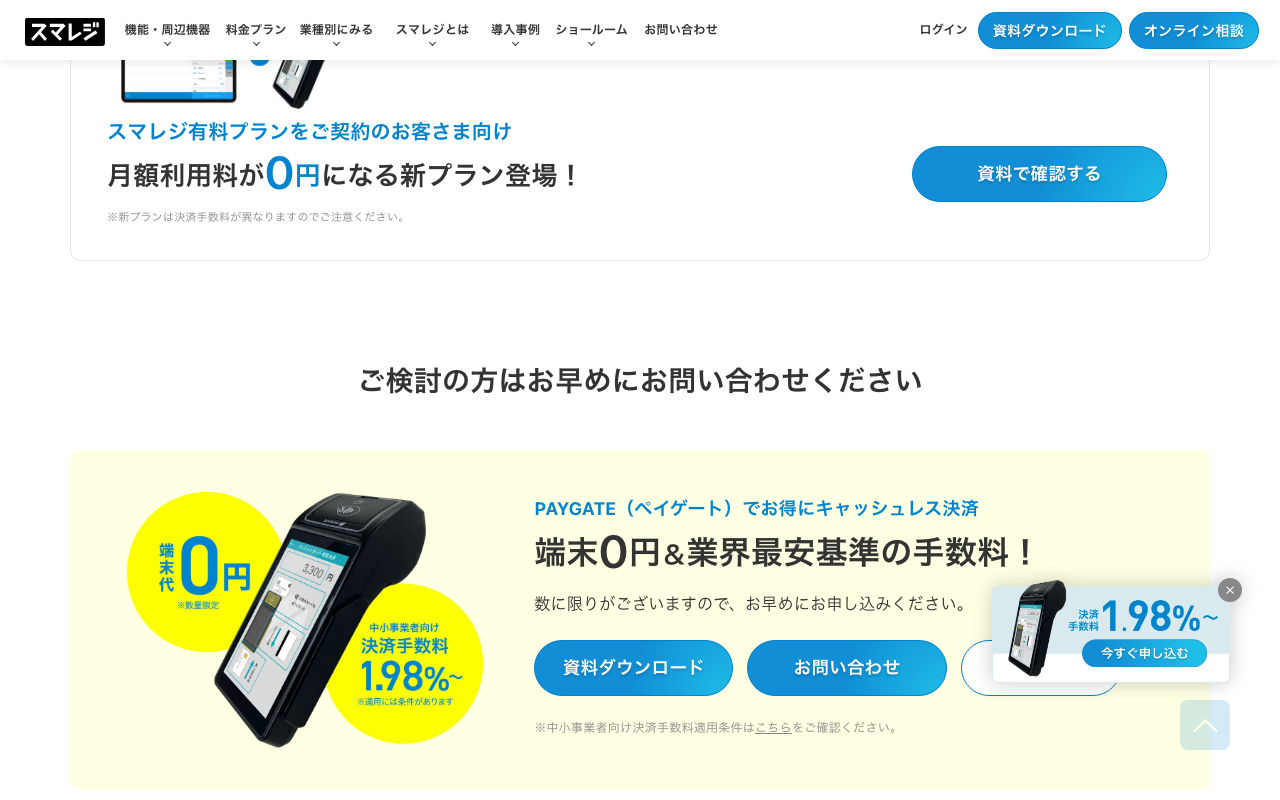 Терминал за ¥0 и заявленная самой компанией ставка «на уровне самой низкой в отрасли». Верхний блок — тот самый новый тариф с нулевой абонплатой для действующих подписчиков кассы: комиссия по нему, как честно написано мелким шрифтом, отличается.
Вот в этой сноске и лежит ответ на вопрос, почему прибыль растёт быстрее выручки. Отдавая терминал и абонплату, компания меняет фиксированный платёж на процент с оборота. Фиксированный платёж не растёт, когда у магазина хороший месяц. Процент — растёт. У магазина с оборотом ¥3 млн в месяц и половиной безналичных оплат 2% комиссии дают ¥30 000 в месяц — вшестеро больше, чем самая дешёвая платная подписка.
Деньги при этом Smaregi отдаёт не сразу: по картам и электронным деньгам выплаты идут два раза в месяц, по QR — раз в месяц, а от даты оплаты до денег на счёте проходит от 15 дней до месяца (условия выплат). Это не мелочь, а отдельный источник экономики в платёжном бизнесе.
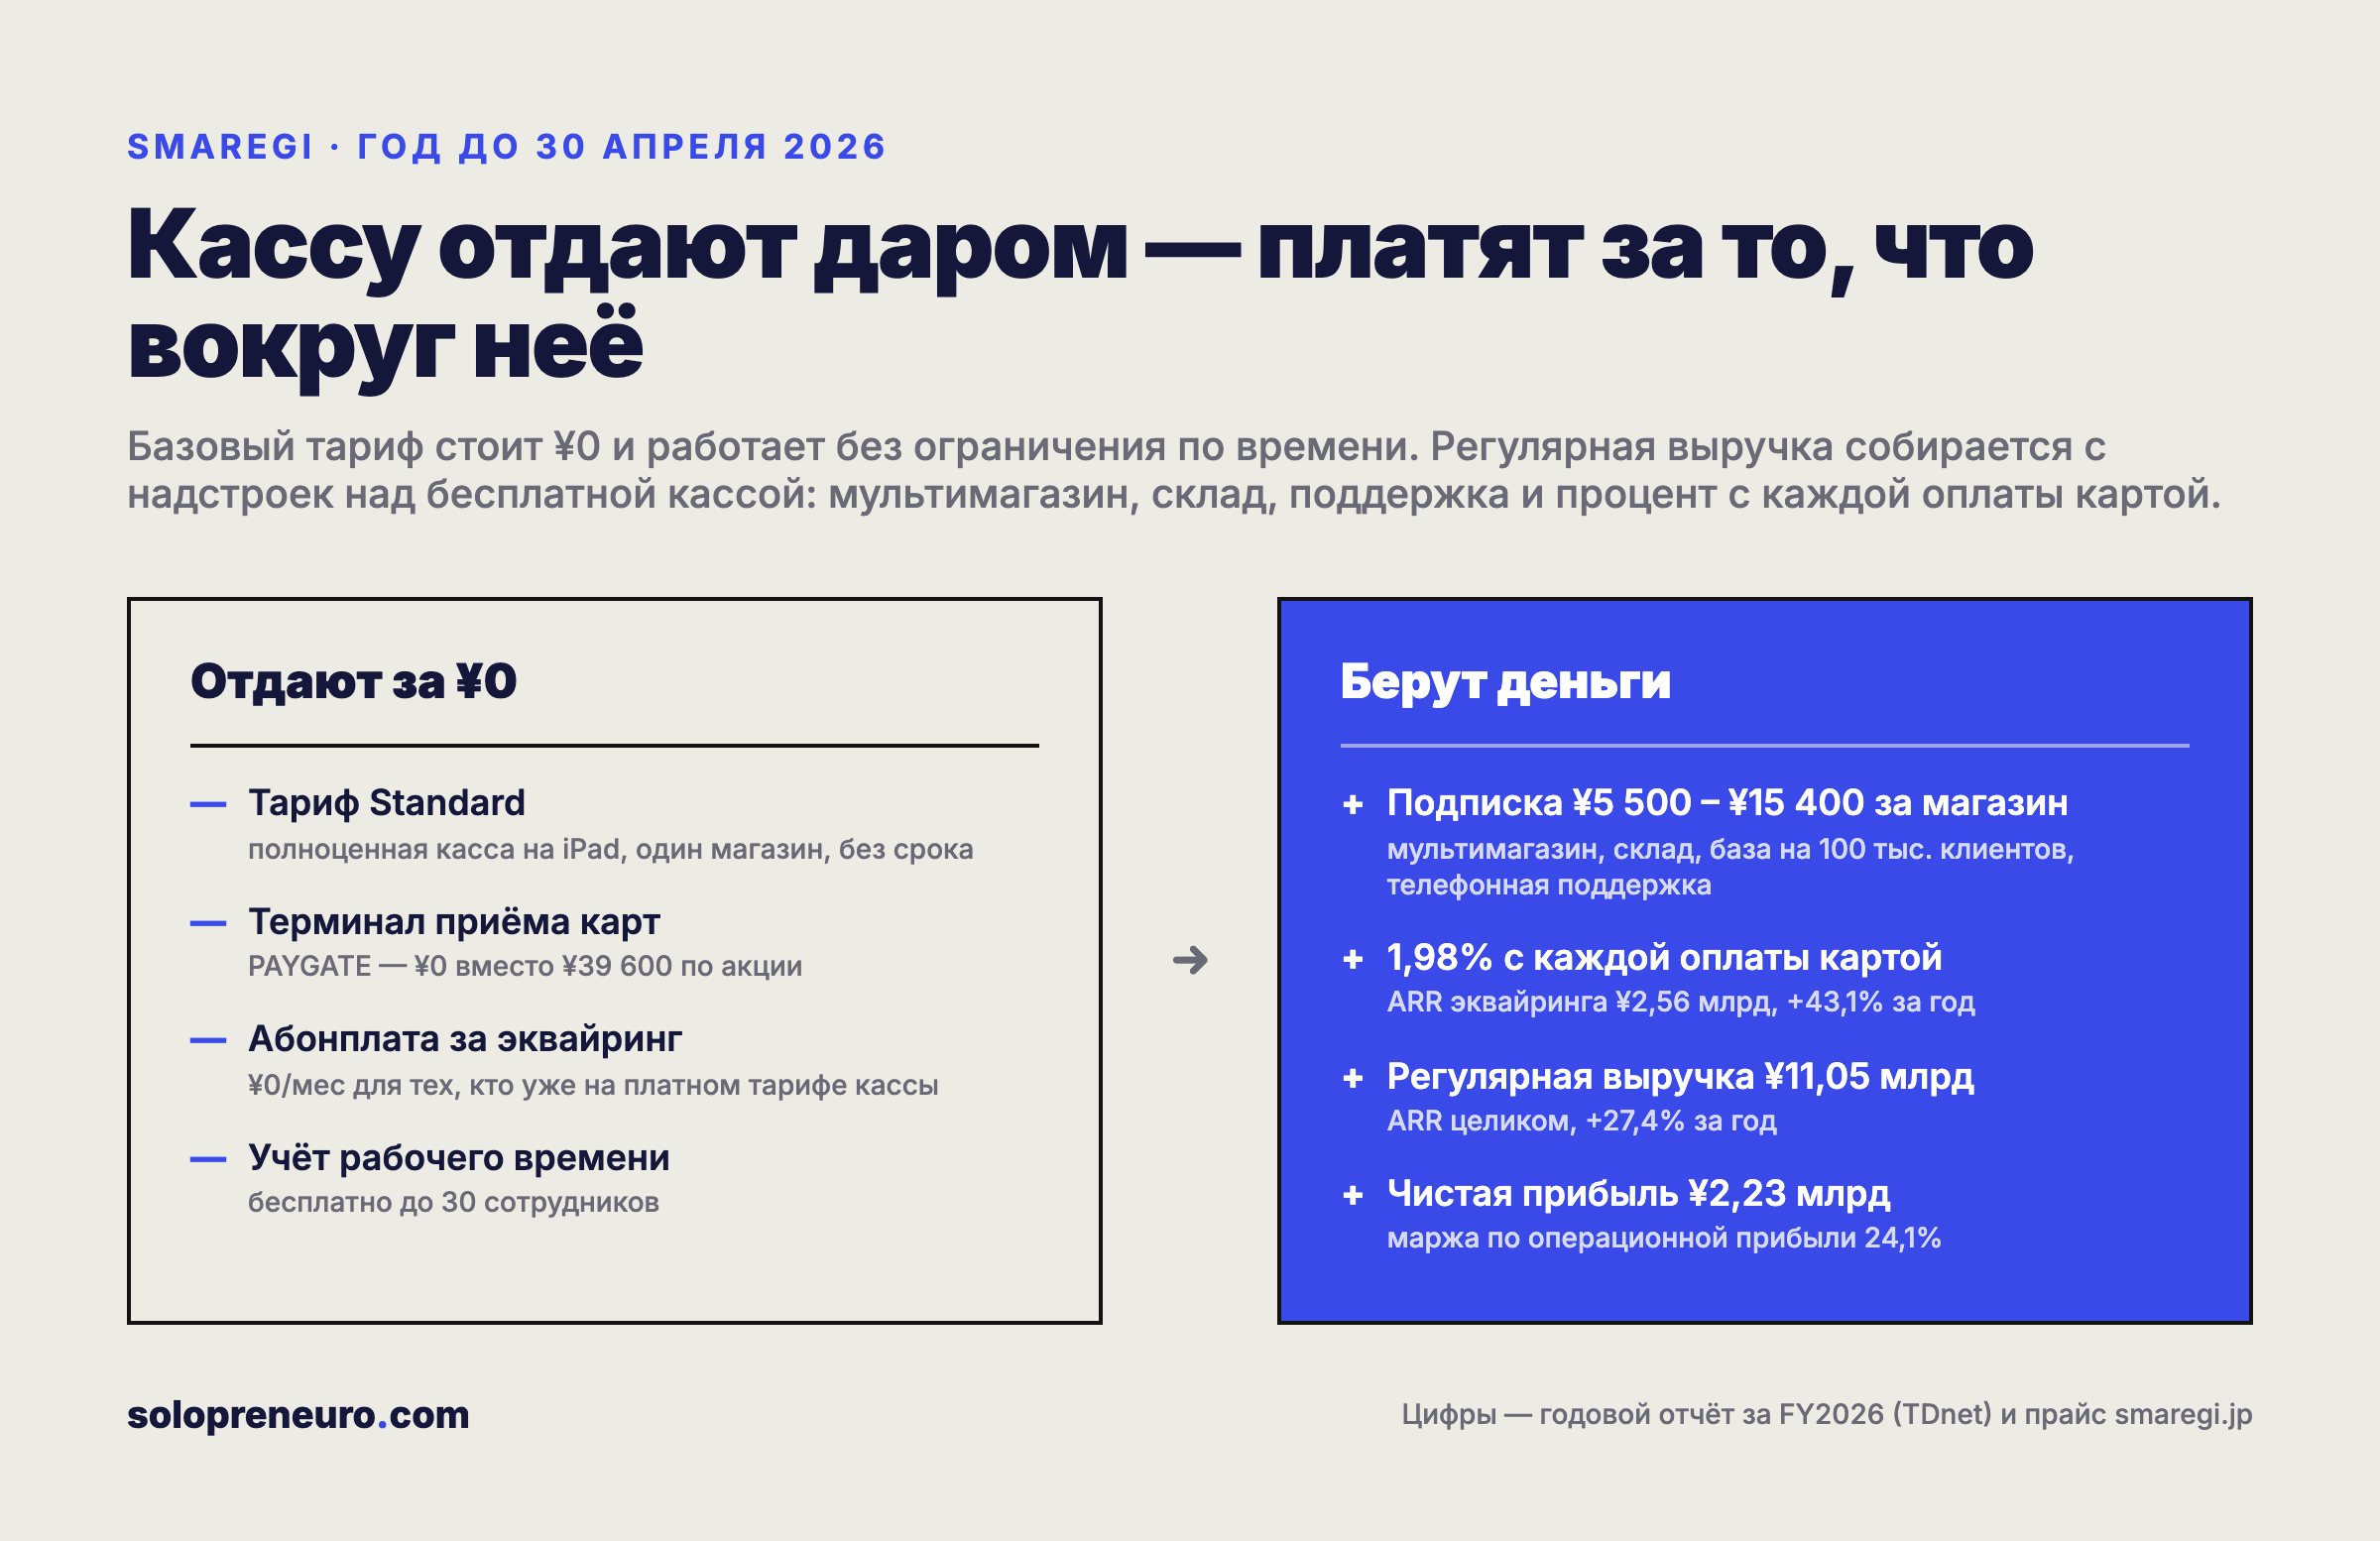 Слева — всё, что компания раздаёт за ¥0. Справа — откуда приходят ¥11,05 млрд регулярной выручки. Обе колонки описывают один и тот же продукт.
Показательно и то, какую цифру компания вынесла на главную страницу. Не выручку и не прибыль, а «более 56 000 активных магазинов» — счётчик подключённых точек. При регулярной выручке ¥11,05 млрд это даёт около ¥16 450 в месяц на магазин (≈$107, ≈9 140 ₽) — расчётно, вместе с теми, кто сидит на бесплатном тарифе и не платит ничего. Именно эту величину и растит эквайринг: подключить ещё одну точку в стране, где число магазинов не увеличивается, стоит всё дороже, а поднять выручку с уже подключённой — почти бесплатно.
Считаем твою экономику
Повторить японскую конструкцию целиком в России нельзя — почему, разбираем ниже. Но повторима её суть: бесплатный или дешёвый слой над кассой плюс процент с платежей. Ниже — каркас модели для российской версии: товароучёт и аналитика для малой розницы, ¥0 за базовый доступ, ₽1 490 в месяц за расширенный, плюс агентское вознаграждение с эквайринга, приведённого партнёру-банку.
Вводные: конверсия из бесплатного в платный — 12%, средний оборот подключённого магазина — 1,5 млн ₽ в месяц, доля безналичных — 75%, агентское вознаграждение — 0,15% от оборота эквайринга.
| Месяц | Магазинов всего | Платных | Выручка подписки | Выручка с эквайринга | Расходы | В карман |
|---|---|---|---|---|---|---|
| 3 | 60 | 7 | 10 400 ₽ | 10 100 ₽ | 45 000 ₽ | −24 500 ₽ |
| 6 | 210 | 25 | 37 300 ₽ | 35 400 ₽ | 60 000 ₽ | 12 700 ₽ |
| 12 | 640 | 77 | 114 700 ₽ | 108 000 ₽ | 95 000 ₽ | 127 700 ₽ |
Расходы здесь — хостинг, эквайринг собственных платежей, поддержка на подряде и реклама. Модель считает, что владелец работает сам и зарплату себе не платит.
Три строки чувствительности:
- Если конверсия в платный не 12%, а 5%: к 12-му месяцу подписка даёт 47 800 ₽ вместо 114 700 ₽, и весь бизнес держится на эквайринге. Проект остаётся живым, но перестаёт быть софтверным.
- Если банк платит не 0,15%, а 0,05%: выручка с эквайринга на 12-м месяце падает до 36 000 ₽, «в карман» сжимается до 55 700 ₽. Ставка агентского вознаграждения — главная переменная всей модели, обсуждать её с банком нужно до первой строчки кода.
- Если отток не 1%, а 5% в месяц: база на 12-м месяце будет не 640 магазинов, а около 400, и рост окончательно упрётся в стоимость привлечения.
Главный вывод модели: подписка здесь не источник денег, а способ удержать магазин в системе, чтобы забирать процент с его оборота. Как у японцев.
Что нужно, чтобы повторить
| Нужно | Конкретика |
|---|---|
| Бюджет старта | 400-700 тыс. ₽ на 6 месяцев: разработка, хостинг, юрист по 54-ФЗ |
| Время до первой версии | 2-3 месяца на веб-товароучёт с интеграцией к существующим кассам |
| Время до продаваемого | 6-8 месяцев, из них половина уйдёт на договор с банком-эквайером |
| Навыки | 1 backend, 1 фронтендер на подряде, переговорщик для банка |
| Главная сложность | не разработка, а агентский договор с эквайером на нормальный процент |
| Чего не понадобится | лицензии на кассы: слой поверх чужой ККТ сертификации не требует |
Альтернативы: почему не взять готовое
Три честных ответа на «это же уже есть».
Эвотор — самая близкая российская конструкция: смарт-терминал плюс магазин приложений, где сторонние разработчики продают надстройки владельцам магазинов. Отличие принципиальное: у Эвотора вход в экосистему — покупка их железа, и платформа зарабатывает на устройствах и на комиссии с приложений. Место для стороннего разработчика там есть, но это место арендатора.
Контур.Маркет и МодульКасса — товароучёт и касса от компаний с банковской или бухгалтерской базой. Сильны в интеграции с отчётностью и маркировкой, слабы в отраслевой специфике: сборка «под кофейню» или «под шиномонтаж» у них выглядит как общий продукт с другими картинками.
Poster — облачная касса для общепита с понятным тарифом. Ближе всех к японской модели по продукту, но не строит собственный платёжный слой и потому не имеет доли с оборота клиента.
Незанятое место здесь узкое и конкретное: не касса, а вертикальная надстройка над уже стоящей кассой для одной отрасли — с товарным справочником этой отрасли, её отчётами и её сезонностью — плюс договорённость с банком о доле с приведённого эквайринга. Никто из троих не заинтересован строить такую надстройку под каждую отрасль, а сама отрасль слишком мелка, чтобы прийти к ним с деньгами.
Точка дизрапта: касса как источник данных, а не как касса
Классическая касса — это устройство для пробивания чеков, которое продают один раз. Модель Smaregi переопределяет её в точку входа к обороту магазина: пока чек проходит через твой софт, ты знаешь про магазин больше, чем его банк, и можешь продать ему любой сервис, привязанный к деньгам.
Отсюда вся линейка вокруг: учёт рабочего времени (бесплатно до 30 сотрудников), приложение для официантов, магазин сторонних приложений — к январю 2023 года их набралось 100 (анонс компании). Каждый из этих продуктов сам по себе убыточен или околонулевой. Все вместе они делают одно: увеличивают число причин не уходить.
Накопленный оборот транзакций, прошедших через Smaregi, превысил ¥5 трлн (≈$32,5 млрд) ещё в августе 2022 года (пресс-релиз компании). Компания, которая видит такой поток, продаёт эквайринг не как услугу, а как галочку в настройках.
Конкурентное преимущество
Скопировать продукт можно за полгода, скопировать положение — нет. У Smaregi два барьера.
Первый — данные и привычка. Магазин, который три года ведёт товарную базу, остатки, клиентов и историю продаж в одной системе, переезжает только вместе с этой историей. Отток 0,48% в месяц — это измеренная цена такого переезда.
Второй — сшивка кассы и платежей в один договор. Отдельный поставщик кассы конкурирует ценой подписки. Отдельный эквайер конкурирует ставкой. Smaregi конкурирует связкой: отдаёт подписку и терминал, забирает процент. Чтобы ответить тем же, конкуренту нужен собственный платёжный бизнес, а не партнёрство — иначе отдавать он будет своё, а зарабатывать чужое.
Слабое место у этой защиты одно, и оно крупное: Airレジ от Recruit. Бесплатная касса от корпорации: 849 000 аккаунтов в марте 2024 года и 904 000 в сентябре того же года (история продукта). Зарабатывает она точно так же — не на кассе, а вокруг неё. У Ubiregi — свыше 40 000 магазинов. То есть по числу подключённых точек Smaregi с его 56 000 уступает лидеру примерно в шестнадцать раз, и вся его экономика построена на том, чтобы этот разрыв не имел значения.
Как выходили на рынок — и как выходить тебе
Как это делали они. Компанию основал в мае 2005 года Макото Токуда, и называлась она совсем иначе — это была студия веб-дизайна и заказной разработки, не софтверный продукт (корпоративная хроника). Хироси Ямамото, нынешний глава компании, пришёл туда инженером в 2006-м, стал директором в 2007-м, а в 2011-м возглавил дочернюю структуру, на базе которой и запустил кассу Smaregi — оттолкнувшись от опыта разработки POS-систем для аптек и дрогсторов. Заказные проекты он бросил уже потом, когда стало ясно, что касса тянет (интервью Ямамото). Ключевым решением был не софт, а носитель: касса на iPad вместо стационарного терминала обрушила стоимость входа для магазина с сотен тысяч иен до цены планшета.
Бесплатный тариф существовал с ранних этапов и был не маркетинговой акцией, а способом обойти главное возражение малого магазина: «а если не подойдёт, я потеряю деньги на оборудовании». Терять было нечего, поэтому пробовали.
Дальше сработала последовательность, которую видно по структуре выручки: сначала бесплатная касса набирает базу точек, потом растёт доля платных тарифов, потом поверх готовой базы запускается эквайринг — и именно он даёт самый быстрый рост. Скорость этого разгона видна по цифрам из проспекта размещения: за год до апреля 2014-го выручка была ¥124 млн, за год до апреля 2018-го — ¥1 393 млн (данные размещения). То есть одиннадцатикратный рост за четыре года ещё до выхода на биржу — и всё это на кассе, базовая версия которой стоила ноль.
К моменту IPO в феврале 2019 года у компании уже была и база, и подписка; платёжный бизнес добавили поверх.
Честно о том, чего мы не нашли: детальной механики первых продаж — обзванивали ли, работали ли через реселлеров, как использовали App Store — в публичных источниках нет. Часть интервью основателя закрыта от прямого чтения. Выдумывать эту часть не будем.
Как выходить тебе.
Кому продавать первым. Не «малому бизнесу», а сетям из 2-5 точек в одной отрасли, где уже стоит касса, но нет нормального товароучёта: кофейни, пекарни, зоомагазины, магазины разливных напитков, шиномонтажи. Именно 2-5 точек: у одной точки владелец держит всё в голове и не платит, у сети из 20 уже стоит корпоративная система.
Почему они купят сейчас. Триггер — вторая точка. В момент открытия второго магазина владелец впервые физически не может видеть обе кассы, и любой вопрос «сколько мы вчера продали в Северном» становится звонком продавцу. Это боль с датой. ЛПР — сам владелец, бюджет — из операционных расходов, решение принимается за один разговор.
Как достать первых 10-50. Ногами и руками, без вариантов. 2ГИС и Яндекс.Карты дают полный список точек нужной отрасли в городе с телефонами — из него собирается список сетей по совпадению названий. Дальше личный обход или звонок владельцу с конкретным предложением. Профильные Telegram-чаты по отраслям (у кофеен, барберов, зоомагазинов они есть и живые) дают вторую волну — но заходить туда надо с разбором чужих цифр, а не с рекламой. Третий канал — поставщики: у оптовика, который возит товар в 200 кофеен, есть доступ к каждой из них, и ему интересно, чтобы они лучше считали закупки.
Последовательность. Первые 10 — руками, с личной настройкой и переносом товарной базы бесплатно. Первые 100 — когда перенос базы автоматизирован и появился один воспроизводимый канал. Дальше — самостоятельная регистрация и партнёрская программа с банком.
Оффер первого разговора. Не «купите платформу», а «перенесём вашу товарную базу с обеих точек за наш счёт, месяц работаете бесплатно, дальше решаете». Главное возражение малой розницы — не цена, а страх переезда. Снимаешь переезд — снимаешь возражение.
С кем не начинать. Одиночные точки без планов на вторую, продуктовые магазины с алкоголем (там сразу ЕГАИС и совсем другая сложность), франчайзи крупных сетей — у них система навязана франчайзером.
Применение в России и СНГ
Главное отличие, которое меняет всю модель. В России касса не может быть просто приложением на планшете. Федеральный закон от 22.05.2003 № 54-ФЗ требует применения контрольно-кассовой техники из реестра ФНС с фискальным накопителем и передачей данных через оператора фискальных данных. Это значит, что японский приём «раздадим кассу бесплатно, заработаем на проценте» в чистом виде не работает: бесплатной кассы в России не бывает, у неё всегда есть железная и сертифицированная часть.
Что из модели переносится: слой поверх чужой ККТ. Товароучёт, аналитика, база клиентов, отраслевые отчёты — всё это не требует сертификации и может стоить хоть ноль. Плюс агентская схема с банком на эквайринг, который магазин всё равно подключает.
Локальные аналоги. Эвотор — экосистема вокруг собственных смарт-терминалов с магазином приложений. МодульКасса — касса от МодульБанка, где эквайринг и расчётный счёт зашиты в предложение изначально, ближе всего к японской логике по деньгам. Контур.Маркет — товароучёт с сильной стороной в маркировке и отчётности. Poster — облачная касса для общепита. Атол Sigma — железо плюс сервисы.
Регуляторные драйверы. В Японии спрос на обновление касс двигали три вещи: система квалифицированных счетов-фактур с 1 октября 2023 года, поправки в закон об электронном хранении документов с 1 января 2022 года и субсидия на внедрение ИТ, которая покрывает часть стоимости кассы. На главной странице Smaregi прямо сейчас висят два блока: «поддерживаем изменение налоговой ставки апреля 2027» и «доступна субсидия на цифровизацию 2026». Обе новости — повод для магазина обновить кассу, и обе конвертируются в продажи.
В России роль такого драйвера играет обязательная маркировка «Честный знак», которая расширяется на новые товарные группы и каждый раз заставляет розницу что-то менять в кассовом софте. Отраслевой слой, который закрывает маркировку конкретной группы товаров лучше универсальных систем, — это готовый повод для разговора.
Стек. Платежи и агентская схема — YooKassa, Тинькофф, Точка. Облако — Yandex Cloud или Selectel. Интеграция с ОФД — Платформа ОФД, Такском. Каналы — Telegram, 2ГИС, Яндекс.Директ по низкочастотным отраслевым запросам, Авито для поиска действующих точек.
Вердикт по применимости: с адаптацией. Бесплатную кассу повторить нельзя, бесплатный слой над кассой с монетизацией через процент с эквайринга — можно и нужно.
Риски
- Рынок конечный. По Экономической переписи Японии в стране около 1,23 млн розничных заведений и 0,51 млн заведений общепита (данные переписи 2021 года). При 56 000 подключённых точек место для роста ещё есть, но оно ограничено сверху и сокращается вместе с населением.
- Бесплатный конкурент с бюджетом корпорации. Airレジ от Recruit держит 878 000 аккаунтов и может бесконечно долго не зарабатывать на кассе. Любое повышение цен у Smaregi — это подарок конкуренту.
- Низкий отток может быть обманчив. В независимом разборе отчётности отмечается: 0,48% в месяц могут означать не лояльность, а большую долю малоактивных клиентов на дешёвых тарифах, которые отвалятся при первом же повышении цен.
- Зависимость от платёжного бизнеса. Эквайринг растёт быстрее всего и уже даёт 23% регулярной выручки. Это же делает компанию уязвимой к регуляторному ограничению комиссий — тема, которая периодически поднимается на всех рынках, включая японский.
- Зависимость от одной платформы. Продукт построен вокруг iPad. Изменение правил Apple по приложениям, работающим с платежами, бьёт напрямую по конструкции.
Вердикт
Работающая модель: бесплатная касса как способ занять место у денежного потока магазина, монетизация через процент с оборота — ¥2,23 млрд чистой прибыли и 17 лет средней жизни клиента; в России повторяется не кассой, а вертикальной надстройкой над чужой ККТ плюс агентским договором с эквайером.
Ещё три разбора в этой нише: 91APP — тайваньский софт для брендов, уходящих с маркетплейсов; Timma — финская запись в салоны с комиссией; Shoptet — чешская платформа магазинов, которая держит треть рынка одной страны.
Такой разбор — с цифрами, юнит-экономикой и бюджетом на старт — выходит каждый день в канале.
Читать разборы в Telegram