91APP: $16 млн чистой прибыли на бегстве брендов от маркетплейсов — и дивиденды каждый год с 2022-го
91APP строит для розничных сетей с физическими магазинами собственное приложение, интернет-магазин и единую базу покупателей — и берёт за это лицензию плюс процент с оборота клиента. В 2025 году это дало NT$1.81 млрд выручки, NT$509 млн чистой прибыли и 74% валовой маржи при 804 сотрудниках. Разбираем, где здесь деньги и что из модели повторимо в России.
- Рынок
- Онлайн-розница Тайваня — NT$671.6 млрд (≈$21.2 млрд) за 2025 год, 13.9% всей розницы страны
- Бюджет
- 1.5-2.5 млн ₽ на первую версию узкого слоя атрибуции для одной сети-пилота
- Модель
- SaaS
- Сложность
- высокая
- Чтение
- · 8 мин чтения
Коротко
- Что: платформа собственных продаж для розничных сетей — приложение, сайт, единая база клиентов и остатков поверх физических магазинов
- Деньги: выручка 2025 — NT$1.81 млрд (≈$57 млн) 🟢 · чистая прибыль NT$509 млн (≈$16 млн) 🟢 · валовая маржа 74.25% 🟢 · операционная 32.59% 🟢
- Модель: лицензия плюс процент с оборота клиента. Повторяющаяся выручка — 92.23% 🟢
- Команда: 804 человека на конец 2025 года 🟢
- Дивиденды: платят каждый год начиная с 2022-го, за 2025 год — NT$2.00 на акцию 🟢
- Бюджет входа в РФ: от 1.5 млн ₽ на первую версию, если брать одну вертикаль и одну сеть-пилот
- Вердикт для РФ: применимо с адаптацией — но не через копию платформы, а через узкий слой поверх чужого стека
- Сложность: ●●●●○
Курс на дату публикации, ЦБ РФ: $1 = 86.59 ₽. Новый тайваньский доллар NT$1 ≈ $0.032 ≈ 2.7 ₽.
Компания, которая зарабатывает на том, что бренды устали платить площадкам
В 2025 году momo — крупнейший тайваньский маркетплейс — показал падение выручки: NT$108.67 млрд (≈$3.4 млрд), минус 3.4% к прошлому году (Economic Daily). Второй игрок, PChome, закрыл 2024 год с выручкой NT$37.56 млрд (≈$1.19 млрд) и чистым убытком NT$576 млн (≈$18 млн) (Yahoo奇摩股市).
А компания, которая продаёт этим же брендам возможность обойтись без площадок, в том же году заработала NT$509 млн чистой прибыли при выручке NT$1.81 млрд и платит дивиденды каждый год начиная с 2022-го. Называется она 91APP, торгуется на тайваньской бирже под номером 6741, и работает на рынке, где ей досталась не доля оборота, а доля отчаяния.
Что делают
91APP продаёт розничным сетям с физическими магазинами собственный канал продаж: приложение под брендом клиента, интернет-магазин, единую базу покупателей, общие остатки между складом и торговыми точками, программу лояльности, которая работает и на кассе, и в приложении. Не витрину на чужой площадке, а инфраструктуру, где покупатель принадлежит бренду.
Продуктовая линейка разложена на слои: Commerce Cloud сшивает офлайн- и онлайн-продажи, Marketing Cloud отвечает за сегментацию базы и кампании, 91APP Payments закрывает приём денег, IMS — управление товаром между каналами. Клиенты — сети, у которых уже есть залы и продавцы: аптечная сеть Cosmed, дрогери POYA, FamilyMart, adidas, Under Armour, Levi's, The North Face, Timberland.
Деньги устроены двухслойно. Есть лицензия на систему — по данным независимого обзора платформы, от NT$10 000 в месяц (≈$316, ≈27 тыс. ₽), точная цена по запросу (PageLab). И есть плата за использование системы, привязанная к обороту клиента: в учётной политике компании она описана как «плата за обслуживание системы, начисляемая как определённый процент от суммы транзакций в системе». Сам процент 91APP не раскрывает ни в одном годовом отчёте — вторичные тайваньские обзоры называют диапазон 3-5.5%, но это оценка отраслевых блогов, не цифра из отчётности.
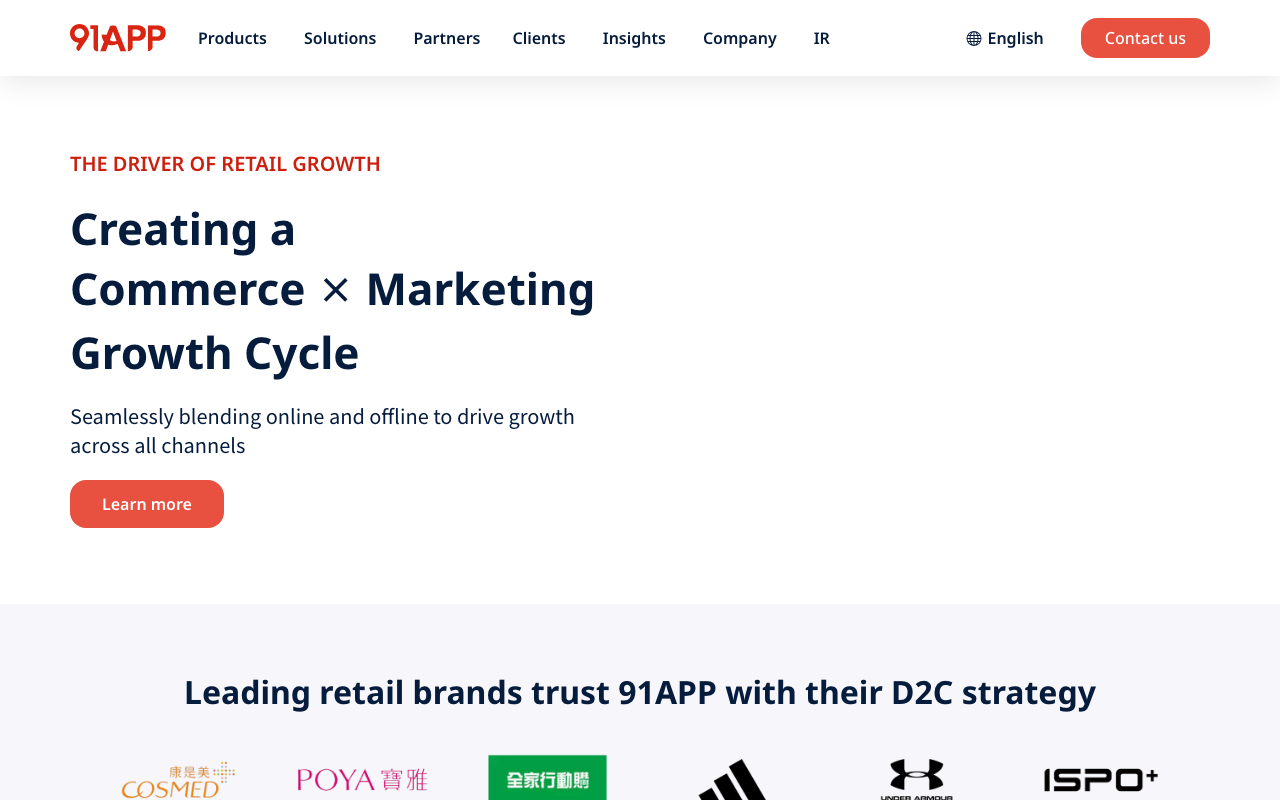 Главная страница обещает не «интернет-магазин», а рост розницы целиком. Ниже — логотипы сетей, у которых сотни физических точек: это и есть их клиент.
Юнит-экономика
Всё, что ниже, — из годового отчёта за 2025 год, опубликованного 8 мая 2026 года (PDF на IR-сайте). Деньги приведены в долларах и рублях по курсу на дату публикации; в скобках — исходные суммы из отчёта в новых тайваньских долларах.
| Метрика | 2023 | 2024 | 2025 | Статус |
|---|---|---|---|---|
| Выручка | $44.5 млн · 3.75 млрд ₽ (NT$1.39 млрд) | $51.8 млн · 4.37 млрд ₽ (NT$1.62 млрд) | $57.8 млн · 4.88 млрд ₽ (NT$1.81 млрд) | 🟢 годовой отчёт |
| Чистая прибыль | $12.8 млн · 1.08 млрд ₽ (NT$399 млн) | $15.9 млн · 1.34 млрд ₽ (NT$497 млн) | $16.3 млн · 1.37 млрд ₽ (NT$509 млн) | 🟢 годовой отчёт |
| Валовая маржа | 74.96% | 74.40% | 74.25% | 🟢 годовой отчёт |
| Операционная прибыль | $13.5 млн · 1.14 млрд ₽ (NT$423 млн) | $16.9 млн · 1.43 млрд ₽ (NT$529 млн) | $18.8 млн · 1.59 млрд ₽ (NT$589 млн) | 🟢 годовой отчёт |
| Операционная маржа | 30.48% | 32.67% | 32.59% | 🟢 годовой отчёт |
| Сотрудников на конец года | — | 597 | 804 | 🟢 годовой отчёт |
| Доля Тайваня в выручке | — | 95.32% | 95.11% | 🟢 годовой отчёт |
Динамика ровная и скучная, а это здесь комплимент. Выручка растёт четыре года подряд: NT$1.10 млрд в 2021-м (≈$35 млн), 1.26 в 2022-м, 1.39 в 2023-м, 1.62 в 2024-м, 1.81 в 2025-м (≈$57 млн). Чистая прибыль — с NT$299 млн (≈$9.4 млн) до NT$509 млн (≈$16 млн) за те же пять лет. Маржа не колеблется вообще: валовая держится в коридоре 74-75%, операционная — 30-33%.
Самая важная строка отчёта — структура выручки за 2025 год. Повторяющаяся часть: лицензии NT$1.31 млрд (≈$41 млн, 72.45%) плюс услуги NT$357 млн (≈$11 млн, 19.78%). Итого 92.23%. Разовые проекты — NT$140 млн (≈$4.4 млн), 7.77%. Компания, у которой девять из десяти заработанных долларов приходят снова в следующем году, может позволить себе не гнаться за ростом.
Отсюда и дивиденды. По прибыли 2025 года совет директоров 12 марта 2026 года утвердил к выплате NT$2.00 на акцию — около NT$230 млн (≈$7.3 млн) всей суммой, примерно 45% от чистой прибыли. Выплата растёт вместе с бизнесом: по годам отсечки NT$0.49 в 2022-м, NT$0.70 в 2023-м, NT$0.95 в 2024-м, NT$1.74 в 2025-м (таблица выплат на IR-сайте). SaaS-компания, которая пятый год подряд возвращает акционерам почти половину заработанного, — редкость на любом рынке.
Выручка на сотрудника — NT$2.25 млн (≈$71 тыс.) за 2025 год против NT$2.71 млн (≈$86 тыс.) за 2024-й. Показатель просел, и это не деградация: в ноябре 2025 года 91APP купила iCHEF — кассовую систему для ресторанов с 15 тыс. клиентов на Тайване, в Гонконге и Сингапуре — за $32 млн наличными, крупнейшая сделка в истории компании (CNA). Штат вырос с 597 до 804 человек за счёт консолидации купленной команды, а её выручка попала в отчёт только за два месяца.
📌 Такой разбор с финмоделью — каждый день в @solopreneuro.
Считаем твою экономику
Повторять 91APP целиком бессмысленно: это платформа, которую строили тринадцать лет и в которую, по словам основателя, вложено больше NT$3 млрд разработки. Повторима другая вещь — узкий слой поверх уже существующего стека сети. Считаем именно его: продукт, который подключает продавцов офлайн-магазина к онлайн-заказам и считает, кому какой заказ засчитать.
Вводные для российского рынка: один разработчик и один продавец, продукт подключается к уже работающему интернет-магазину сети, цена — фиксированная подписка за точку, 4 000 ₽ в месяц с магазина. Средняя сеть в пилоте — 20 точек, то есть 80 000 ₽ с клиента в месяц.
| Месяц | Сетей | Точек | Выручка, ₽ | Расходы (хостинг, СМС, эквайринг, подрядчик), ₽ | В карман, ₽ |
|---|---|---|---|---|---|
| 3 | 1 | 20 | 80 000 | 95 000 | −15 000 |
| 6 | 4 | 85 | 340 000 | 180 000 | 160 000 |
| 12 | 11 | 240 | 960 000 | 420 000 | 540 000 |
Чувствительность, три сценария:
- Чек 2 500 ₽ за точку вместо 4 000 ₽. Выручка на 12-м месяце падает до 600 000 ₽, в карман остаётся 180 000 ₽. Модель живёт, но окупаемость сдвигается на четыре-пять месяцев.
- Цикл сделки вдвое длиннее. Сеть с двадцатью точками не покупает софт за одну встречу: решение принимает коммерческий директор, а внедряют его директора магазинов. Растянутый до пяти месяцев цикл означает, что на 12-м месяце у тебя не 11 клиентов, а 5, и точка безубыточности — где-то на 9-м.
- Отток 4% в месяц вместо 1.5%. Сети уходят не потому, что продукт плох, а потому, что продавцы им не пользуются. Это главный риск модели: платит сеть, а работает в системе линейный сотрудник, у которого нет причин стараться.
Что нужно, чтобы повторить
| Нужно | Конкретика |
|---|---|
| Бюджет старта | 1.5-2.5 млн ₽ (полгода работы двоих) |
| Время до первой версии | 6-8 недель: реферальные коды продавцов, атрибуция заказа, витрина отчётов |
| Время до продаваемого | 4-5 месяцев вместе с первой сетью-пилотом |
| Навыки | 1 backend с опытом интеграций (1С, RetailCRM, кассовое ПО) + человек, умеющий продавать сетям |
| Главная сложность | Не разработка, а атрибуция: доказать сети, что онлайн-заказ действительно принёс её продавец |
Альтернативы: почему не взять готовое
Честный ответ — потому что готовое решает другую задачу.
Mindbox (тарифы) собирает единый профиль клиента из офлайна и онлайна и запускает по нему кампании. Тариф Light — от 15 000 ₽ в месяц, Standard — от 150 000 ₽. Это про маркетинг, а не про то, чтобы продавец в зале получил свои деньги за онлайн-заказ.
RetailCRM (сайт) закрывает заказы, точки и распределение между магазинами — ближе всего к операционному слою, но продавец там объект учёта, а не участник сделки.
Manzana Group (сайт) — четырнадцать модулей для сетевой розницы, включая готовое приложение участника программы лояльности. Продаётся большим сетям через отдел продаж, публичного прайса нет.
Незанятое место видно между строк: во всех российских решениях, которые удалось проверить — Mindbox, RetailCRM, Manzana Group, Diginetica, InSales, AdvantShop — оплата устроена как подписка по размеру базы или числу заказов. Модели «процент от оборота, прошедшего через нашу систему» среди них не встретилось, как и продукта, который считает и выплачивает комиссию конкретному продавцу за онлайн-покупку его клиента. Это и есть щель — с оговоркой, что обзор не был исчерпывающим.
Точка дизрапта: продавец, который больше не работает вхолостую
Классическое возражение против омниканальности звучит из торгового зала. Покупатель приходит, консультант тратит на него сорок минут, подбирает размер, показывает три альтернативы — а покупает человек вечером с телефона. Магазин получил трафик, продавец получил ноль. По-тайваньски это называют 做白工 — «работать вхолостую».
91APP закрывает это продуктом STAFF BOARD, запущенным в 2025 году эксклюзивно с японской группой Adastria. У каждого сотрудника — персональный код и ссылка. Он публикует образы и подборки, покупатель скачивает приложение прямо в зале, а если оплачивает позже и из дома — заказ всё равно засчитывается тому, кто консультировал (Business Next).
Технически это скучная штука: реферальные коды и атрибуция. Меняется от неё расстановка интересов внутри сети. Продавец перестаёт видеть в приложении бренда конкурента и начинает видеть в нём свой инструмент. По данным компании, покупатели, которые ходят в оба канала, покупают в 4.9 раза чаще, чем те, кто пользуется только одним (Business Next).
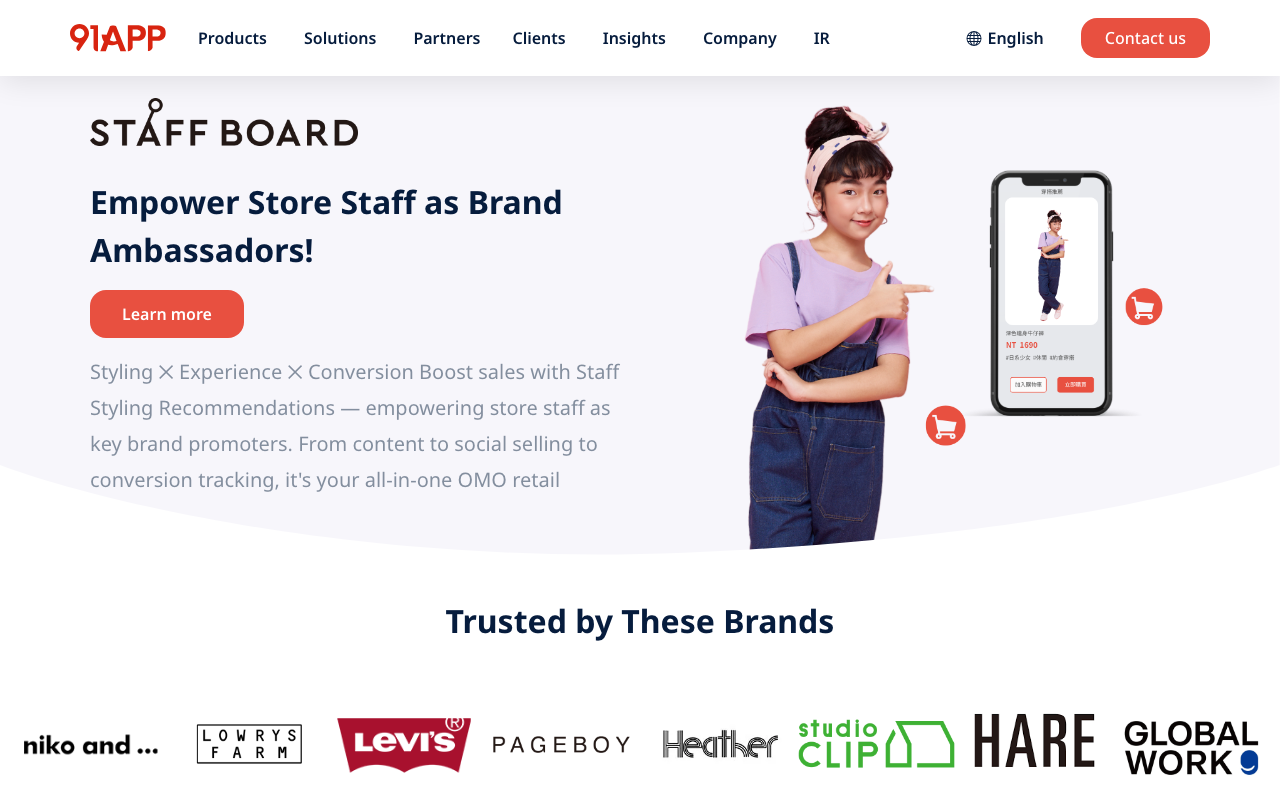 Продавцы, ставшие витриной. Логотипы внизу — бренды Adastria: niko and…, Lowrys Farm, studio CLIP, GLOBAL WORK.
Что это даёт в деньгах, видно на клиентах. У Timberland за пять лет база программы лояльности выросла до миллиона участников, а средний чек покупателя, который берёт и онлайн, и офлайн, оказался вдвое выше, чем у покупателя одного канала; в 2022 году сайт дал плюс 8% транзакций и плюс 26% среднего чека (разбор кейса). У Adastria доля продаж через сайт и приложение выросла с 7% в 2019 году до 17% в 2021-м, конверсия приложения оказалась примерно втрое выше конверсии сайта, а покупатель, ходящий в оба канала, приносит в 1.9 раза больше, чем чисто офлайновый (разбор кейса).
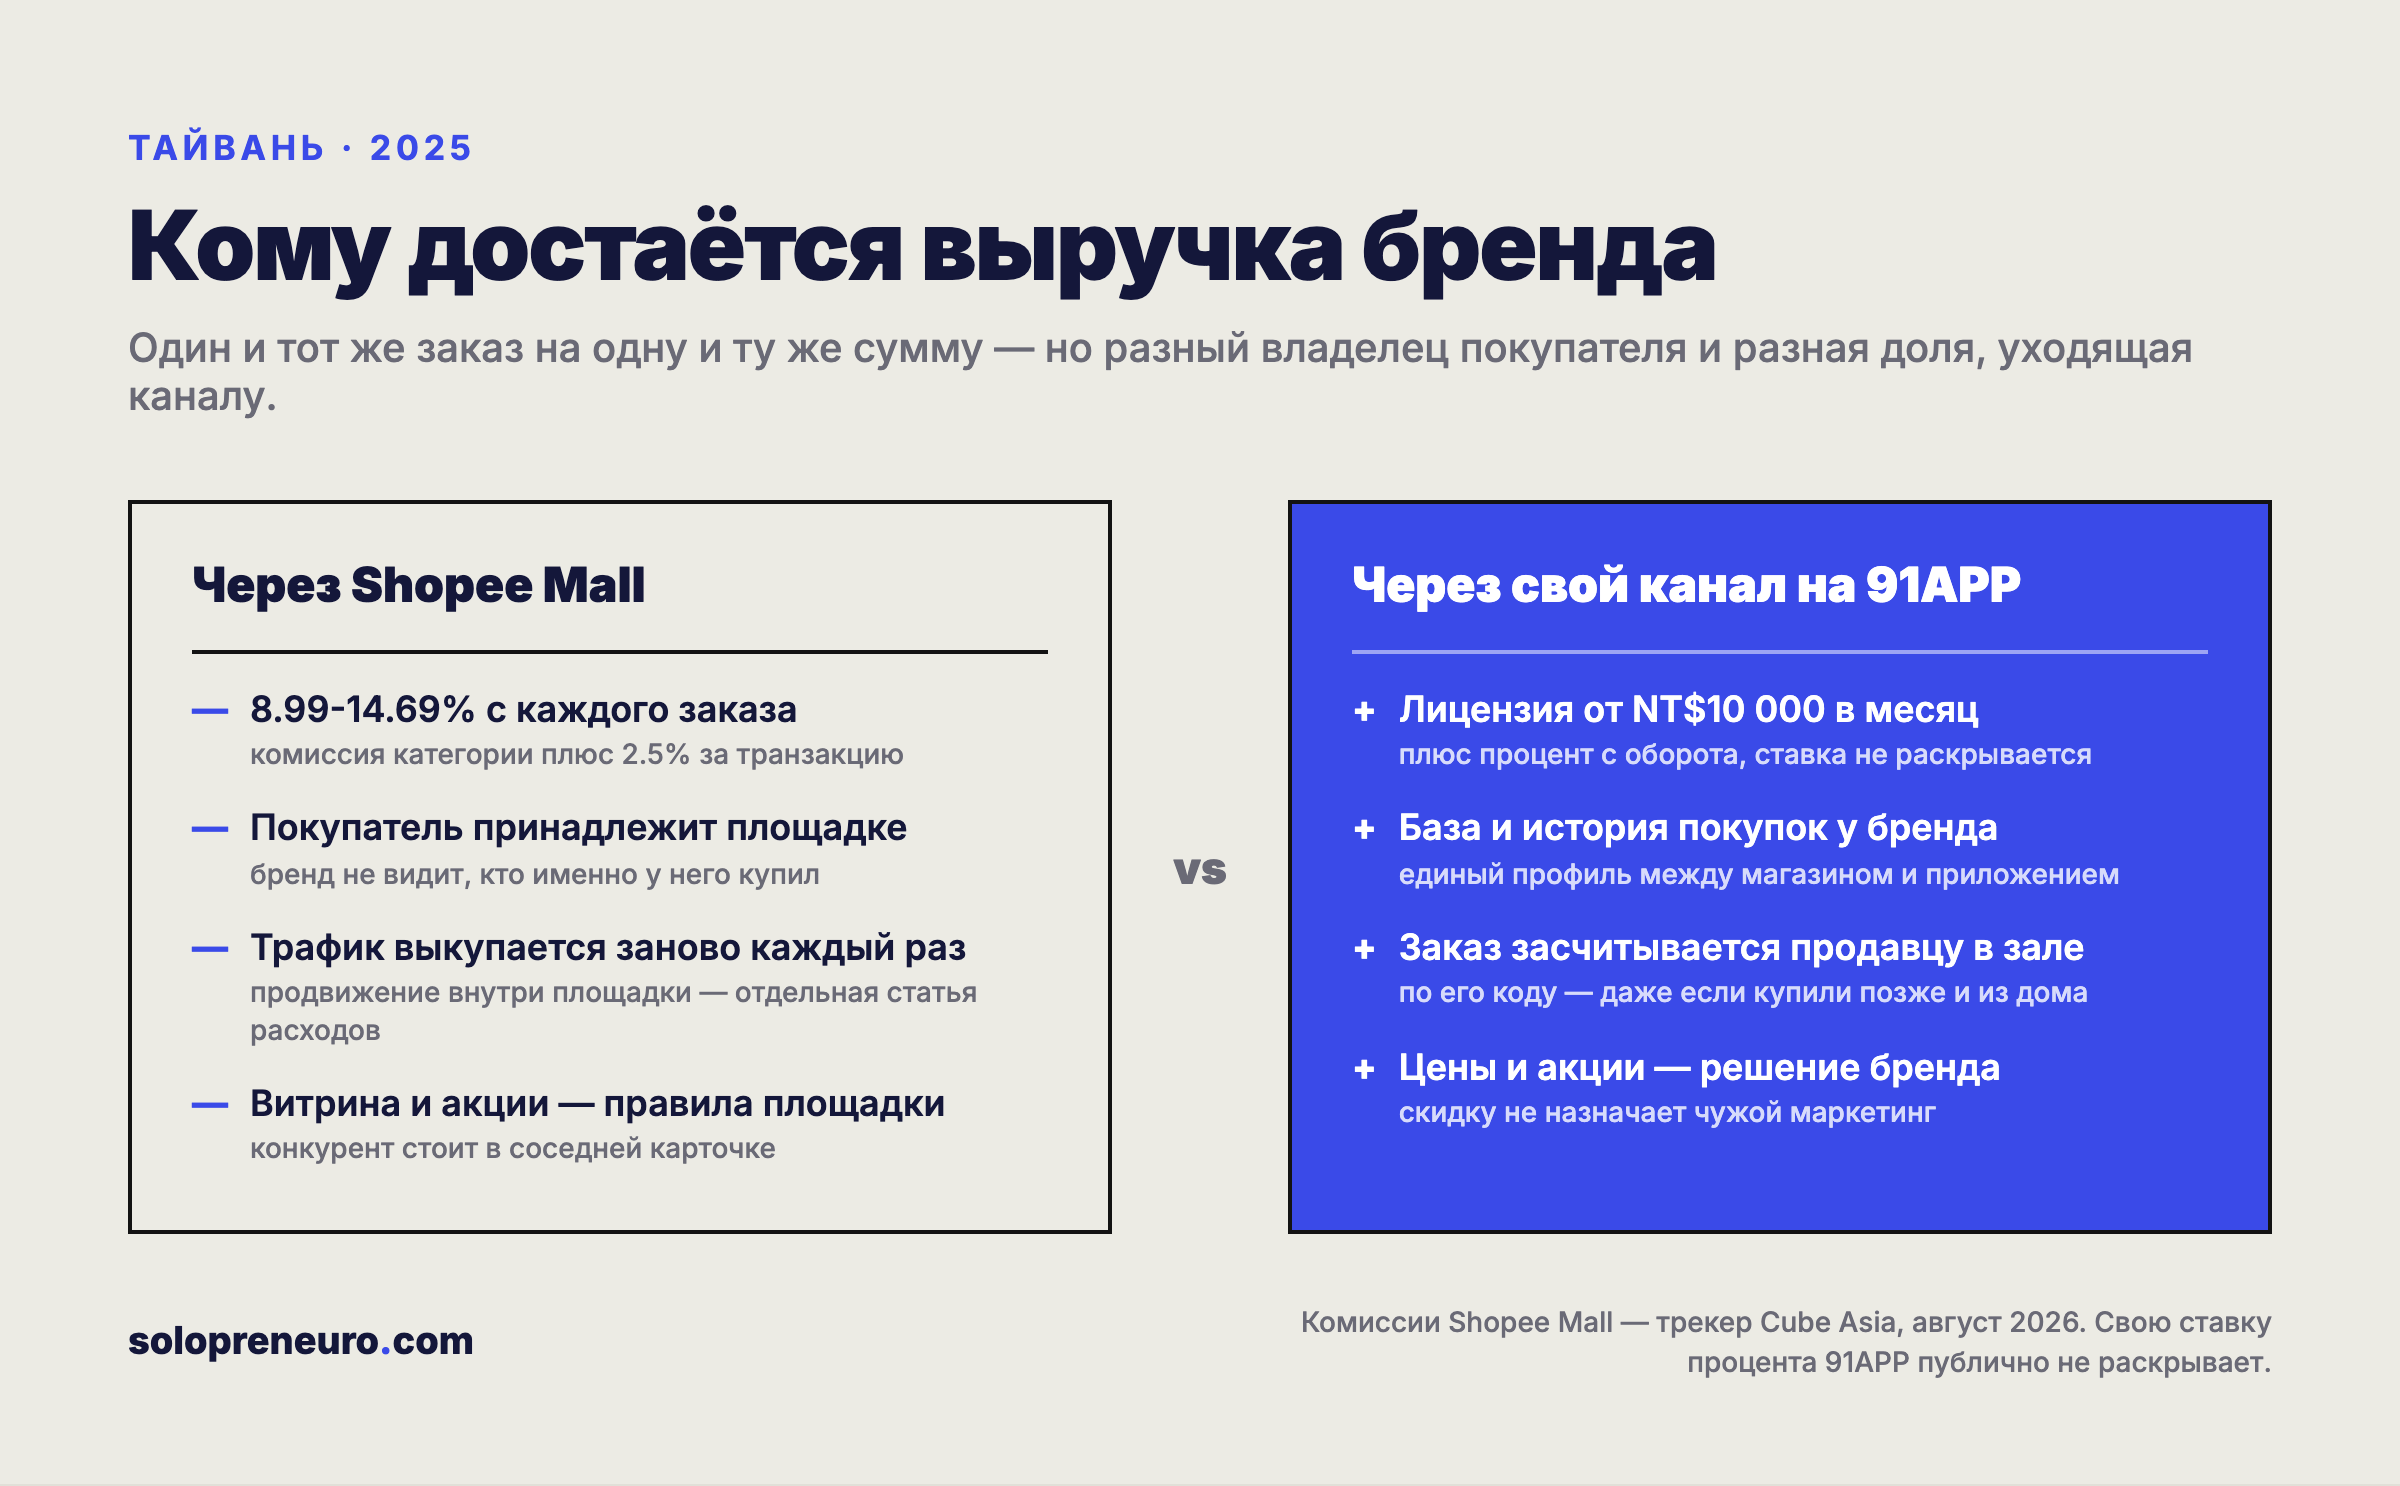 Разница не только в проценте. Через площадку бренд арендует покупателя, через свой канал — владеет им.
Сколько бренд экономит, зависит от того, откуда он уходит. По трекеру Cube Asia, на Shopee Taiwan официальный магазин бренда отдаёт 8.99-14.69% с заказа: комиссия категории плюс 2.5% за транзакцию (Cube Asia). Онлайн-розница Тайваня в 2025 году — NT$671.6 млрд (≈$21.2 млрд), 13.9% всей розницы страны (工商時報 по данным Минэкономики). Разница между 14% и однозначным процентом на этом объёме — и есть рынок 91APP.
Что защищает от конкурентов
Барьер здесь не технологический. Интернет-магазин под ключ умеют делать все, и на самом Тайване у 91APP есть прямые соперники — CYBERBIZ с более дешёвым «всё включено», SHOPLINE с упором на продажи через LINE, meepShop с быстрым стартом.
Защита в другом: 91APP сидит между кассой сети, её складом, её базой лояльности и её продавцами. Заменить такую систему — не «перенести сайт», а остановить учёт остатков в двухстах точках и переучить персонал. Плюс модель оплаты сама себя защищает: клиент платит процент только когда продаёт, поэтому дорогой год у поставщика совпадает с хорошим годом у клиента.
Второй слой — данные. За тринадцать лет через платформу прошла история покупок сетей, у которых есть и залы, и онлайн. На этом построен AgentOne — запущенная в 2026 году платформа корпоративных ИИ-помощников, которые не просто отвечают, а выполняют действия внутри прав и процессов бренда. Обёртку над языковой моделью написать можно за неделю; данные о том, как ведёт себя покупатель сети между кассой и приложением, — нельзя.
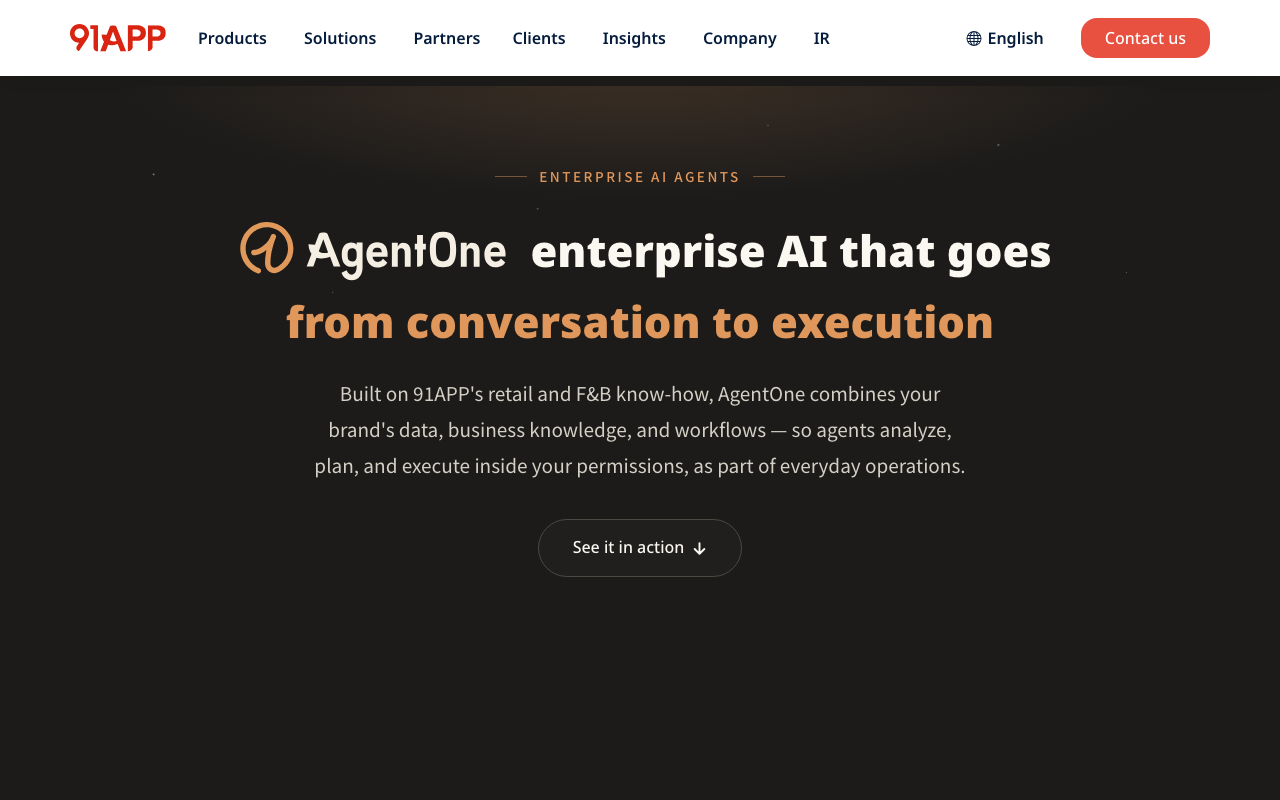 ИИ-слой поверх собственных данных о рознице — попытка снова продать существующей базе, а не искать новую.
Как выходили на рынок — и как выходить тебе
Как продавали они
Стивен Хо основал 91APP в 2013 году не с нуля репутации. До этого он построил и продал две компании: аукционную площадку 拍賣王, купленную eBay в 2002-м, и B2C-площадку 興奇科技, купленную Yahoo! Taiwan в 2008-м, после чего три года руководил электронной коммерцией Yahoo на Тайване (интервью в 工商時報). То есть человек, продававший брендам собственный канал, пятнадцать лет до этого продавал им ровно противоположное — место на чужой площадке. Двери в отрасли открывались не холодными письмами.
Первый продукт назывался 91mai и стоил дёшево намеренно. В интервью TechCrunch в марте 2015 года Хо описывал предложение так: приложение с каталогом и корзиной собирается за часы, стоит «несколько сотен долларов» на старте и берёт 2.5-5% с оборота (TechCrunch). Аргумент был не про омниканальность, а про цену входа: своя разработка стоила сетям на порядки дороже. К моменту раунда на $9 млн в том же марте 2015 года на платформе было около тысячи брендов.
Раунд вели AppWorks и CID Group, а среди участников — основатель PChome и председатель Senao лично. Тайваньская отраслевая верхушка вложилась своими деньгами, и это работало как рекомендация не хуже, чем как капитал.
Дальше — механика, которую описал бывший сотрудник отдела продаж в разборе своей работы: холодные звонки по спискам продавцов, уже торгующих на PChome, Yahoo и Rakuten Taiwan, плюс контент, отраслевые мероприятия и рекомендации действующих клиентов (hsienblog). Целились не в тех, кто ещё не продаёт онлайн, а в тех, кто уже продаёт на чужой площадке и успел посчитать комиссию.
Модель оплаты постепенно сместилась от разовой настройки к лицензии плюс проценту с оборота. Логика, которую Хо формулирует публично: так успех поставщика привязан к успеху клиента. Прибыльной компания стала в 2017 году, за четыре года до биржи.
На биржу 91APP вышла 25 мая 2021 года — первый тайваньский разработчик собственного SaaS, получивший листинг, и первая компания страны, проведшая церемонию удалённо. Размещение по NT$66 за акцию (≈$2.1), первый день торгов закрылся на NT$167 (≈$5.3) (Business Next).
Что не сработало — публично найти не удалось: тайваньская пресса о закрытых направлениях 91APP не писала. Из международной экспансии подтверждаются Малайзия через партнёрство с местным провайдером Exabytes и Гонконг с дочерней компанией с 2019 года. Гонконг сейчас даёт 4.89% выручки, Тайвань — 95.11%. Заявленная позиция основателя объясняет цифры: если не выигрываешь дома, разговор о других рынках — фантазия.
Как выходить тебе
Кому продавать первым. Не «рознице». Сети из 10-40 собственных точек в одном-двух городах, торгующие одеждой, обувью, косметикой или зоотоварами, — у которых уже есть интернет-магазин и уже есть ощущение, что маркетплейс съедает маржу. Больше сорока точек — там свой ИТ-отдел и годовой бюджетный цикл. Меньше десяти — нет проблемы, которую ты решаешь.
Почему они купят сейчас. Комиссия маркетплейса по отдельным категориям на Ozon доходит до 50-55%, и это без логистики, хранения и продвижения (разбор тарифов Ozon); на Wildberries сетка комиссий динамическая и меняется несколько раз в год (разбор тарифов Wildberries). При этом доля онлайна в российской рознице за первое полугодие 2026 года выросла с 20.9% до 22.2% (Коммерсантъ). Сеть с залами оказалась в положении, где её собственный трафик уходит туда, где с неё берут заметную долю чека.
ЛПР — коммерческий директор или директор по развитию, не ИТ. Айтишник скажет «мы сделаем сами». Коммерческий считает маржу по каналам и понимает, о чём речь, с первой минуты.
Как достать первых десять. Руками. 2ГИС и Яндекс.Карты дают полный список сетей с числом точек в городе — это готовая база на 200-300 позиций для любого миллионника. Дальше: отраслевые чаты в Telegram по фешен-ритейлу и рознице, конференции по электронной торговле, где коммерческие директора ходят живьём, и партнёр-проводник — студия, которая уже внедряет сетям 1С или RetailCRM и у которой есть доверие внутри клиента.
Оффер первого разговора. Не «купите платформу». «Подключим ваших продавцов в трёх магазинах к онлайн-заказам за две недели, вы увидите, сколько онлайн-выручки на самом деле приносит зал». Возражение, которое это снимает, — «мы не знаем, работает ли это у нас». Сеть, увидевшая цифру по трём точкам, дальше считает сама.
Последовательность. Первые десять — руками, с личным внедрением и обучением продавцов. Первые сто — когда появился повторяемый сценарий подключения и обучающие материалы, которые директор магазина проходит без тебя. Дальше — партнёрская сеть внедренцев, потому что продавать двадцатую сеть в регионе должен не ты.
С кем не начинать. С продуктовых сетей — там другая экономика чека и никто не консультирует. С федеральных сетей — годовой цикл закупки съест тебя раньше, чем подпишет. С брендов без собственных магазинов — им нечего атрибутировать.
Применение в России и СНГ
Локальные аналоги. Mindbox, RetailCRM, Manzana Group, Diginetica, InSales, AdvantShop — перечислены выше вместе с моделями оплаты. Среди проверенных ни один не берёт процент с оборота и ни один не платит продавцу за онлайн-заказ. Похоже, что модель разложена по разным поставщикам по частям, а собранной в один продукт на рынке РФ не нашлось.
Регуляторика. Единая база покупателей сети — это персональные данные, а значит 152-ФЗ и требование первичной записи и хранения на серверах в России (обзор требований). Штраф за нарушение локализации по ст. 13.11 КоАП РФ — от 1 до 6 млн ₽, при повторном нарушении от 6 до 18 млн ₽. Рассылки по этой базе — только с предварительным согласием, иначе штраф по статье 14.3 КоАП до 500 000 ₽ для юрлица. Расчёты с покупателем и в зале, и на сайте подпадают под 54-ФЗ с передачей данных через ОФД (разбор требований). Для одежды и обуви добавляется маркировка «Честный знак» — коды нужны и в рознице, и в онлайне (справка Контура).
Стек. Приём денег — ЮKassa с комиссией от 2.8% за успешный платёж (тарифы) или торговый эквайринг Т-Банка от 1.2% по картам и 0.4-0.7% по QR. Хостинг — Yandex Cloud, Selectel, VK Cloud или Timeweb; сравнить провайдеров по дата-центрам и сертификации можно в отраслевом индексе, цены считать под свою конфигурацию. Языковые модели для описаний и подсказок продавцу — YandexGPT с оплатой по токенам и хранением данных в России или GigaChat. Учёт остатков — интеграция с 1С, без неё разговор с сетью не начнётся.
Каналы. Telegram-чаты отраслевых сообществ, отраслевые конференции, 2ГИС и Яндекс.Карты как база сетей, партнёрство с внедренцами 1С и RetailCRM. Яндекс.Директ здесь почти бесполезен: запроса «платформа омниканальных продаж» коммерческий директор не вводит.
Вердикт: применимо с адаптацией. Копировать платформу целиком незачем и не потянуть. Работает узкий слой: атрибуция онлайн-заказа продавцу физического магазина и выплата ему комиссии, подключаемая к тому, что у сети уже стоит. Это тот случай, когда российская фрагментация стека — преимущество для того, кто продаёт кусок, а не систему.
Риски
- Один рынок. 95.11% выручки — Тайвань. Замедление тайваньской розницы бьёт напрямую: розничный оборот страны в 2025 году уже показал минус 0.2%. Планы выхода в Японию и Корею основатель называл ещё на IPO 2021 года, подтверждений запуска операций там нет.
- Клиенты крупнее поставщика. Сеть уровня FamilyMart или PX Mart в какой-то момент считает, сколько платит процентом, и сравнивает со стоимостью собственной команды. Модель «процент с оборота» тем неприятнее клиенту, чем лучше у клиента дела.
- Покупка чужой экономики. iCHEF за $32 млн — это ресторанный рынок с другой средней выручкой на клиента и другой текучестью. Штат вырос на треть за год; окупится сделка или размажет маржу, станет видно только в отчёте за 2026 год.
- Компания не раскрывает главное. Ни оборота через платформу, ни числа клиентов-брендов, ни удержания, ни своей ставки процента нет ни в одном из годовых отчётов с 2021 по 2025 год. Прибыль проверяема, а то, за счёт чего она держится, — нет.
Вердикт
91APP зарабатывает NT$509 млн чистой прибыли на разнице между 14%, которые бренд отдаёт площадке, и однозначным процентом, который берёт она сама; в России повторимо не как платформа, а как слой атрибуции онлайн-заказа на продавца в зале, подключаемый к чужому стеку.
Ещё три разбора в этой нише: Shoptet: 107 человек держат треть чешских магазинов · Bokadirekt: салоны собрали 3801 подпись против неё · Timma: прибыль в 23 раза больше после правки прайса
Такой разбор — с цифрами, юнит-экономикой и бюджетом на старт — выходит каждый день в канале.
Читать разборы в Telegram