SILQ: как продавать банковские деньги в розницу малому бизнесу Персидского залива
Малый бизнес Саудовской Аравии получает меньше 7% всех кредитов страны — не из-за нехватки денег, а потому что банку нечем оценить лавку. SILQ сначала стал местом закупки для 50 тысяч точек, а потом начал выдавать им товарный кредит: 1,5 млрд риалов (≈$400 млн) за 12 месяцев. Разбираем, где здесь деньги, чего компания не раскрывает и как собрать такой слой в РФ через факторинг.
- Рынок
- Разрыв в финансировании малого бизнеса Саудовской Аравии — около 300 млрд риалов (≈$80 млрд, ≈6,3 трлн ₽); малый бизнес получает менее 7% всех кредитов при цели государства 20% к 2030 году. Российский рынок факторинга: портфель 2,41 трлн ₽ на 01.07.2025, вознаграждение участников 511 млрд ₽ за 2025 год, но на малый и средний бизнес приходится лишь 169 млрд ₽ портфеля.
- Бюджет
- 3-5 млн ₽ на агентскую модель без своего капитала; от 300 млн ₽ на собственную книгу займов со статусом МФО или факторинговой компании
- Модель
- Marketplace
- Сложность
- высокая
- Чтение
- · 8 мин чтения
Коротко
- Что: закупочная платформа для лавок и кафе, которая внутри себя выдаёт товарный кредит. Скоринг — по истории заказов, а не по справкам.
- Выдано: 1,5 млрд риалов (≈$400 млн, ≈31 млрд ₽) за 12 месяцев · цель на 2026 год — 3 млрд риалов (≈$800 млн) для 2 000+ бизнесов
- Фондирование: $75 млн от Fasanara Capital и $20 млн от Gemcorp — это долг под выдачи, а не деньги в капитал
- База: 50 000+ бизнесов в Саудовской Аравии, 600 000+ по группе вместе с Бангладеш
- Бюджет входа в РФ: от 3–5 млн ₽ на агентскую модель без своего капитала, от 300 млн ₽ на собственную книгу займов
- Навык: отраслевой доступ к сегменту + разработчик под интеграцию с факторинговой компанией
- Вердикт для РФ: кредитование как таковое соло неповторимо, повторим слой данных и дистрибуции
- Сложность: высокая
Малый бизнес Саудовской Аравии получает меньше 7% всех кредитов в стране, хотя государство ставит целью довести эту долю до 20% к 2030 году. Разрыв между спросом и предложением оценивают в 300 млрд риалов (≈$80 млрд, ≈6,3 трлн ₽). Причина не в отсутствии денег: ставка центрального банка держится на 4,25%, а исламское финансирование в банках стоит от 3,5% до 7% годовых. Причина в том, что банку нечем оценить лавку, у которой нет ни отчётности, ни залога.
SILQ зашёл в эту дыру со стороны, с которой банк зайти не может: он сначала стал местом, где лавка закупает товар, и только потом начал давать ей деньги.
Что делают
SILQ Financial — финансовое подразделение группы SILQ, образованной в апреле 2025 года слиянием саудовской Sary и бангладешской ShopUp. Sary основали в 2018 году Мохаммед Альдоссари и Халед Альсиари, ShopUp — Афиф Заман в 2016-м. После слияния группу возглавил Заман, финансовое подразделение — Альдоссари. Сделку поддержали $110 млн (≈8,6 млрд ₽) от Sanabil — структуры саудовского суверенного фонда, — фонда Valar Ventures Питера Тиля и Qatar Development Bank.
У подразделения три продукта, и порядок между ними важнее их самих.
 Три продукта SILQ Financial. Omni — операционная система торговой точки, Fina — кредит, Paywell — платежи. Кредит подключается к тем, кто уже работает в Omni.
Omni — это перекроенная касса: управление продажами, закупкой, поставщиками, рекламой и ценами в одном месте. Через неё же идёт закупка на платформе Sary, которой в Саудовской Аравии пользуются больше 50 тысяч бизнесов. Fina — надстройка, которая даёт деньги: товарный кредит на закупку, отсрочка платежа для покупателей поставщика и финансирование под будущую выручку. Ставки не опубликованы, на сайте вместо цены кнопка «заказать демонстрацию».
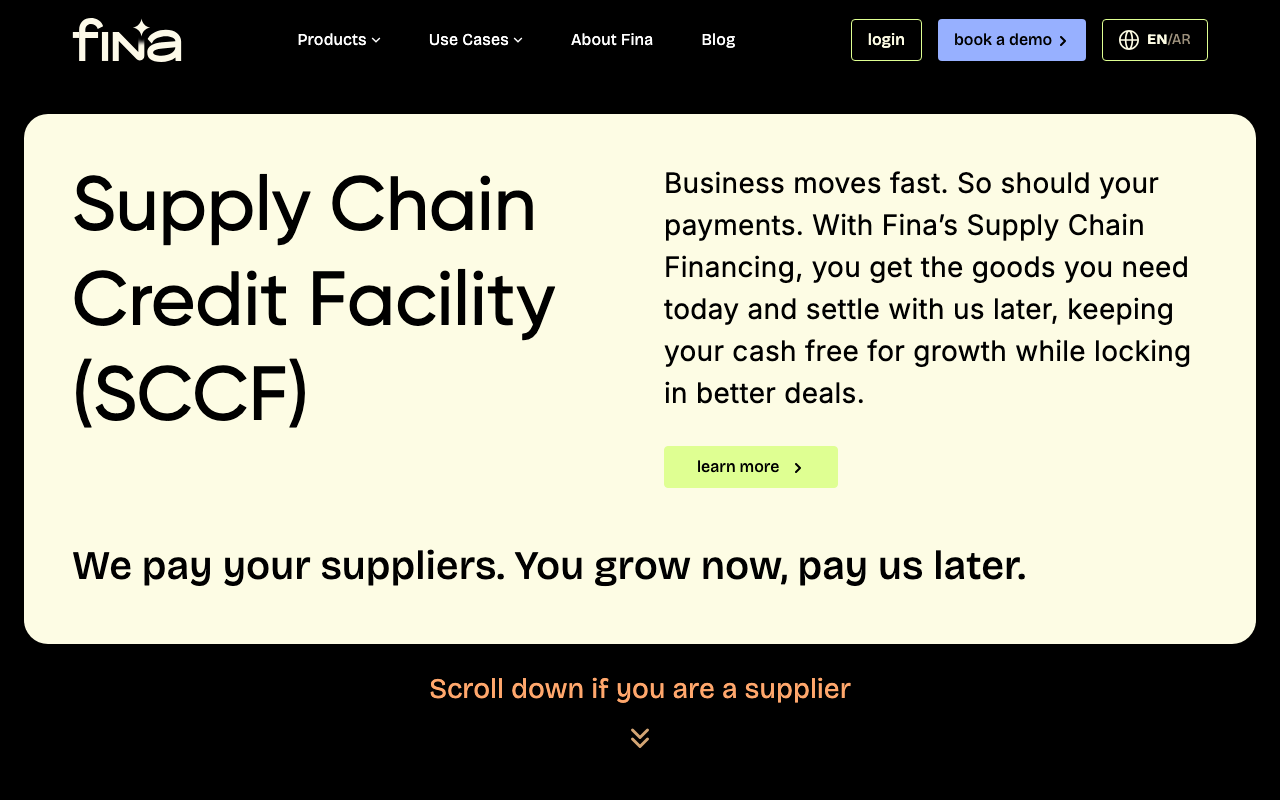 Первый продукт Fina — оплата поставщику за клиента. Формулировка на лендинге прямая: «Мы платим вашим поставщикам. Вы растёте сейчас, платите нам позже».
Смысл конструкции: деньги не выдаются на счёт, они уходят поставщику как целевой платёж за конкретную партию товара. Заёмщик получает не наличные, а товар на полке.
Юнит-экономика
| Метрика | Значение | Статус | Источник |
|---|---|---|---|
| Выдано финансирования за 12 месяцев | 1,5 млрд риалов (≈$400 млн, ≈31 млрд ₽) | со слов компании | Wamda |
| План на 2026 год | 3 млрд риалов (≈$800 млн) для 2 000+ бизнесов | план компании | Wamda |
| Средний размер финансирования | ≈1,5 млн риалов (≈$400 тыс., ≈31 млн ₽) | расчётно | план 3 млрд риалов на 2 000 бизнесов |
| Оборот B2B-торговли в Саудовской Аравии | больше 10 млрд риалов (≈$2,7 млрд) в 2026 году | со слов компании | Wamda |
| Клиентская база | 50 000+ бизнесов в стране, 600 000+ по группе | со слов компании | Fintech News |
| Привлечённое долговое фондирование | $75 млн (282 млн риалов) + $20 млн | подтверждено | FinTech Futures, Alternative Credit Investor |
| Накопленный убыток ShopUp (половина слияния) | 12,8 млрд така (≈$103 млн, ≈8,1 млрд ₽) | по отчётности | The Business Standard |
Суммы пересчитаны по курсу ЦБ на 23 июля 2026 года: $1 = 78,48 ₽, 1 риал = 20,93 ₽; така — по рыночному курсу 123,4 за доллар.
Первое, что нужно понять про эту модель: $75 млн и $20 млн — не инвестиции в компанию, а кредитные линии под выдачи. Это принципиально другая природа денег. Эквити оплачивает убытки, долговая линия обязана обслуживаться из спреда между стоимостью фондирования и ставкой для заёмщика. Fasanara и Gemcorp — фонды частного кредита, деньги у них не бесплатные. Значит вся экономика Fina сидит в трёх числах: стоимость денег, ставка для лавки и доля невозвратов. Ни одно из трёх публично не раскрыто, и это главный пробел в разборе — честнее сказать прямо, чем подставить правдоподобные цифры.
Второе: средний размер финансирования получается около $400 тыс. на бизнес. Это не микрозаймы уличным торговцам, а оптовые товарные линии для оптовиков и сетей общепита. Сегмент выбран верно — там, где чек оправдывает работу с риском.
Третье, о чём в пресс-релизах не пишут: вторая половина слияния убыточна. ShopUp к моменту сделки накопил 12,8 млрд така убытка, а в 2022–23 финансовом году показал годовой убыток больше $49 млн при долге $46 млн и падении денежных остатков с $87 до $69 млн. Слияние с прибыльной саудовской частью решает эту проблему масштабом и доступом к капиталу Залива — но проблема реальная и никуда не делась.
Такой разбор с цифрами и финмоделью — каждый день в @solopreneuro.
Где на самом деле дельта
Банк отказывает лавке не из вредности. У него нет данных: отчётности нет, залога нет, транзакции наличными. Платформа, через которую лавка закупает товар, видит другое — что именно она берёт, на какую сумму, с какой периодичностью, как платит по прошлым отсрочкам, растёт ли объём.
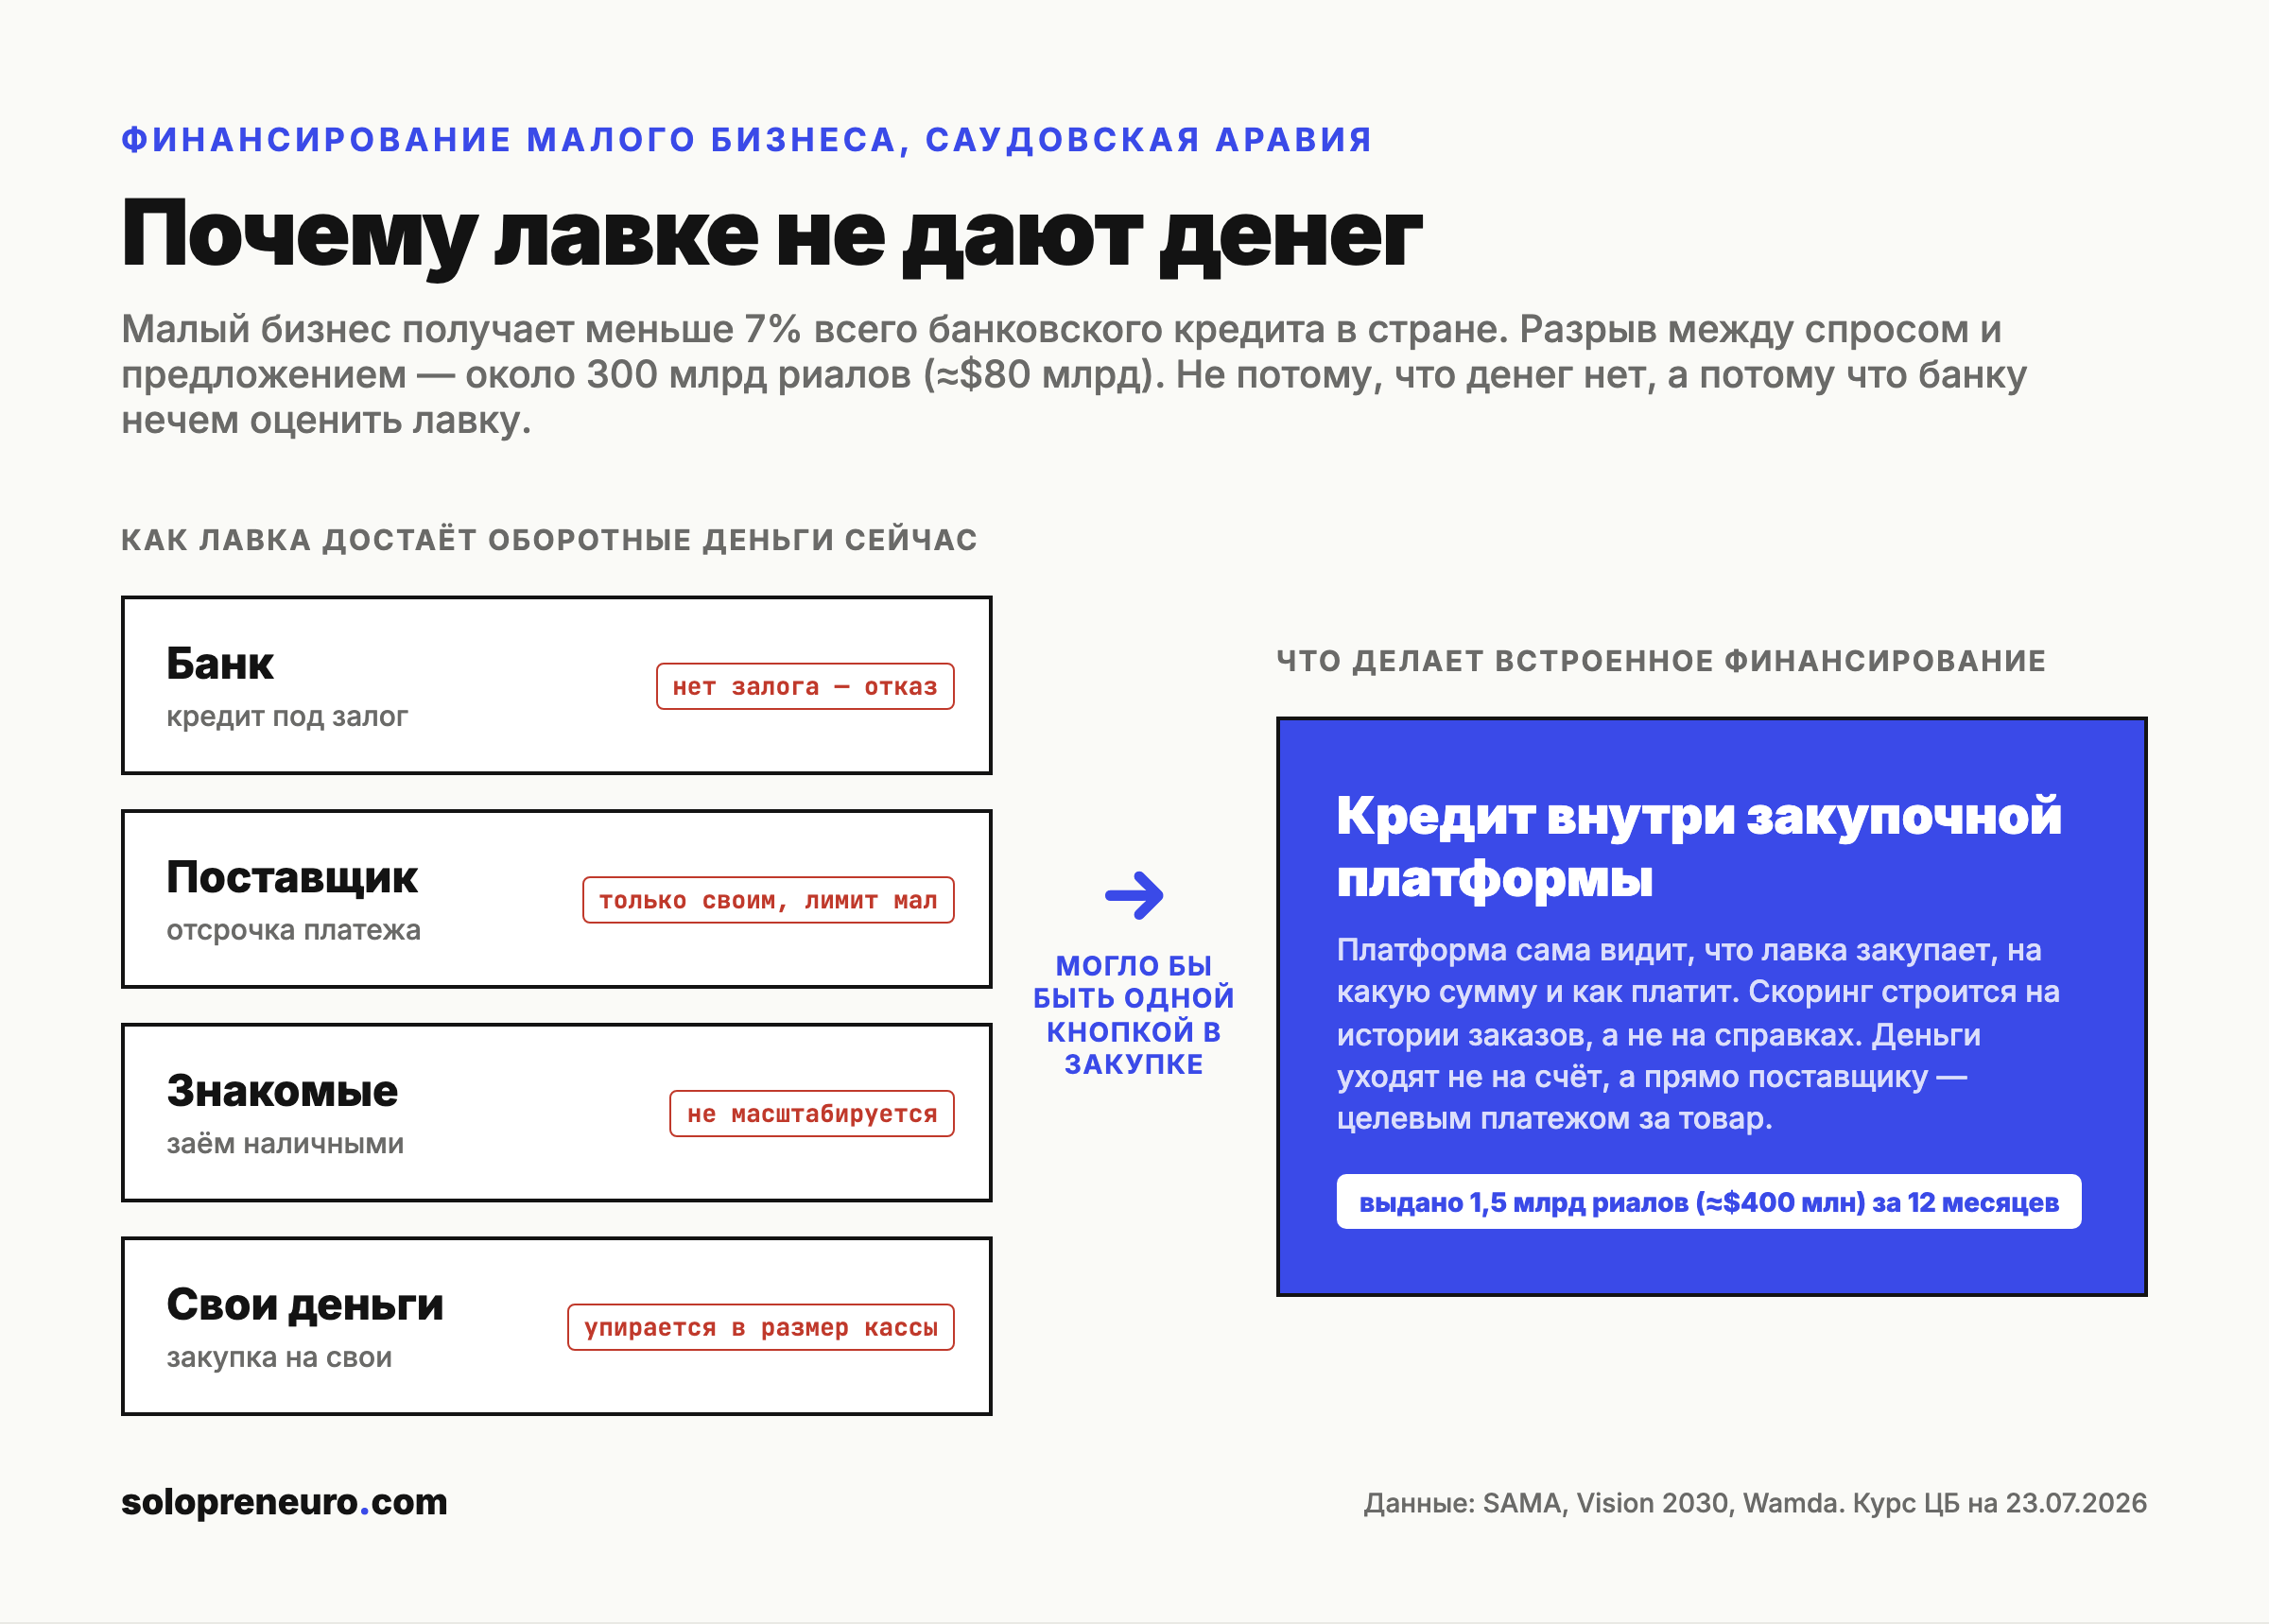 Разрыв закрывается не деньгами, а данными: платформа знает поведение заёмщика лучше, чем банк с его пакетом документов.
Дальше работает вторая защита. Деньги уходят прямо поставщику за товар — заёмщик физически не может потратить их на другое. Плюс канал возврата: платформа знает и последующие закупки, и в случае просрочки просто закрывает лимит, а вместе с ним и доступ к товару, на котором держится вся торговля. Для лавки перестать платить означает остаться без поставки.
Отсюда и барьер для конкурентов. Скопировать кредитный продукт легко, скопировать историю закупок 50 тысяч точек нельзя. Первым делом строится не кредит, а поток.
Считаем твою экономику
Для российских условий считаем не собственный кредит — он требует лицензии и капитала, — а слой, который реально запускается одному человеку: агентская выдача через партнёра-фактора для узкого сегмента, где вы имеете доступ и понимаете риск.
Модель: вы сводите поставщика и покупателя в одной нише (например, оптовые поставки для кофеен), даёте им простой инструмент заказа и передаёте сделки факторинговой компании, получая комиссию с профинансированного оборота. Типичная агентская комиссия на рынке — 0,3–1% от суммы сделки.
| Месяц | Активных покупателей | Оборот через платформу | Профинансировано (60%) | Комиссия 0,7% | Расходы | В карман |
|---|---|---|---|---|---|---|
| 3 | 15 | 9 млн ₽ | 5,4 млн ₽ | 38 тыс. ₽ | 120 тыс. ₽ | −82 тыс. ₽ |
| 6 | 40 | 26 млн ₽ | 15,6 млн ₽ | 109 тыс. ₽ | 150 тыс. ₽ | −41 тыс. ₽ |
| 12 | 110 | 78 млн ₽ | 47 млн ₽ | 328 тыс. ₽ | 190 тыс. ₽ | +138 тыс. ₽ |
Расчёт исходит из среднего оборота 600–700 тыс. ₽ в месяц на активного покупателя и того, что финансирование берут примерно на 60% закупок. В расходах — инфраструктура, эквайринг, один помощник на подключение точек с шестого месяца.
Три поправки:
- Если комиссия 0,3%, а не 0,7% — выход в плюс сдвигается за 20-й месяц, и модель имеет смысл только с оборотом от 200 млн ₽ в год.
- Если брать риск на себя — экономика меняется полностью: доход растёт до 1,5–2,5% от профинансированной суммы в месяц, но нужен капитал от 300 млн ₽, статус микрофинансовой или факторинговой организации и резерв на невозвраты 3–7%.
- Если сегмент платит плохо — при доле проблемной задолженности выше 5% агентская модель выживает (риск не ваш), собственная книга займов — нет.
Главное отличие от копирования SILQ: у них платформа сначала заработала на торговле, а кредит пришёл вторым слоем. Начинать с кредита без потока — значит выдавать деньги вслепую, ровно как банк, только без его капитала.
Что нужно, чтобы повторить
| Нужно | Конкретика |
|---|---|
| Бюджет старта | 3–5 млн ₽ на агентскую модель; от 300 млн ₽ на собственную книгу займов |
| Юридический статус | Для агентской модели — обычное ООО; для своей книги — микрофинансовая организация в реестре ЦБ или факторинговая компания |
| Время до первой версии | 2–3 месяца: каталог, заказ, передача сделки партнёру |
| Время до продаваемого | 9–12 месяцев до устойчивого оборота |
| Навыки | Доступ к отраслевому сегменту, переговоры с фактором, разработчик под интеграцию |
| Главная сложность | Набрать поток закупок раньше, чем начнёшь давать деньги |
Как выходили на рынок
Как это делала Sary. Компания начала в 2018 году как закупочный маркетплейс для мелкой розницы: сводила лавки с оптовиками, брала на себя доставку. Финансирование появилось позже, когда накопились данные о заказах. К моменту слияния совокупно с ShopUp платформы обслуживали больше 600 тысяч точек — розницу, отели, рестораны, кафе и оптовиков, — провели через себя больше $5 млрд сделок, выдали больше $750 млн встроенного финансирования и обеспечили 100 млн отгрузок.
Порядок здесь и есть главный урок: сначала логистика и закупка, потом данные, потом деньги. Обратный порядок означал бы выдавать кредиты незнакомым людям.
Второй ход — деньги под выдачи брали не у венчурных фондов, а у фондов частного кредита, отдельными линиями под конкретный портфель. Это позволяет наращивать книгу займов, не размывая доли основателей.
Чего в публичных источниках нет: стоимости привлечения клиента, доли просрочки, ставок для заёмщика и того, вышло ли финансовое подразделение в прибыль. Выдумывать это мы не будем.
Как выходить тебе. План под российские условия.
- Кому продавать первым. Не «малому бизнесу», а конкретному сегменту с регулярной закупкой у постоянных поставщиков: кофейни и небольшие кафе, зоомагазины, автосервисы, салоны красоты. Признак хорошего сегмента — закупка минимум дважды в месяц у 3–5 поставщиков и кассовый разрыв между оплатой партии и продажей.
- Триггер покупки. Не ставка, а срок. Владелец кофейни не сравнивает годовые проценты — он смотрит, сможет ли взять партию зерна сегодня, а заплатить после выручки выходных.
- Как достать первых 10–50. Идти не к покупателям, а к поставщикам: у оптовика уже есть база из сотен точек, и ему выгодно, чтобы за клиента платили сразу. Один поставщик, согласившийся подключить отсрочку через вас, приводит десятки покупателей.
- Последовательность. Сначала свести поток закупок без всякого кредита (2–3 поставщика, 30–50 точек). Потом подключить фактора и включить финансирование на проверенных. Собственная книга займов — только после того, как год данных показал реальный уровень невозвратов.
- Оффер первого разговора с поставщиком: «Ваши клиенты получат отсрочку 30 дней, а деньги вы получите на следующий день после отгрузки. Риск не ваш».
- С кем НЕ начинать. С разовых и сезонных закупок, где нет истории и повторяемости: строительные подряды, разовые поставки оборудования. Данных для скоринга там не накопится.
Применение в России и СНГ
Механика в России уже работает, но в другой упаковке. Вместо встроенного кредита в закупочной платформе — факторинг и банковские продукты, привязанные к обороту на маркетплейсах.
Рынок факторинга большой и растущий: участники получили 511 млрд ₽ вознаграждения за 2025 год, на 28% больше прошлого года. Портфель на 1 июля 2025 года — 2,41 трлн ₽, при этом сегмент малого и среднего бизнеса — всего 169 млрд ₽, то есть около 7% рынка. Факторингом пользовались 16 639 компаний, из них 73% — малый и средний бизнес. Иначе говоря, российская картина зеркалит саудовскую: инструмент есть, но до мелкой розницы он почти не доходит.
Со стороны маркетплейсов зазор закрывают банки с прямым доступом к обороту продавца: Точка выдаёт до 30 млн ₽ под 22–26% годовых с решением за 1–3 дня, Т-Банк — до 25 млн ₽ под 23–27%, Модульбанк — до 10 млн ₽. Это ровно логика SILQ: кредит выдаётся не под залог, а под видимый в реальном времени оборот. Разница в том, что в России данные принадлежат маркетплейсу и банку, а не отраслевой закупочной платформе — и вот там, в оптовой закупке вне маркетплейсов, поле пустое.
Регуляторика. Выдавать займы от своего имени систематически нельзя без статуса: нужна микрофинансовая организация в реестре ЦБ либо работа через факторинговую компанию. Агентская модель этого не требует, но и доход в ней в разы меньше. Учёт уступки требования — по 824-й статье Гражданского кодекса; для работы с персональными данными предпринимателей — 152-ФЗ.
Стек: товарный каталог и заказ на своей платформе, интеграция с 1С и складом поставщика, платежи через ЮKassa или Т-Банк, электронная подпись для уступки требования, скоринг на своей истории заказов.
Аналоги, с которыми придётся конкурировать: Сбер Факторинг, «Тинькофф Оборот», финтех-сервисы самих маркетплейсов. Незанятая щель — узкие отраслевые закупки вне маркетплейсов, где никто не видит поток целиком.
Осторожно со ставками. У экосистемных схем эффективная стоимость денег для продавца доходит до 85% годовых. Строить бизнес на непрозрачной цене денег — короткий путь: сегмент выгорает, а регулятор рано или поздно приходит.
Вердикт: применимо с адаптацией. Повторяется не кредитная организация, а слой данных и дистрибуции — платформа закупки в узкой нише, где финансирование подключается партнёром.
Риски
- Цена денег не раскрыта. Ни ставок, ни просрочки, ни маржи компания не публикует. Модель на долговом фондировании живёт ровно до момента, пока спред покрывает невозвраты — и снаружи это не проверяется.
- Убыточная половина группы. ShopUp накопил 12,8 млрд така (≈$103 млн) убытка. Слияние даёт капитал и рынок, но не отменяет накопленной дыры.
- Кредитный цикл. Портфель товарных займов выглядит отлично на растущем рынке и разваливается на падающем. У Fina пока не было полноценного спада: продукт живёт меньше двух лет.
- Концентрация фондирования. Две линии от двух фондов частного кредита. Если рефинансирование подорожает, выдачи придётся резать.
- В РФ порог входа выше. Собственная книга займов упирается в лицензию и капитал; агентская модель зарабатывает в разы меньше и зависит от условий партнёра-фактора.
Вердикт
Работает не кредит, а последовательность: сначала стать местом, где бизнес закупает, потом продавать ему деньги — в России это повторимо в узкой оптовой нише через партнёрство с фактором, но не как самостоятельный кредитор.
Ещё разборы в этой нише: Saible: страховка от банкротства субподрядчиков · Keyper: аренда с оплатой вперёд в Дубае · Daalchini: умные вендинги в Индии
Такой разбор — с цифрами, юнит-экономикой и бюджетом на старт — выходит каждый день в канале.
Читать разборы в Telegram