Contents: как купить шесть SaaS-компаний вместо того, чтобы строить одну с нуля
Contents за три года купила шесть компаний в Италии, Испании и Франции: берут не технологию, а клиентов с подписанными договорами. По отчётности выручка выросла с €3,48 до €5,49 млн, но убыток за тот же год вырос с €1,97 до €3,67 млн. Разбираем экономику скупки и считаем соло-версию: покупка одного работающего сервиса за 2-4 годовые прибыли.
- Рынок
- Рынок микро-сделок в софте: медианный мультипликатор по сделкам меньше $10 млн — 3,9 годовой прибыли, микро-сервисы уходят в среднем за 2,85, самый живой диапазон $100-500 тыс. со средним чеком $323 тыс. (≈25 млн ₽). В России мультипликаторы ниже: 1,2-2,8 для микробизнеса и 2,5-4,0 для малого бизнеса с историей.
- Бюджет
- $30-50 тыс. (≈2,4-3,9 млн ₽) на первую покупку работающего сервиса с выручкой $2-10 тыс. в месяц
- Модель
- SaaS
- Сложность
- высокая
- Чтение
- · 7 мин чтения
Коротко
- Что: вместо того чтобы растить продажи, покупают мелкие контентные компании с готовыми клиентами и подключают к ним свой ИИ. Шесть покупок с 2023 года.
- Выручка: €5,49 млн (≈492 млн ₽) за 2023 год по отчётности — при убытке €3,67 млн (≈329 млн ₽)
- Заявленная годовая выручка: €10 млн (≈896 млн ₽) — со слов компании, отчётностью пока не подтверждено
- Привлечено: $25 млн (≈€21,8 млн, ≈1,96 млрд ₽), включая деньги Qatar Development Bank и фонда Thomson Reuters
- Бюджет входа: от $30–50 тыс. (≈2,4–3,9 млн ₽) за первую покупку микро-сервиса
- Время до сделки: 2–4 месяца на поиск и проверку
- Навык: чтение отчётности продавца и умение перевести чужой продукт на свою инфраструктуру
- Вердикт для РФ: применимо в уменьшенном виде — покупка одного работающего сервиса вместо шести
- Сложность: высокая
Итальянская Contents за три года купила шесть компаний в трёх странах: бюро переводов, площадки контент-маркетинга, испанскую платформу финансовой грамотности. Ни по одной сделке не раскрыта сумма. Зато раскрыта отчётность самой Contents, и она объясняет стратегию лучше пресс-релизов: выручка за 2023 год — €5,49 млн против €3,48 млн годом ранее, но убыток за тот же период вырос с €1,97 млн до €3,67 млн.
Компания покупает не технологии. Она покупает клиентов с подписанными договорами — потому что продавать корпорациям ИИ-платформу с нуля дороже и медленнее, чем купить того, кто уже продал.
Что делают
Contents — миланская компания, основанная Массимилиано Скуиллаче. По итальянскому реестру юридическое лицо Contents Spa зарегистрировано в 2016 году, в штате 50–99 человек. Продукт менялся: сначала генерация текстов, теперь — платформа, которая управляет ИИ-агентами, корпоративными знаниями и цепочками согласования контента для крупных брендов.
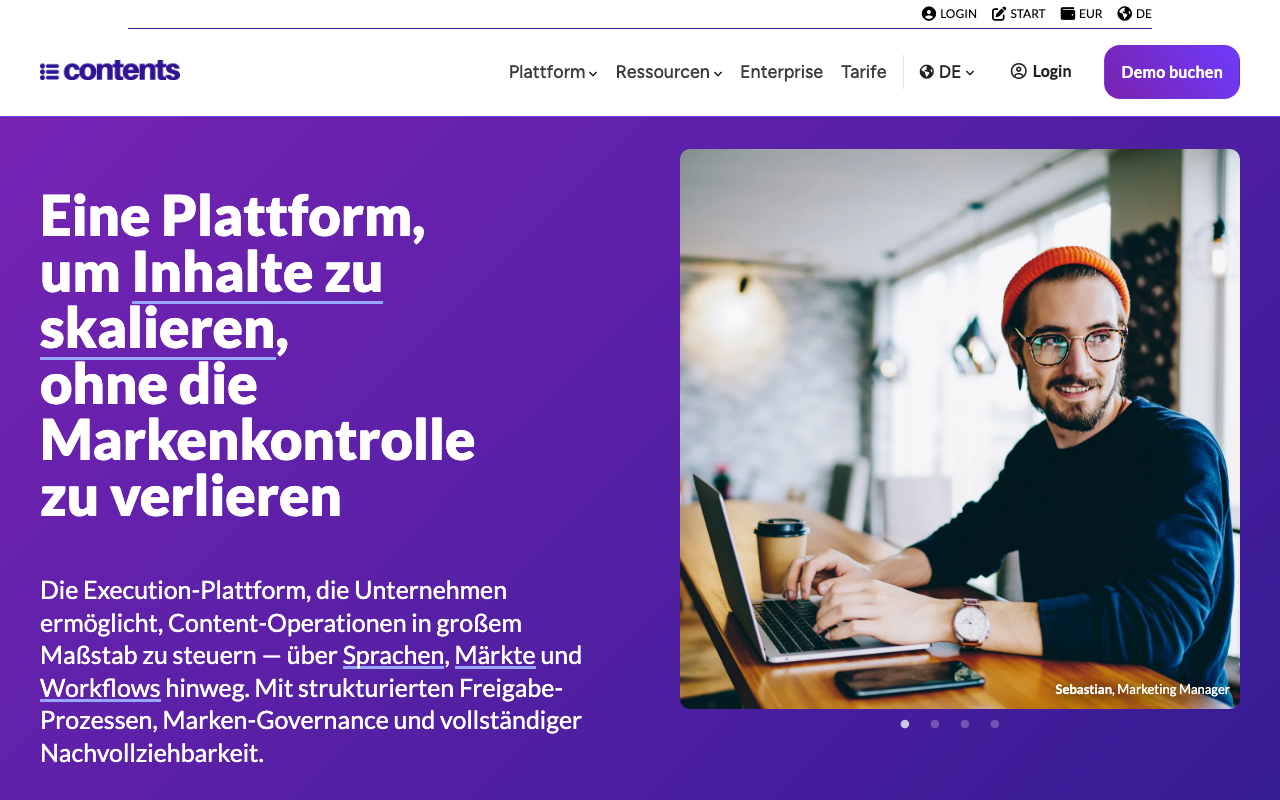 Позиционирование сместилось с генерации текстов на управление процессом: согласования, контроль бренда, прослеживаемость. Так продукт продаётся отделу маркетинга крупной компании, а не копирайтеру.
Деньги: $18 млн раунда Series B и расширение на €5,9 млн в феврале 2026 года от Alkemia Capital. Всего привлечено около $25 млн, среди инвесторов — фонд Thomson Reuters, SparkLabs и Qatar Development Bank, для которого это была первая прямая инвестиция в компанию с итальянской пропиской.
Ценообразование закрытое: на странице тарифов нет ни одной цифры.
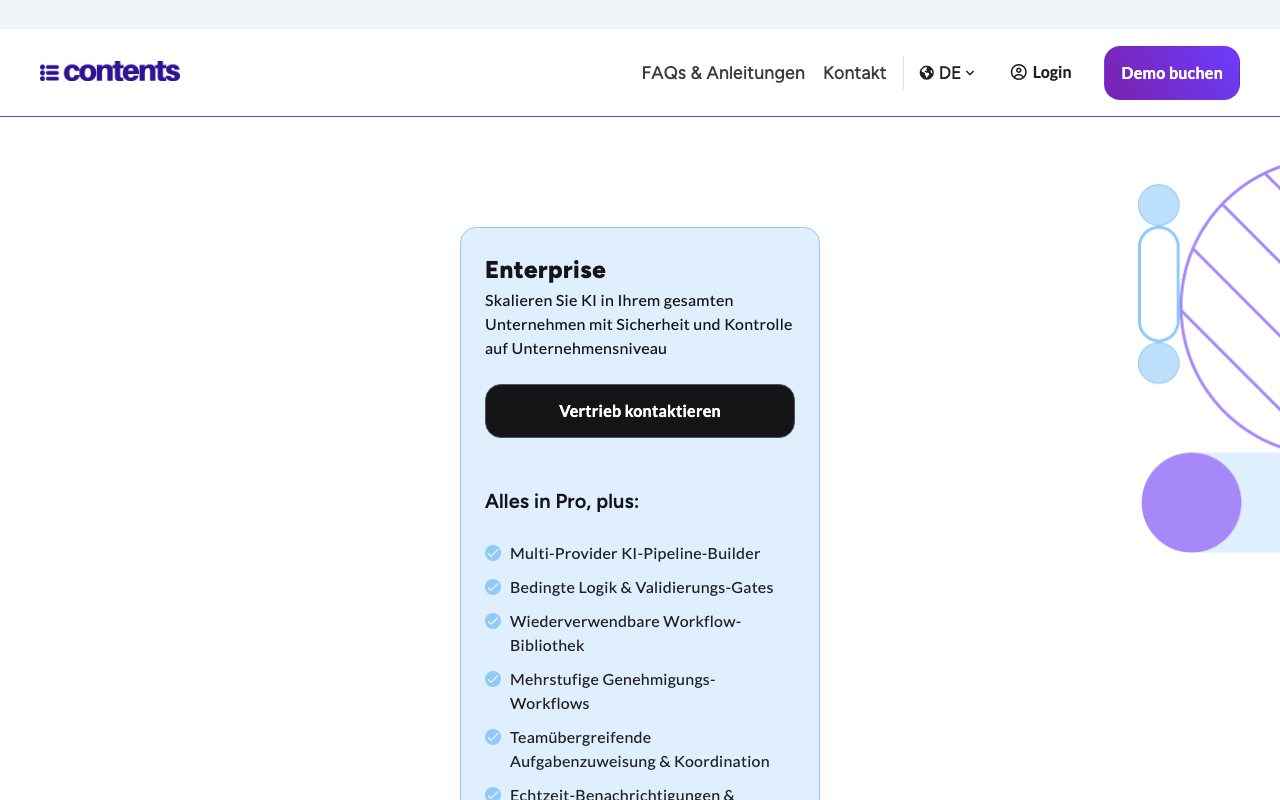 Страница тарифов: тариф Enterprise без цены и кнопка «связаться с отделом продаж». Это сигнал о том, кому продают — крупным клиентам с индивидуальным договором, а не самообслуживанию.
Юнит-экономика
| Метрика | Значение | Статус | Источник |
|---|---|---|---|
| Выручка 2023 | €5 488 235 (≈492 млн ₽) | подтверждено отчётностью | FatturatoItalia по данным реестра |
| Выручка 2022 | €3 479 141 (≈312 млн ₽) | подтверждено отчётностью | FatturatoItalia |
| Убыток 2023 | €3 670 538 (≈329 млн ₽) | подтверждено отчётностью | FatturatoItalia |
| Убыток 2022 | €1 968 792 (≈176 млн ₽) | подтверждено отчётностью | FatturatoItalia |
| Заявленная годовая выручка | €10 млн (≈896 млн ₽) | со слов компании | Notizie.it |
| Штат | 50–99 по реестру, около 139 по оценке | реестр и оценка | FatturatoItalia, Latka |
| Привлечено | $25 млн (≈€21,8 млн, ≈1,96 млрд ₽) | подтверждено | EU-Startups |
| Сумма любой из шести сделок | не раскрыта | — | — |
Суммы пересчитаны по курсу ЦБ на 23 июля 2026 года: €1 = 89,60 ₽, $1 = 78,48 ₽.
Что видно из этих чисел. Выручка выросла на 58% за год, убыток — на 86%. Каждый заработанный евро сопровождался 67 центами убытка. Это нормально для стратегии скупки на венчурные деньги, но означает, что модель пока не самоокупаема: покупки оплачиваются раундами, а не собственной прибылью.
Разрыв между отчётными €5,49 млн за 2023 год и заявленными €10 млн годовой выручки объясняется двумя причинами сразу: с тех пор прошло время, и в группу добавились купленные компании со своей выручкой. Проверить консолидированную цифру по открытым источникам нельзя — отчётность приобретённых компаний в других странах отдельно не сводится.
Такой разбор с цифрами и финмоделью — каждый день в @solopreneuro.
Что именно покупают
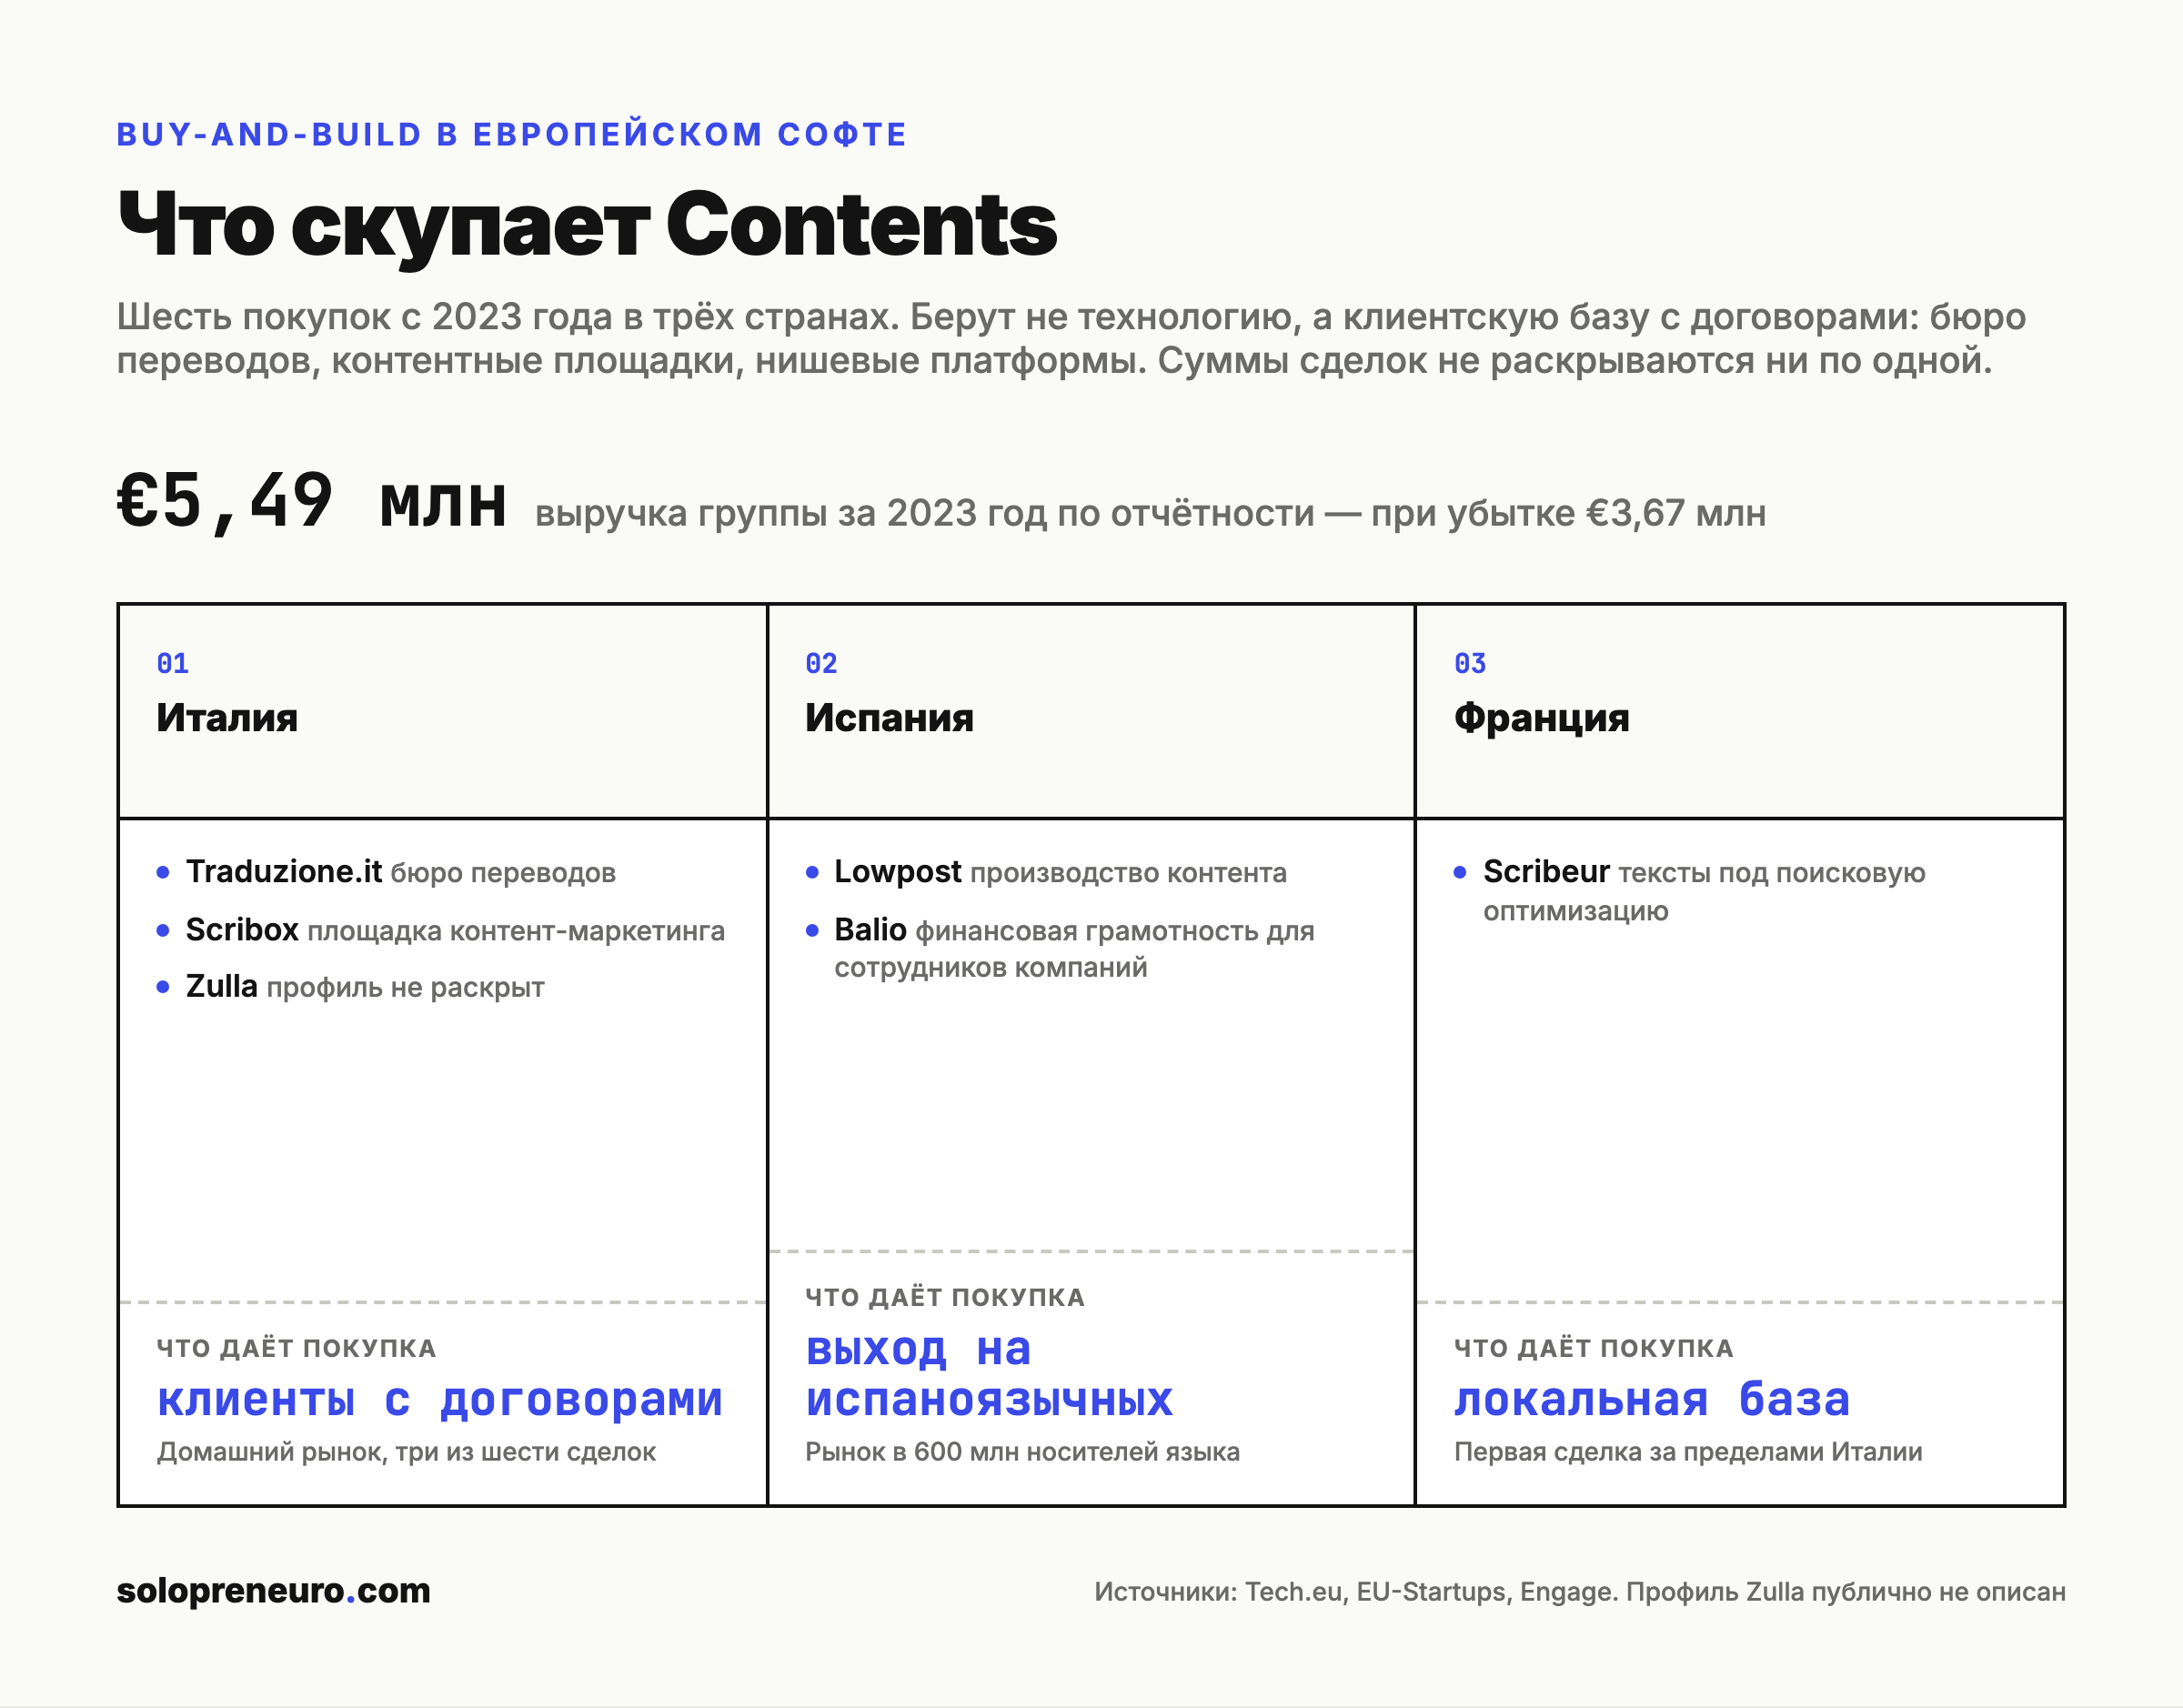 Шесть покупок с 2023 года. Отраслевая логика одна: взять компанию с живыми договорами и перевести её работу на свою технологическую базу.
Список: Scribeur во Франции — тексты под поисковую оптимизацию, Lowpost в Испании — производство контента, Traduzione.it — итальянское бюро переводов, Scribox — итальянская площадка контент-маркетинга, Zulla в Италии и, в июле 2026 года, Balio — барселонская платформа финансовой грамотности для сотрудников компаний.
Логика везде одинаковая: покупается компания с работающими корпоративными договорами, в её продукт встраивается ИИ-слой покупателя, издержки на производство падают, маржа растёт. Бюро переводов с двадцатью переводчиками после подключения машинного перевода с постредактурой выполняет тот же объём меньшими силами — а договоры с клиентами остаются.
Посчитаем, что даёт такая интеграция на примере бюро переводов — это самая понятная из шести целей. Переводчик выдаёт около 2 000 слов в день; с машинным переводом и постредактурой — 5 000 и больше, прирост производительности по замерам составляет от 50% до 140% в зависимости от языковой пары. При этом ставка за постредактуру — 30–70% от ставки живого перевода: типично $0,10 за слово против $0,20.
Дальше арифметика решает всё. Если бюро оставляет цену для клиента прежней, а себестоимость слова падает вдвое при росте выработки в 2,5 раза, валовая маржа заказа растёт кратно. Если цену приходится снижать вслед за рынком — а она снижается, экономия на переводе в целом по отрасли оценивается в 40–60%, — выигрыш съедается конкуренцией и достаётся клиенту.
Именно здесь и проходит грань между «купили актив» и «купили падающий нож». Ответ зависит от того, есть ли у купленной компании договоры, которые не переторговываются каждый квартал. Публично Contents этого не раскрывает, и это главный незакрытый вопрос ко всей стратегии.
Покупка Balio выбивается из ряда: финансовая грамотность сотрудников — не контент-бизнес. Это либо выход в новую нишу через готового игрока, либо покупка ради базы корпоративных клиентов в Испании. Компания объясняет сделку выходом на испаноязычный рынок в 600 млн человек.
Считаем твою экономику
Скупать шесть компаний за венчурные деньги — не соло-стратегия. Соло-версия того же приёма: купить один работающий сервис вместо того, чтобы полтора года строить свой и искать первых клиентов.
Рынок для этого сложился. По данным Acquire.com, медианный мультипликатор по сделкам меньше $10 млн — 3,9 годовой прибыли. Микро-сервисы уходят в среднем за 2,85 прибыли, верхняя четверть — за 6,13. Сделки дешевле $100 тыс. закрываются по 1,68, дороже $1 млн — по 4,3. Самый живой диапазон — $100–500 тыс. со средним чеком $323 тыс. (≈25 млн ₽).
Расчёт покупки сервиса с прибылью $1 500 в месяц (≈118 тыс. ₽) по цене 3 годовых прибыли, то есть за $54 тыс. (≈4,2 млн ₽):
| Месяц | Что происходит | Прибыль в месяц | Накопленный итог |
|---|---|---|---|
| 0 | Сделка: $54 тыс. | — | −$54 тыс. |
| 1–6 | Перенос на свою инфраструктуру, сокращение расходов | $1 800 | −$43 тыс. |
| 7–12 | Поднятие цены на 20% для новых клиентов | $2 300 | −$29 тыс. |
| 13–24 | Стабильный режим, минимум разработки | $2 500 | +$1 тыс. |
Окупаемость — около двух лет, ровно как и обещает мультипликатор. Смысл покупки не в скорости возврата, а в том, что вы покупаете уже проверенный спрос: клиенты платят, отток известен, продукт кому-то нужен. Этих трёх фактов нет ни у одного нового проекта.
Три поправки:
- Если отток после смены владельца выше 5% в месяц — а это частый исход, клиенты уходят вслед за прежним основателем, — окупаемость уезжает за три года.
- Если продавец завышал прибыль (не учёл свою зарплату, разовые продажи выдал за регулярные) — реальный мультипликатор оказывается не 3, а 5–6. Отсюда правило: проверять выписки платёжной системы за 24 месяца, а не презентацию.
- Если сервис держится на одном канале трафика — покупается не бизнес, а позиция в выдаче, которая обнуляется при обновлении алгоритма.
Что нужно, чтобы повторить
| Нужно | Конкретика |
|---|---|
| Бюджет старта | $30–50 тыс. (≈2,4–3,9 млн ₽) на первую сделку |
| Время до сделки | 2–4 месяца: поиск, проверка, переговоры, перенос |
| Где искать | Acquire.com, Flippa, Empire Flippers; в РФ — прямые переговоры с владельцами нишевых сервисов |
| Навыки | Чтение отчётности продавца, техническая приёмка, миграция инфраструктуры |
| Главная сложность | Удержать клиентов первые полгода после смены владельца |
Как выходили на рынок
Как это делала Contents. Компания начала в 2016–2017 годах с генерации текстов и росла органически: в 2018 году выручка составляла €631 тыс., в 2021-м — €2,11 млн. Переход к скупке начался в 2023 году, после первого крупного привлечения.
Порядок ходов такой: сначала собственный продукт и выручка, потом деньги инвесторов, потом покупки на эти деньги. Покупки при этом не про технологию — приобретаемые бюро переводов и контентные площадки технологически проще покупателя. Берут за дистрибуцию: за подписанные договоры с компаниями, к которым иначе пришлось бы пробиваться через отдел закупок два года.
Второе наблюдение: все шесть целей — из смежной ниши и из соседних стран. Никаких покупок в США, никаких смежных отраслей ради диверсификации. Это позволяет переводить купленное на одну платформу без переписывания всего.
Чего в открытых источниках нет: сумм сделок, доли купленной выручки в общей, оттока клиентов после сделок и того, вышла ли хоть одна купленная компания на прибыль после интеграции. Без этого судить об успехе стратегии рано — известно только, что убыток растёт быстрее выручки.
Как выходить тебе.
- Что покупать первым. Сервис с выручкой $2–10 тыс. в месяц, старше двух лет, с оплатой по подписке и понятным каналом привлечения. Не покупать проекты, живущие на одном рекламном канале или на партнёрских ссылках.
- Где искать. Acquire.com и Flippa для англоязычных сервисов; для российского рынка биржи слабее, поэтому работает прямой заход к владельцам нишевых сервисов, которые перестали развиваться, но продолжают приносить деньги. Признак такого владельца: последнее обновление продукта год назад, а оплата всё ещё принимается.
- Как проверять. Выписки платёжной системы за 24 месяца, разбивка выручки по клиентам (если один клиент даёт больше 20% — это риск), помесячный отток, источники трафика в аналитике, доступ к репозиторию.
- Как торговаться. Часть суммы платить не сразу, а через 6–12 месяцев в зависимости от удержания клиентов. Это стандартная практика, которая защищает от ухода базы вслед за прежним владельцем.
- Первые действия после покупки. Ничего не менять в продукте три месяца. Написать каждому клиенту лично. Сократить расходы на инфраструктуру. Поднимать цену — только для новых.
- С чем НЕ связываться. С сервисами, где владелец сам оказывает услугу руками: покупается не актив, а рабочее место, и без человека оно не работает.
Применение в России и СНГ
Стратегия скупки применима, но упирается в цену денег. При ключевой ставке, делающей кредит дорогим, покупать бизнес заёмными средствами почти невозможно — сделки идут за свои.
Мультипликаторы на российском рынке ниже западных: по обзорам рынка готового бизнеса типичный коридор для микробизнеса — 1,2–2,8 годовой прибыли, для малого бизнеса с устойчивой историей — 2,5–4,0. Быстрее всего продаются активы с окупаемостью до 18 месяцев; ИТ-услуги для малого бизнеса уходят с окупаемостью 8–12 месяцев. Для покупателя это хорошая новость: тот же актив в России стоит дешевле, чем аналог на Acquire.com.
Что мешает. Проверить продавца сложнее: у микробизнеса часто нет раздельного учёта, оплата идёт на карту физлица, договоров с клиентами нет. Отсюда практическое правило: если продавец не может показать историю поступлений за два года, цена сделки — не больше годовой прибыли.
Юридическая рамка. Покупка доли в ООО — через нотариуса, с проверкой на залоги и обеспечительные меры; покупка «сервиса» у самозанятого юридически чаще всего означает покупку исключительных прав на код и базы по договору отчуждения, а не покупку бизнеса. Обязательно фиксировать переход прав на домен, репозиторий, аккаунты платёжной системы и рекламных кабинетов — иначе через месяц выясняется, что домен оформлен на бывшего подрядчика.
Где искать в РФ: профильные Telegram-каналы по продаже проектов, биржи готового бизнеса, но главное — прямой обход владельцев работающих нишевых сервисов. Отраслевые SaaS под общепит, автосервисы, клиники — там много продуктов, сделанных пять лет назад, живущих на 30–80 клиентах и брошенных основателем ради работы по найму.
Стек после покупки: перенос на Yandex Cloud или Selectel, платежи через ЮKassa или Т-Банк, поддержка через Telegram-бота вместо своей службы.
Вердикт: применимо с адаптацией. Копируется не скупка шести компаний, а сам принцип: покупать проверенный спрос вместо того, чтобы полтора года искать его самому.
Риски
- Убыток растёт быстрее выручки. €5,49 млн выручки при €3,67 млн убытка за 2023 год. Стратегия оплачивается раундами; если рынок капитала закроется, покупки прекратятся.
- Ни одна сумма сделки не раскрыта. Судить об эффективности скупки со стороны нельзя: неизвестно ни сколько заплатили, ни что купили в деньгах.
- Интеграция дороже покупки. Свести шесть компаний в разных странах на одну платформу — работа на годы. Пока она не завершена, группа несёт издержки каждой компании отдельно.
- Отток после смены владельца. Мелкие контентные компании держатся на личных отношениях основателя с клиентами. При смене владельца часть базы уходит — насколько большая, публично не сообщается.
- Ниша под давлением. Производство контента дешевеет из-за тех же языковых моделей, на которых строится продукт. Купленные бюро переводов теряют в цене услуги ровно потому, что технология подешевела.
Вердикт
Покупать чужую клиентскую базу вместо того, чтобы строить свою, — рабочий приём, но в исполнении Contents он пока оплачивается инвесторами, а не прибылью; соло-версия того же хода — одна покупка сервиса с проверенным спросом за 2–4 годовые прибыли.
Ещё разборы в этой нише: Capgo: $24 тыс. в месяц на обновлениях мимо App Store · Promptwatch: €2 млн выручки на слежке за ответами ChatGPT · Lunch Money: соло-приложение для бюджета
Такой разбор — с цифрами, юнит-экономикой и бюджетом на старт — выходит каждый день в канале.
Читать разборы в Telegram