У британского справочника Yell — того самого, что раньше печатал жёлтые страницы с телефонами сантехников, — за год до марта 2024-го посещаемость платформы упала на 25%, а средняя выручка с одного клиента при этом выросла на 5,6% и достигла рекордного уровня с 2020 года. Трафик тает, база клиентов сокращается на 12% в год, а денег с каждого оставшегося подрядчика компания вытягивает больше, чем раньше. Это не история про рост. Это история про то, как умирающий справочник продолжает доить тех, кто ещё не ушёл.
Разбираемся, что происходит с бизнес-моделью сайтов, которые зарабатывают на продаже заявок подрядчикам — сантехникам, репетиторам, мастерам по ремонту, юристам. Вопрос для читателя-одиночки простой: можно ли сегодня построить такой сайт с нуля, какая модель монетизации — плата за лид или подписка на поток заявок — реально работает, и что из этого применимо в России с её регуляторикой и рынком.
Ниша выглядит соблазнительно простой: не нужно ни склада, ни доставки, ни своей команды исполнителей — только форма на сайте и база подрядчиков, готовых платить за контакт. Именно поэтому за последние двадцать лет в неё вошли сотни игроков — от локальных однодневных сайтов до публичных компаний с миллиардной выручкой. Но простота входа не означает лёгкости удержания: три из семи разобранных ниже компаний либо теряют выручку, либо теряют базу подрядчиков, либо не пережили конкуренцию вовсе. Дальше — что из этого следует для человека, который хочет попробовать сам.
Суть модели: три поколения одного бизнеса
Справочник-лидогенератор — это сайт, который собирает спрос от людей, которым нужна услуга (почистить трубу, отремонтировать телефон, найти репетитора), и продаёт контакт этого человека подрядчику. Площадка не участвует в сделке и не проводит через себя деньги за саму услугу — в этом ключевое отличие от маркетплейса вроде Ozon или Авито Услуг с онлайн-оплатой. Площадка продаёт информацию о потенциальном клиенте, а не гарантию сделки.
От классического каталога — вроде бумажных жёлтых страниц или раннего справочника организаций — такая площадка отличается тем, за что берёт деньги. Каталог продавал место в списке: заплатил — тебя видно, не заплатил — нет. Продавец заявок берёт деньги за контакт: тебя видно бесплатно (или почти бесплатно), а платишь ты только тогда, когда конкретный человек оставил заявку именно тебе.
Модель прошла через три поколения. Первое — каталог с платным размещением, деньги идут за факт присутствия в базе, независимо от того, позвонит кто-то или нет. Второе — плата за лид: подрядчик платит за каждый переданный контакт, независимо от того, состоялась сделка или нет. Именно на этом стоит большинство современных площадок. Третье — подписка на поток заявок: подрядчик платит фиксированную сумму в месяц за доступ к определённому объёму лидов или инструментам работы с ними, а не построчно за каждый контакт.
Разница между вторым и третьим поколением — не техническая деталь, а разный ответ на главный конфликт модели. При плате за лид подрядчик отдаёт деньги за контакт, а не за результат: заявка может быть нецелевой, клиент может не взять трубку, конкурент может перехватить сделку раньше. Подрядчик недоволен почти по умолчанию — это встроено в саму механику ценообразования, а не следствие плохой работы площадки. При подписке эта боль частично снимается: цена не зависит от качества каждого конкретного контакта, платишь за доступ к потоку в целом.
У каждого поколения свой профиль риска для владельца площадки. Каталог с платным размещением зарабатывает даже на подрядчиках, которые ничего не получают взамен, — и поэтому уязвим к репутационному удару, как только рынок узнаёт, что размещение не гарантирует ни одной заявки. Плата за лид честнее по устройству — деньги идут за конкретное действие пользователя, но именно поэтому доход площадки прямо зависит от объёма трафика, который она способна привести, и любое проседание спроса бьёт по выручке моментально. Подписка сглаживает эту зависимость ценой более медленного роста: подрядчик, однажды подключивший инструмент к своей повседневной работе, реже уходит из-за одного неудачного месяца, но и новых подрядчиков подписка привлекает труднее, чем разовая, ничем не обязывающая плата за первый лид.
Где деньги: маржа против оттока
Выручка такой площадки складывается из нескольких источников, и они не равнозначны по марже. Плата за лид или отклик — самый прямой источник, но самый уязвимый: качество каждой отдельной заявки волатильно, и именно вокруг него разгораются споры с подрядчиками. Реклама и продвижение внутри карточки — более стабильный источник, похожий на классическую медийную выручку. Дополнительные сервисы (CRM для подрядчика, интеграции, аналитика) и подписка на поток — самый маржинальный и самый липкий источник, потому что после того как подрядчик встроил инструмент площадки в свой рабочий процесс, переключиться дороже.
Юнит-экономика держится на балансе между стоимостью привлечения спроса (маркетинг, SEO, реклама, приводящая людей с проблемой на сайт) и оттоком подрядчиков. И вот тут модель обнажает свою слабость: чем агрессивнее площадка продаёт лиды, тем быстрее подрядчики устают платить за контакты, которые не превращаются в деньги, и уходят. У Angi среднемесячный отток подрядчиков в четвёртом квартале 2025 года составил 6,0% — то есть каждый месяц компания теряет 6 из 100 действующих подрядчиков и должна найти новых, просто чтобы остаться на месте. При таком темпе за двенадцать месяцев на площадке остаётся меньше половины подрядчиков, с которыми она начинала год: половина базы обновляется не за два года, а за один.
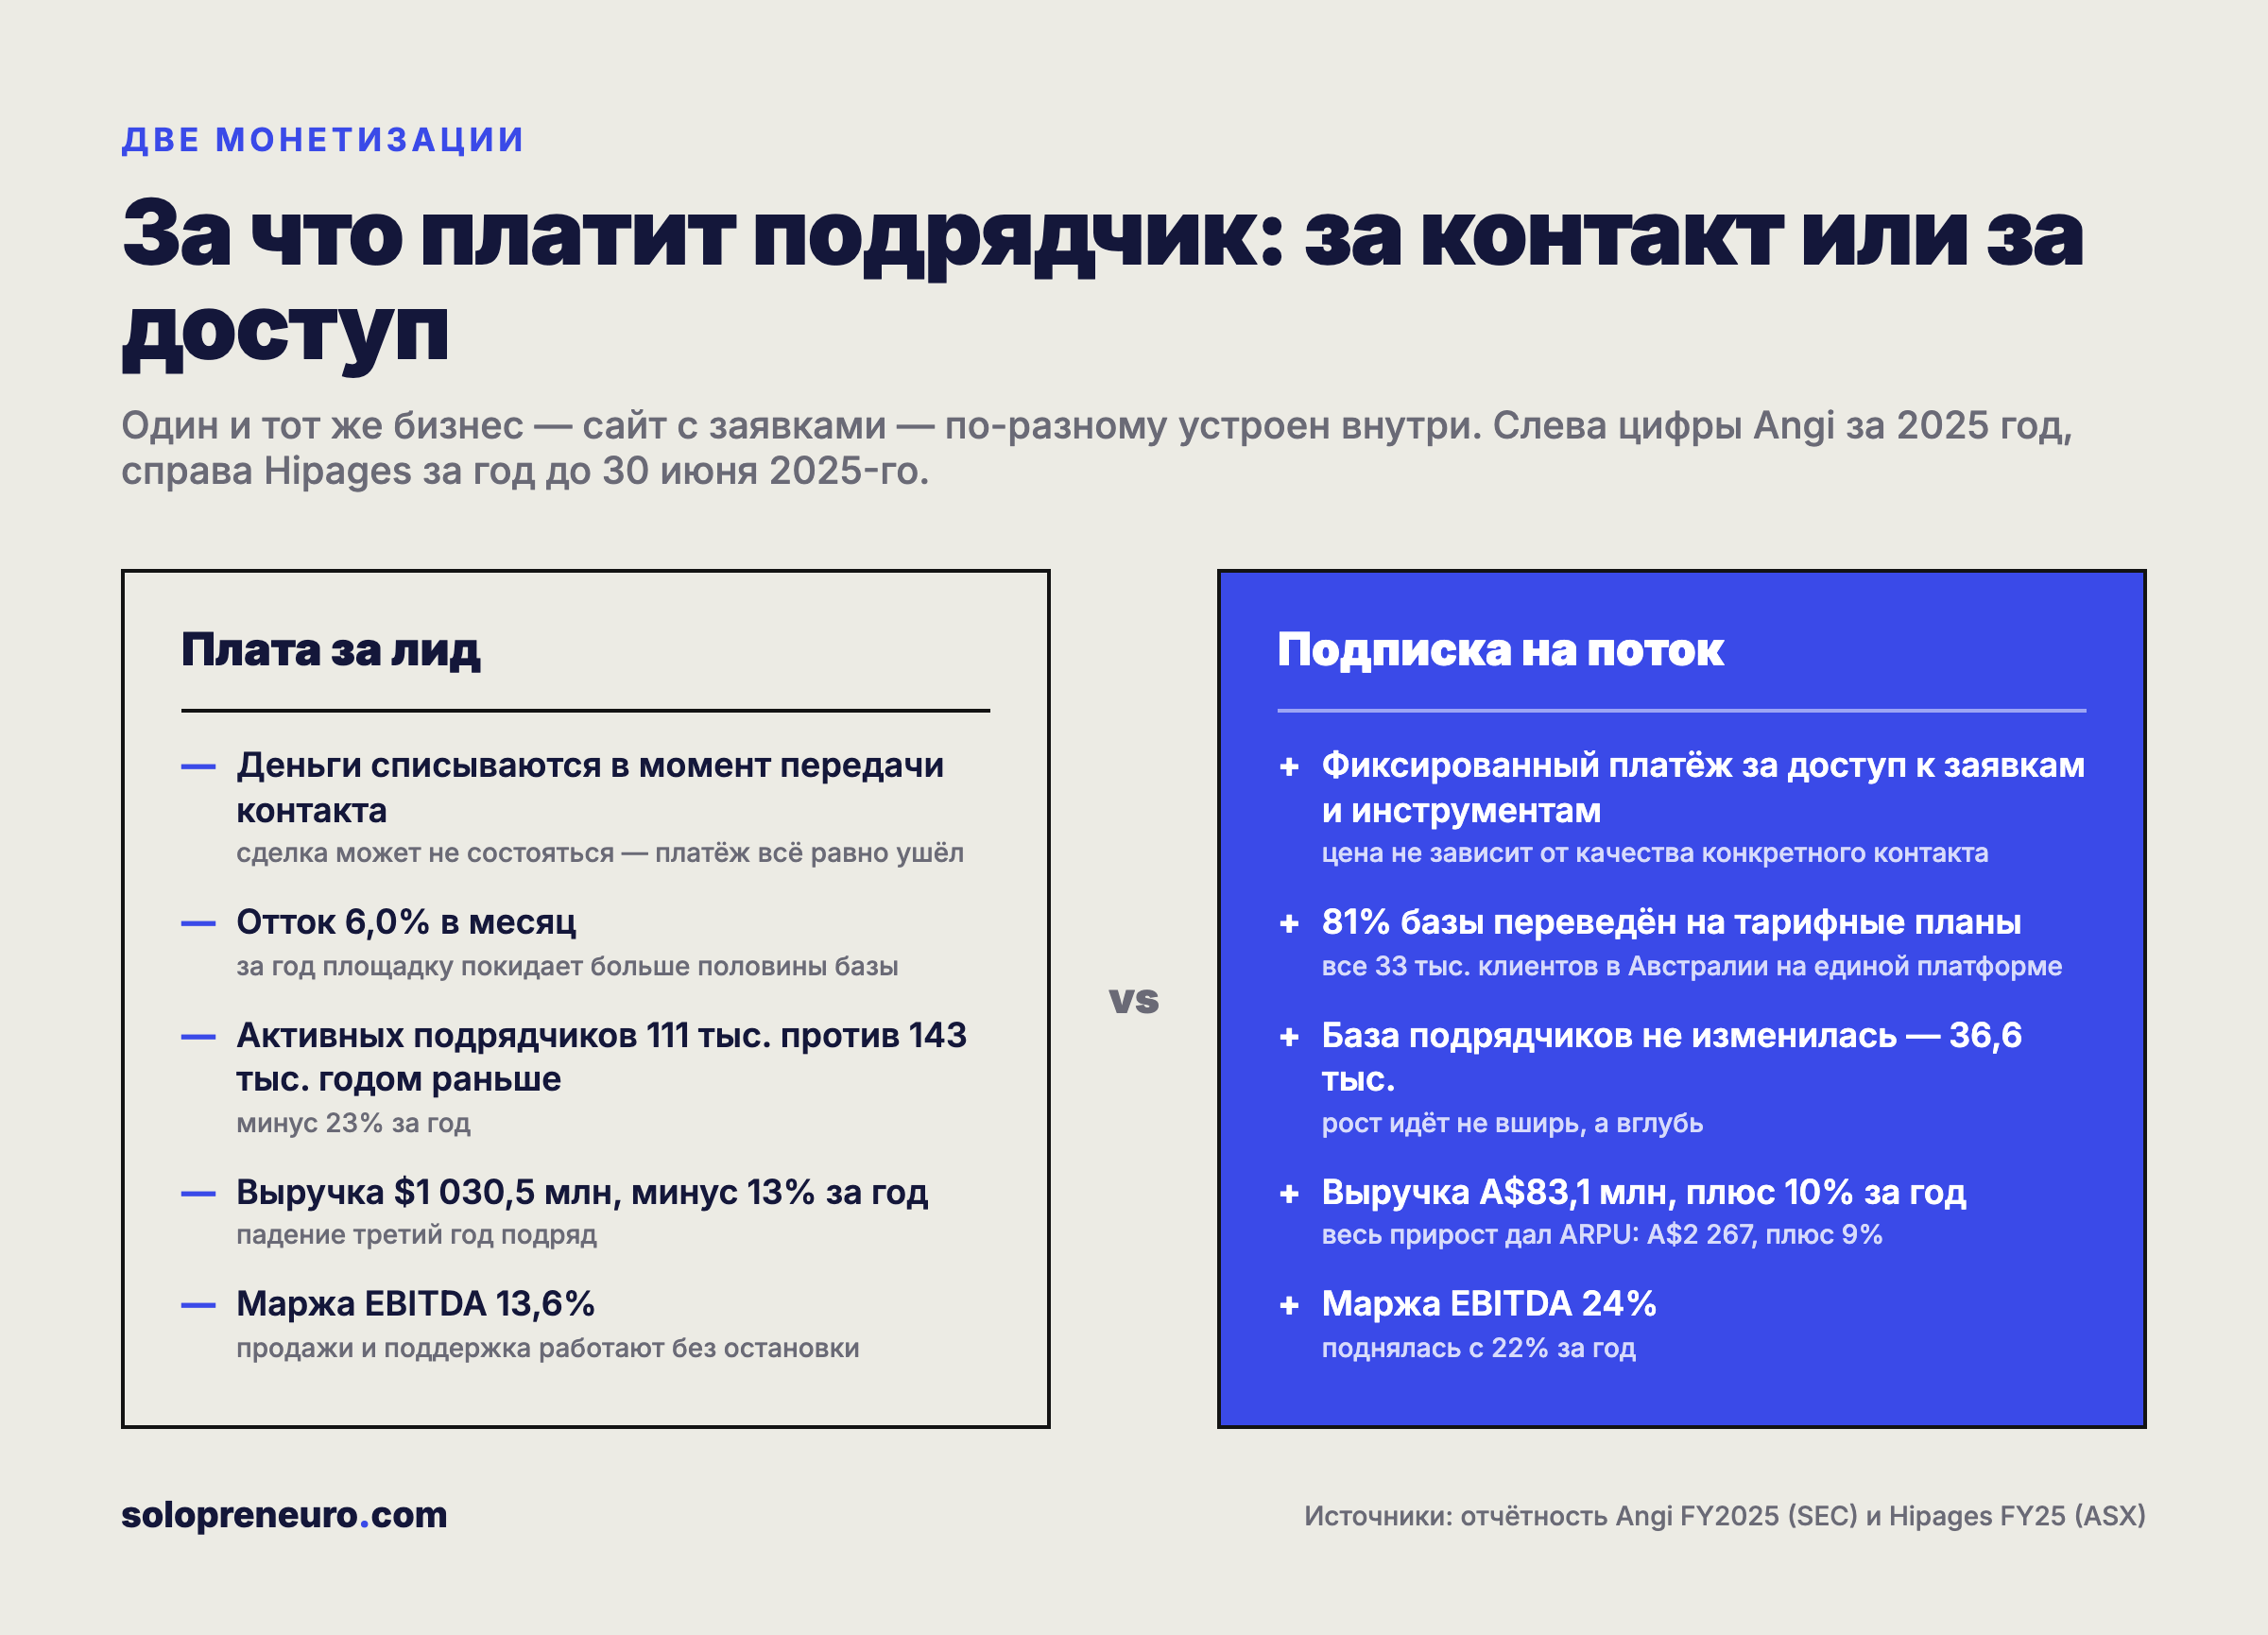 Одна и та же ниша, две разные экономики. Слева — площадка, которая берёт деньги за каждый переданный контакт, справа — та, что продаёт доступ к потоку заявок.
Ниже — сводка по компаниям, которые разберём подробно. Валюты приведены в оригинале и в пересчёте в доллары США по курсу ЦБ на конец августа 2026 года (1 USD ≈ 85,6 ₽, 1 AUD ≈ 61,6 ₽, 10 NOK ≈ 91,6 ₽, 1 GBP ≈ 116,3 ₽; курс приблизительный и меняется).
| Компания | Рынок | Отчётный год | Выручка | Маржа EBITDA | Динамика выручки |
|---|---|---|---|---|---|
| Angi | США | 2025 | $1 030,5 млн (≈88,2 млрд ₽) | 13,6% (скорр. EBITDA) | −13% |
| Hipages | Австралия | до 30.06.2025 | A$83,1 млн (≈$59,8 млн, ≈5,1 млрд ₽) | 24% | +10% |
| Mittanbud | Норвегия | 2025 | 210,1 млн крон (≈$22,5 млн, ≈1,9 млрд ₽) | 12,2% (по операционной прибыли) | — |
| Yell | Великобритания | до 31.03.2024 | £102,5 млн (≈$139,2 млн, ≈11,9 млрд ₽) | 12,0% | −7,7% |
| Профи.ру | Россия | 2025 | 3,6 млрд ₽ (≈$42 млн) | — (прибыль 734,8 млн ₽) | +21% |
| Zoon | Россия | 2025 | 1,3 млрд ₽ (≈$15,2 млн) | — (прибыль 122,3 млн ₽) | −2% |
| Ремонтник.ру | Россия | 2024 | 2,8 млн ₽ (≈$32,7 тыс.) | убыточна | −41% |
Общая картина: крупные международные игроки растут медленно или падают по выручке, но держат маржу EBITDA в диапазоне 12-24%. Это заметно ниже, чем у чистых SaaS-компаний с их 70-80% валовой маржи, — потому что площадка тратит существенную часть выручки на постоянное привлечение и удержание обеих сторон рынка: и подрядчиков, и спроса.
Разница между 12% у Yell и Mittanbud и 24% у Hipages — это не разница в размере компании, а разница в стадии перехода к подписке. Yell и Mittanbud всё ещё зарабатывают преимущественно на разовых или полуразовых платежах за размещение и контакт, а Hipages уже перевёл 81% базы на новые тарифные планы с предсказуемым MRR. Чем больше доля выручки приходится на подписку, а не на построчную плату за каждый лид, тем выше маржа — потому что предсказуемый доход снижает нагрузку на отдел продаж и колл-центр, которые в модели платы за лид работают почти без остановки, обзванивая подрядчиков после каждого спорного контакта.
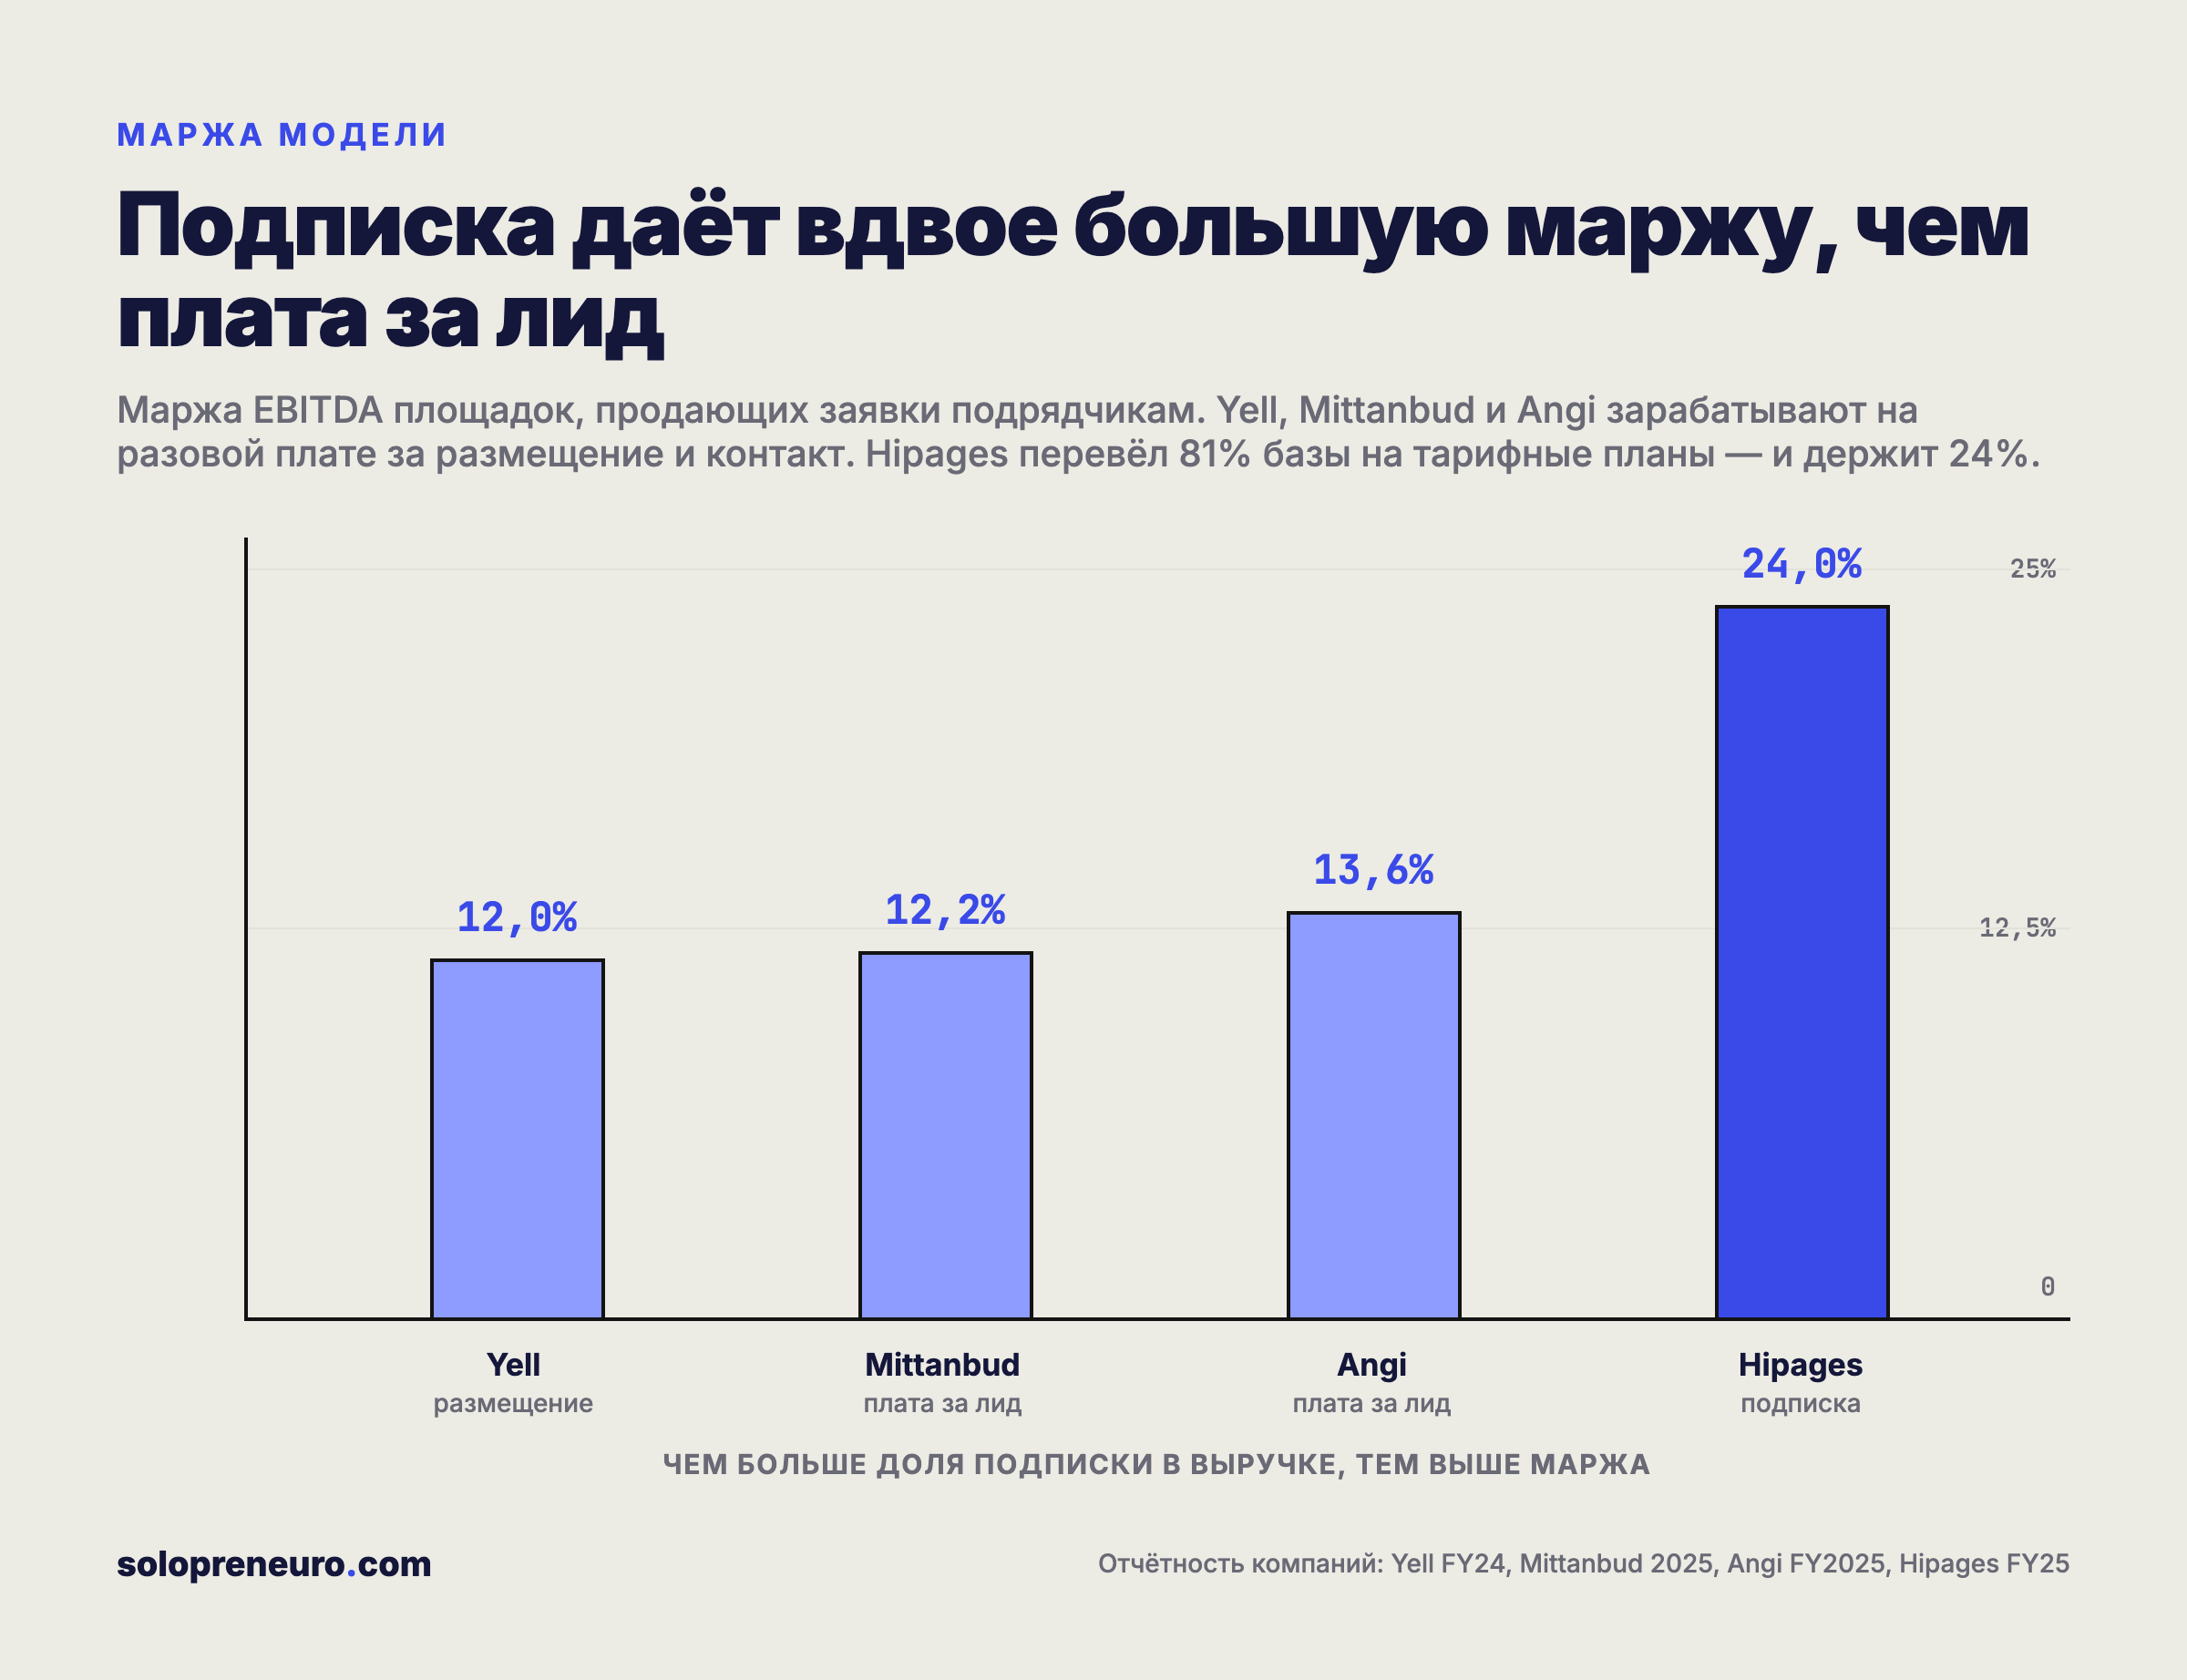 Разрыв между 12 и 24% — это не размер компании, а модель монетизации: Hipages единственный в выборке продаёт подписку, а не отдельные контакты.
Кейсы: международные площадки
Angi
Что: крупнейший американский продавец заявок на домашние услуги — сантехника, электрика, ремонт, клининг. Образован слиянием HomeAdvisor и Angie's List, торгуется на NASDAQ под тикером ANGI.
Цифры: по отчётности за 2025 год, выручка — $1 030,5 млн против $1 185,1 млн годом раньше (−13%), а в 2023 году было $1 358,7 млн — то есть падение идёт третий год подряд. При этом операционная прибыль выросла до $65,4 млн против $21,9 млн в 2024-м, чистая прибыль — $43,8 млн против $36,0 млн. Скорректированная EBITDA чуть просела — $140,1 млн против $145,3 млн. В структуре американской выручки за 2025 год лиды дали $587,05 млн (≈50,3 млрд ₽), реклама — $214,92 млн (≈18,4 млрд ₽), услуги — $72,44 млн, подписка — $29,38 млн; международный сегмент принёс ещё $126,47 млн. Среднемесячное число активных подрядчиков в четвёртом квартале 2025 года — 111 тыс. против 143 тыс. годом раньше (−23%), а поток из партнёрской сети обвалился: заявок оттуда пришло 252 тыс. за квартал против 823 тыс. годом раньше (−69%), лидов — 376 тыс. против 1 746 тыс. (−78%).
Как работают: компания сознательно режет один из своих каналов продажи лидов — партнёрскую сеть сторонних сайтов, где качество заявок было хуже, — и одновременно наращивает собственный канал (+15% по числу заявок, +25% по числу лидов). Раздел с ценами для подрядчиков заявляет «свыше 1,5 млн возможностей на Angi за прошлый месяц» — сам факт, что компания рекламирует объём спроса, а не гарантию сделки, показывает, на чём стоит воронка продаж подрядчику.
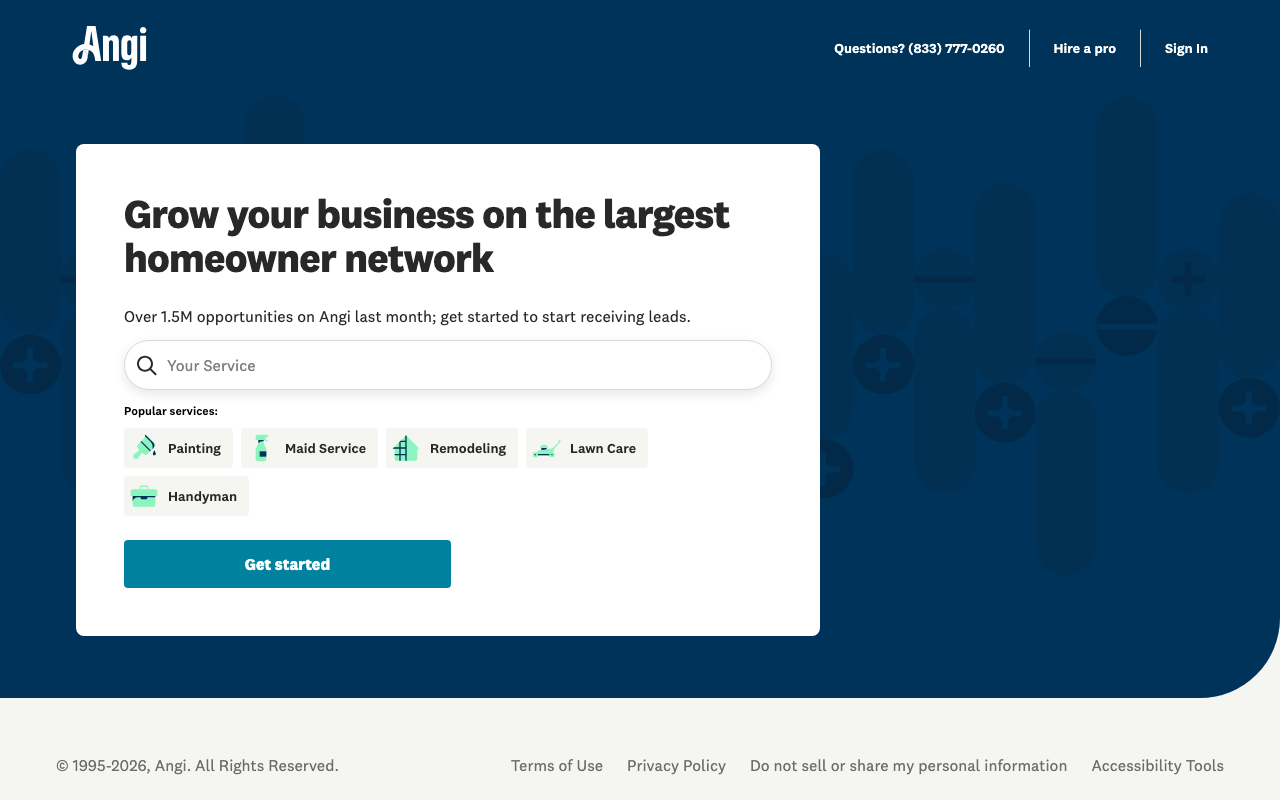 Angi продаёт подрядчику объём спроса, а не результат: на странице подключения обещают «свыше 1,5 млн возможностей за прошлый месяц» и получение лидов — про сделки не сказано ничего.
Что особенного: Angi — редкий пример такой площадки, которая вышла в операционную прибыль на фоне падающей выручки, обменяв объём на качество. Активная база за год сократилась на 23%, но компания явно решила, что меньше подрядчиков, которые реже жалуются и дольше остаются, выгоднее, чем максимальное число подключений любой ценой. Отдельно показателен четвёртый квартал 2025 года: выручка снизилась на 10%, до $240,8 млн (≈20,6 млрд ₽), но чистая прибыль составила $7,2 млн против убытка в $1,3 млн годом раньше — компания вышла в плюс именно в тот период, когда рынок ждал продолжения падения.
Hipages
Что: австралийская площадка заявок на строительные и ремонтные услуги, публичная компания на бирже ASX (тикер HPG), прошедшая явный переход от платы за лид к подписке.
Цифры: по годовому отчёту, выручка за год до 30 июня 2025-го — A$83,1 млн (≈$59,8 млн, ≈5,1 млрд ₽), рост 10%. EBITDA до разовых статей — A$19,6 млн (≈$14,1 млн), рост 20%, маржа выросла с 22 до 24%. MRR на конец периода — A$7,4 млн (≈$5,3 млн), плюс 14% за год. При этом число подрядчиков на подписке практически не изменилось — 36,6 тыс., плюс 1% в Австралии. Весь рост выручки пришёл не от новых подрядчиков, а от ARPU: A$2 267 (≈$1 631, ≈139 700 ₽) на подрядчика в год, плюс 9%, в Австралии отдельно — A$2 381 (≈$1 713, ≈146 700 ₽).
Как работают: к концу отчётного периода 81% подрядчиков переведены на новые тарифные планы, а все 33 тыс. австралийских клиентов работают на обновлённой платформе Tradiecore — инструменте управления заявками и работами поверх подписки. Пока активно пользуются расширенными функциями управления работами лишь 13% — то есть встраивание подписной модели в рабочий процесс подрядчика ещё далеко от завершения.
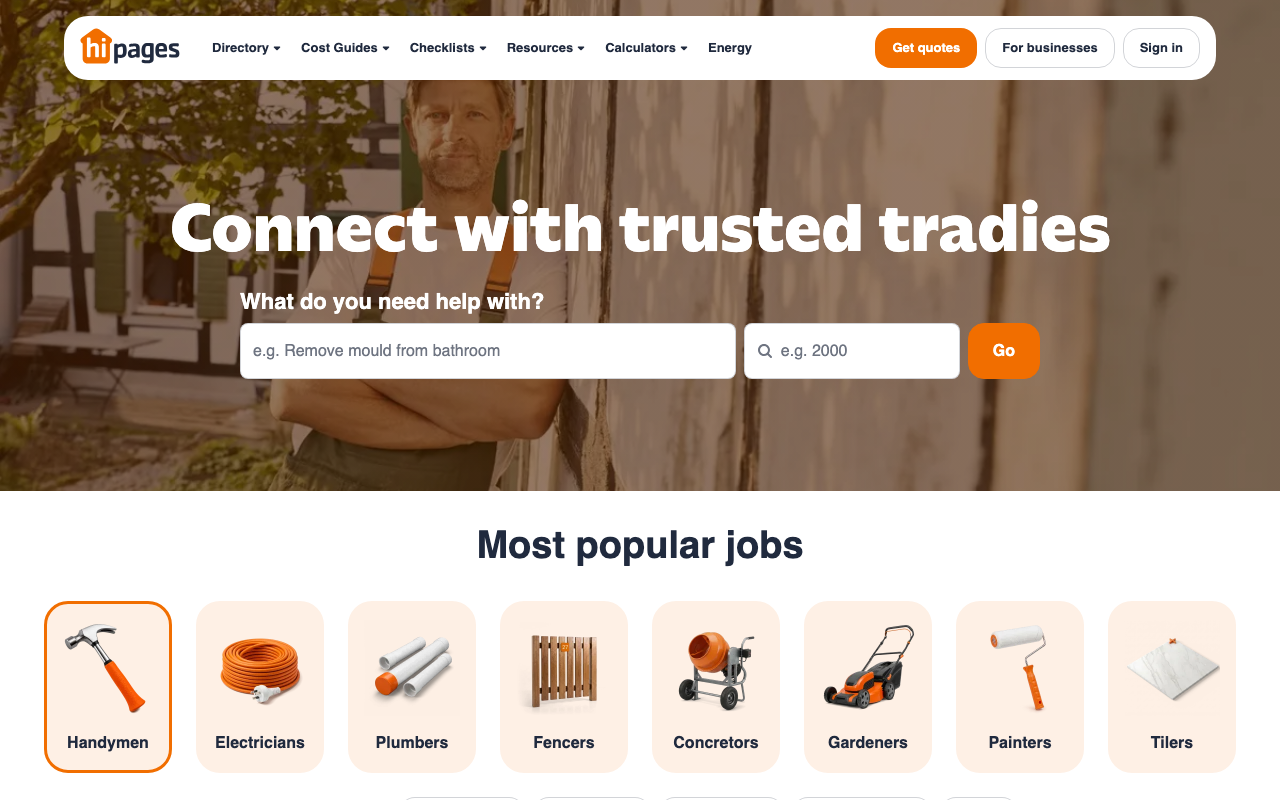 Для заказчика Hipages выглядит как обычный поиск мастера. Вся перестройка монетизации происходит на другой стороне — в кабинете подрядчика.
Что особенного: Hipages — прямое подтверждение тезиса из раздела про деньги: при плоской базе подрядчиков переход на подписку и рост ARPU на 9% в год дают почти весь прирост выручки компании. Модель показывает, что расти можно не привлечением новых клиентов, а тем, что продать существующим больше — если для этого есть продукт, а не просто более частые списания.
Mittanbud
Что: норвежская площадка заявок на строительные и бытовые услуги, юрлицо Mittanbud Marketplaces AS. Рынок Норвегии — около 5,6 млн человек по данным статистического бюро страны, то есть меньше населения Москвы.
Цифры: по отчётности в норвежском реестре за 2025 год выручка — 210,096 млн крон (≈$22,5 млн, ≈1,9 млрд ₽), операционная прибыль — 25,561 млн крон (≈$2,7 млн), чистая прибыль — 10,741 млн крон (≈$1,2 млн). Операционные расходы — 184,535 млн крон. Чистые финансовые расходы — минус 10,811 млн крон, из них проценты по долгу — 11,494 млн крон: то есть обслуживание долга съедает почти половину операционной прибыли компании. Собственный капитал — 225,905 млн крон при активах 318,295 млн крон, из которых внеоборотные активы — 308,032 млн крон. Иначе говоря, баланс компании почти целиком состоит из гудвилла, оставшегося после того, как кто-то купил этот бизнес с использованием заёмных денег.
Как работают: отчётность аудирована, но детали механики привлечения спроса и подрядчиков компания не раскрывает так же подробно, как публичные Angi или Hipages — это частная компания, отчитывающаяся только в объёме, обязательном по норвежскому закону.
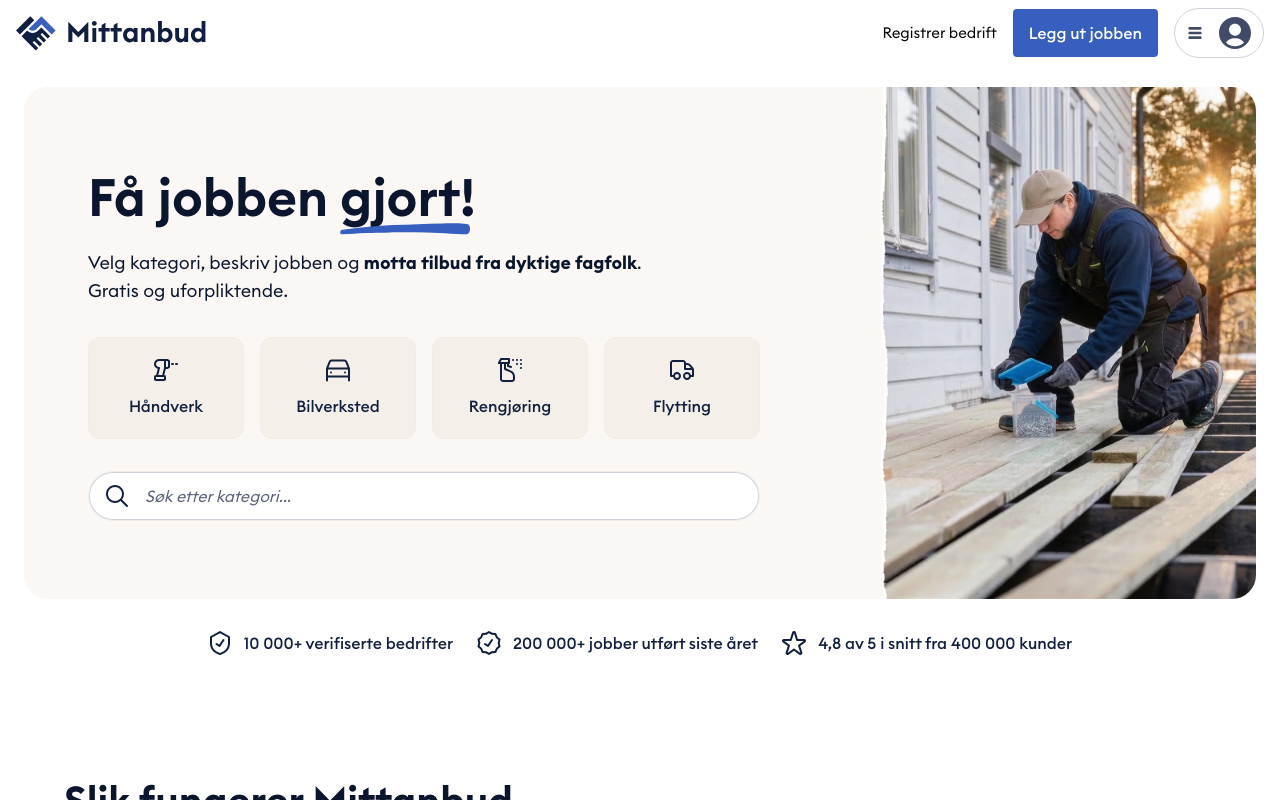 Норвежская площадка держит на главной три цифры доверия: 10 тыс. проверенных компаний, 200 тыс. выполненных работ за год и оценка 4,8 от 400 тыс. клиентов.
Что особенного: Mittanbud показывает, что маленький по населению рынок не мешает зарабатывать: операционная маржа в 12,2% на выручке около $22,5 млн — рабочая экономика, а не благотворительность. Но структура баланса с долгом и процентными расходами намекает на классическую схему выкупа компании через заёмные средства (leveraged buyout), где прибыль бизнеса частично уходит не основателям, а кредиторам, профинансировавшим сделку. Для одиночки это урок в обе стороны: локальный рынок в несколько миллионов человек — не приговор для площадки, если категория услуг востребована регулярно, но занимать деньги под покупку или масштабирование такого актива стоит с осторожностью — проценты по долгу способны съесть половину операционной прибыли, как это произошло здесь.
Yell
Что: бывшие британские жёлтые страницы, компания Yell Holdco Limited, сейчас — гибрид угасающего справочника и агентства цифрового маркетинга для малого бизнеса.
Цифры: по аудированной отчётности, выручка за год до 31 марта 2024-го — £102,5 млн (≈$139,2 млн, ≈11,9 млрд ₽) против £111,0 млн годом раньше, минус 7,7%. Внутри: платформа Yell — £51,8 млн (минус 9,0%), услуги цифрового маркетинга — £50,2 млн (минус 7,2%), новое направление Solutions — всего £0,5 млн. Скорректированная EBITDA — £12,3 млн, минус 8,2% год к году, маржа 12,0%. Валовая маржа по продукту снизилась с 73,9 до 72,7%. Число клиентов за год упало с 69,7 тыс. до 61,2 тыс. (минус 12,2%): привлекли 11,8 тыс. новых, потеряли 20,3 тыс. — то есть отток почти вдвое обгоняет приток.
Как работают: при всём этом средняя выручка на клиента за 12 месяцев выросла до £1 576 (≈$2 140, ≈183 200 ₽), плюс 5,6% — рекордный уровень с марта 2020 года. Операционный денежный поток от торговли вышел в плюс — £3,4 млн против минус £0,6 млн годом раньше.
Что особенного: Yell — эталонный кейс модели «выдаивание вместо роста». Посещаемость платформы упала на 25%, база клиентов тает вдвое быстрее, чем пополняется, а выручка на оставшегося клиента растёт. Это не история про то, как компания разворачивается к росту — это история про то, как акционеры выжимают из угасающего актива максимум денег, пока клиенты ещё платят. Показательна и структура акционеров, раскрытая в самом отчёте: 63,13% акций держит Empyrean Investments, 21,17% — GoldenTree Asset Management, 11,93% — фонд под управлением Soros Fund Management. Компанией владеют не основатели и не стратегический покупатель, а инвестиционные фонды, специализирующиеся на проблемных долгах, — состав владельцев сам по себе говорит, что перед нами управление зрелым активом на выход, а не растущий бизнес.
Кейсы: российский рынок
Профи.ру
Что: российская площадка заявок на услуги частных специалистов — репетиторов, мастеров, тренеров, ремонтников. Юрлицо — ООО «ПРОФИ.РУ».
Цифры: по бухгалтерской отчётности за 2025 год выручка — 3,6 млрд ₽ (≈$42 млн), плюс 21%, чистая прибыль — 734,8 млн ₽ (≈$8,6 млн). Прибыль выросла в 72 раза — годом раньше, при выручке около 3 млрд ₽, компания заканчивала год фактически в ноль: примерно 10 млн ₽ чистой прибыли, то есть 0,3% от оборота. Выручка за год прибавила 21%, а прибыль — в 72 раза, и это главное в кейсе: модель дошла до масштаба, на котором она перестала съедать сама себя. При активах в 1,4 млрд ₽ (≈$16,4 млн) собственный капитал компании отрицательный — минус 551,3 млн ₽ (≈−$6,4 млн). Отрицательный капитал означает, что накопленные обязательства компании превышают её активы: формально по балансу компания «должна больше, чем стоит», хотя операционно прибыльна и растёт — довольно типичная картина для компании, которая годами направляла прибыль не на капитализацию, а на выплаты собственникам или обслуживание внутригрупповых займов.
Как работают: по официальной справке площадки, тариф «Отклик» списывает деньги с подрядчика в момент отправки отклика клиенту и возвращает их автоматически, если клиент не открыл отклик за 5 дней. Альтернативный тариф «Комиссия» — для узкого списка категорий (репетиторы, спортивные тренеры, психологи, автоинструкторы) и части заказов в Санкт-Петербурге — списывает деньги через 14 дней после того, как стороны обменялись контактами, то есть ближе к оплате за результат, а не за попытку контакта.
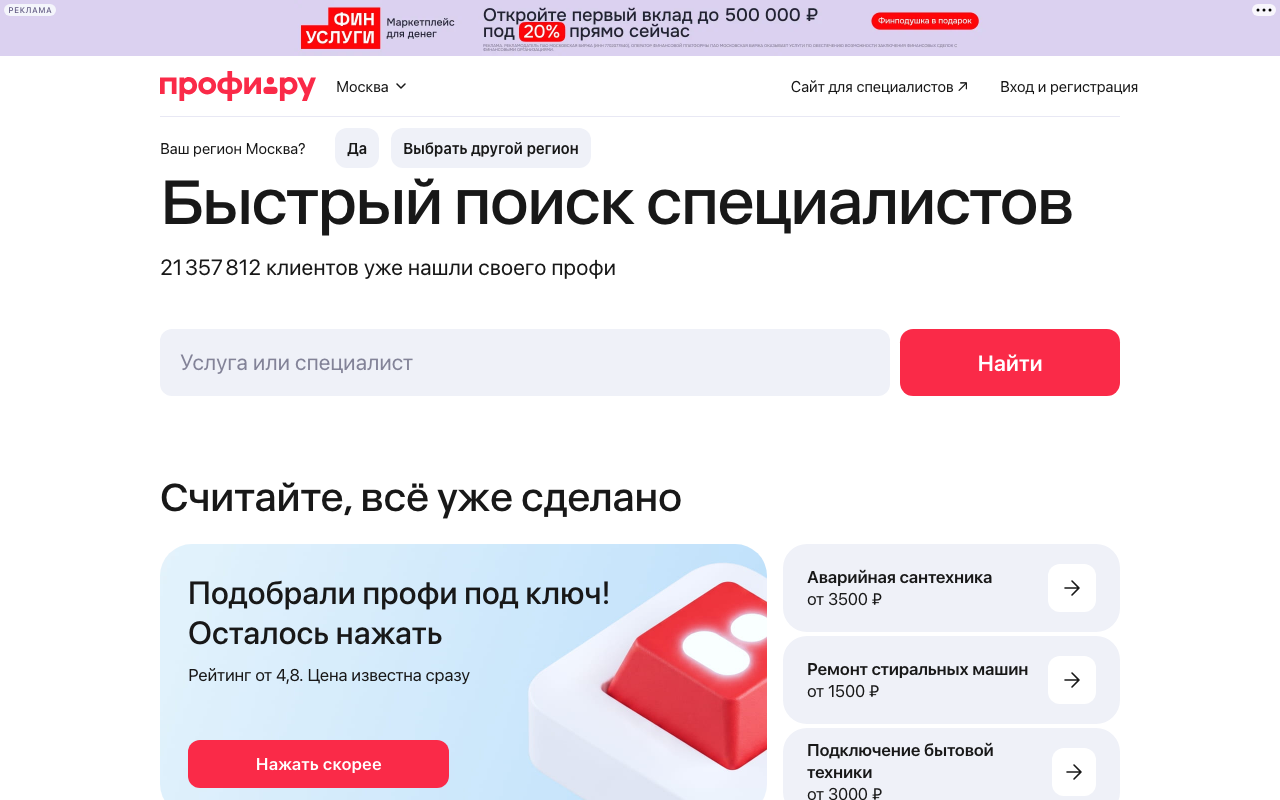 Заказчику Профи.ру показывает цену услуги сразу — «от 3500 ₽» за аварийную сантехнику. Цену контакта для исполнителя не показывает никому, кроме самого исполнителя.
Что особенного: ни один из тарифов не публикуется в открытом прайсе — цену подрядчик видит только внутри личного кабинета. Это не техническая деталь, а системная черта модели: непрозрачность цены за лид — общая проблема жанра, а не особенность одной площадки. Подрядчику сложно заранее посчитать юнит-экономику своего участия в площадке, если цена контакта не зафиксирована публично и может отличаться по региону, категории и моменту.
Zoon
Что: справочник организаций и услуг с отзывами и бронированием, юрлицо ООО «ЗУН».
Цифры: по отчётности за 2025 год, выручка — 1,3 млрд ₽ (≈$15,2 млн), минус 2%, при этом чистая прибыль выросла до 122,3 млн ₽ (≈$1,4 млн), плюс 31%. Собственный капитал компании отрицательный — минус 833,4 млн ₽ (≈−$9,7 млн), активы за год сократились на 30%, до 326,7 млн ₽ (≈$3,8 млн).
Как работают: модель Zoon ближе к классическому справочнику организаций с элементами продвижения карточки, чем к чистой плате за лид, — детали тарифов площадка не публикует так же подробно, как Профи.ру.
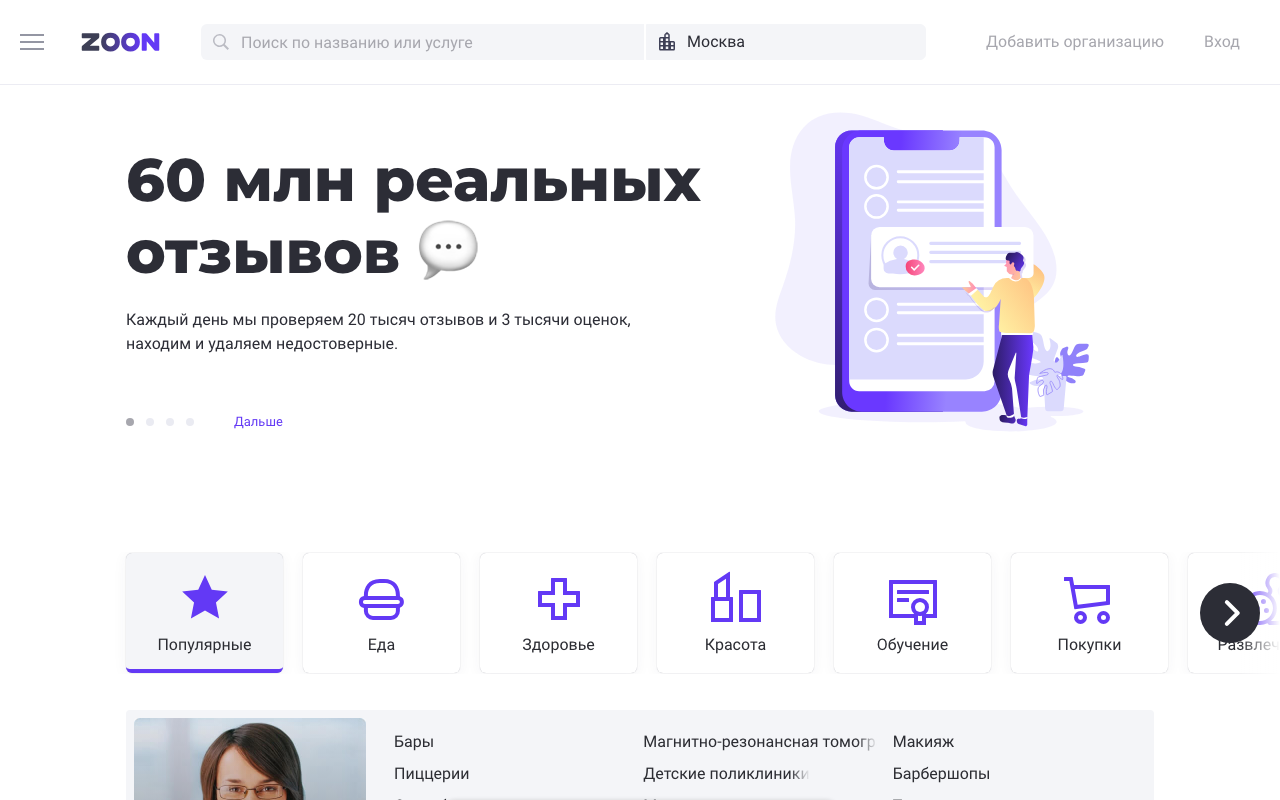 Zoon строит ценность не на заявках, а на отзывах: 60 млн отзывов вынесены в главное сообщение сайта. Это модель первого поколения — деньги за присутствие в каталоге, а не за контакт.
Что особенного: Zoon — пример площадки, которая перестала расти по выручке, но за счёт сокращения расходов и оптимизации нарастила прибыль на треть. Это стратегия, зеркальная Yell: не наращивание чека с клиента при падении базы, а сокращение издержек при плоской выручке. Итог тот же — прибыль растёт быстрее выручки, но природа роста другая.
Ремонтник.ру
Что: нишевой справочник мастеров по ремонту, юрлицо ООО «РЕМОНТНИК.РУ».
Цифры: последний сданный отчёт — за 2024 год: выручка 2,8 млн ₽ (≈$32,7 тыс.), минус 41% к предыдущему году, чистый убыток — минус 5,1 млн ₽ (≈−$59,6 тыс.). За 2025 год отчётности уже нет: 16 апреля 2025 года компания перешла в стадию ликвидации, а 31 октября 2025 года юрлицо было ликвидировано по решению участников. Домен remontnik.ru на момент подготовки материала не открывается: по HTTP отдаёт 404, по HTTPS — ошибку сертификата на стороне сервера. Формулировка здесь важна: юрлицо ликвидировано добровольно, а не обанкрочено, и это не то же самое, что «бизнес продали и он работает под другим брендом» — следов продажи в реестре нет.
Как работают: при выручке в 2,8 млн ₽ в год содержать даже минимальную команду разработки и поддержки почти невозможно — это выручка одного успешного подрядчика на смежных площадках, а не самостоятельного бизнеса.
Что особенного: Ремонтник.ру — контрольный пример того, что происходит с узкой вертикалью без масштаба. Специализация на одной категории услуг не создаёт защиты от конкуренции с горизонтальными площадками вроде Профи.ру или YouDo, которые покрывают ту же категорию заявок наряду с десятками других и могут позволить себе более дешёвое привлечение спроса на единицу выручки. Три российских кейса вместе показывают три разных исхода одной и той же модели на одном рынке: Профи.ру растёт и остаётся прибыльным за счёт масштаба и широкого охвата категорий, Zoon стабилизировался за счёт сокращения издержек при плоской выручке, а Ремонтник.ру не выбрал вовремя ни один из этих путей и был закрыт участниками.
Применимость в РФ и СНГ
Российский рынок лидогенерации для услуг уже занят: Профи.ру и YouDo работают в широком спектре категорий, Zoon — в справочнике организаций с элементами бронирования, 2ГИС и Авито Услуги забирают трафик поиска локальных исполнителей бесплатно для пользователя. Тарифы YouDo для юрлиц показывают, куда двигается рынок: тариф «Старт» берёт комиссию с выплат подрядчику и автоматически доводит её до 5 000 ₽ (≈$58) в месяц, если естественная комиссия меньше; тариф «Про» стоит 15 000 ₽ (≈$175) в месяц для одиночного юрлица и 20 000 ₽ (≈$234) для группы компаний; «Премиум» — 40 000 ₽ (≈$467) в месяц с безлимитным числом пользователей и интеграцией с 1С. Это уже полноценная лестница подписки поверх изначальной модели платы за лид — тот же переход, что проделал Hipages в Австралии, только применительно к B2B-заказчикам, а не мастерам-физлицам.
Для соло-предпринимателя, который хочет попробовать себя в этой нише, свободнее не горизонталь (общий справочник услуг «на всё»), а узкая вертикаль в конкретном регионе или конкретной профессиональной категории, где крупные площадки пока не выстроили специализированного продукта: юридические услуги для бизнеса в конкретном городе, техническое обслуживание оборудования в промышленном сегменте, узкие медицинские специализации. Кейс Ремонтник.ру — предупреждение о цене ошибки: узкая вертикаль без масштаба не выживает против горизонтальных конкурентов с более дешёвым привлечением спроса.
Регуляторных ограничений в этой нише в России несколько, и все они реальны, а не формальность. Если площадка собирает и хранит персональные данные клиентов и подрядчиков (имя, телефон, адрес), нужно соблюдать 242-ФЗ о хранении персональных данных россиян на территории РФ и требования о защите этих данных. С 30 мая 2025 года штрафы по статье 13.11 КоАП за нарушение обращения с персональными данными выросли: базовое нарушение для организаций — 150-300 тыс. ₽, повторное — 300-500 тыс. ₽, неуведомление Роскомнадзора об утечке — 1-3 млн ₽, утечка данных 1 000 и более субъектов — 3-5 млн ₽, а повторная утечка карается оборотным штрафом в 1-3% годовой выручки компании. Если подрядчики на площадке — самозанятые, стоит учитывать 422-ФЗ о налоге на профессиональный доход: ставки 4 и 6%, лимит дохода 2,4 млн ₽ в год на человека, площадка может выступать партнёром ФНС и оператором электронной площадки для автоматизации уплаты налога. Наконец, если площадка продаёт продвижение карточек или показ объявлений в интернете, это подпадает под требование маркировки интернет-рекламы по статье 18.1 закона 38-ФЗ «О рекламе»: реклама должна быть промаркирована и учтена через оператора рекламных данных в едином реестре интернет-рекламы, а нарушение наказывается по статье 14.3 КоАП.
Реалистичный сценарий для одного человека — не пытаться повторить Профи.ру целиком, а взять одну географию и одну категорию, автоматизировать сбор заявок через формы и мессенджеры, продавать контакт по фиксированной прозрачной цене (в отличие от непрозрачных тарифов Профи.ру — это может стать конкурентным преимуществом), и переходить на подписку по мере роста базы постоянных подрядчиков — по образцу того перехода, что проделал Hipages.
Риски и контраргументы
Первый риск встроен в саму модель: подрядчик платит за контакт, а не за сделку, и его недовольство неизбежно. Даже у Angi с максимальным масштабом и данными для таргетинга заявок отток подрядчиков держится на уровне 6% в месяц — устойчивый структурный признак модели, а не временная проблема конкретной компании.
Второй риск — конкуренция с бесплатными каналами. Поиск, карты и маркетплейсы с органическими карточками организаций (Google, Яндекс.Карты, 2ГИС) дают часть того же спроса бесплатно для конечного пользователя и почти бесплатно для подрядчика, который просто ведёт свою карточку. Площадка должна доказывать ценность платного контакта на фоне этой бесплатной альтернативы каждый день.
Третий риск — регуляторное давление на персональные данные растёт, а не снижается: штрафы по статье 13.11 КоАП выросли в разы весной 2025 года, и для площадки, которая по определению хранит контакты тысяч людей, соответствие требованиям — не разовая настройка, а постоянная операционная нагрузка.
Четвёртый риск — циклы выкупа компаний через заёмные средства, как в случае Mittanbud, создают ситуацию, где значительная часть операционной прибыли уходит не на развитие продукта, а на обслуживание долга. Для нового игрока без такой долговой нагрузки это может быть преимуществом на старте, но если проект однажды продают финансовому покупателю, риск повторить структуру Mittanbud реален.
Есть и пятый риск, который редко обсуждают публично: юридическая ответственность площадки за качество подрядчика. Если площадка передаёт клиенту контакт мастера, который сделал работу плохо или нанёс ущерб имуществу, вопрос о том, несёт ли площадка ответственность за подбор исполнителя, остаётся предметом споров и судебной практики в каждой юрисдикции отдельно. Чем крупнее площадка и чем больше у неё узнаваемости, тем выше репутационные издержки от единичных случаев недобросовестных подрядчиков, даже если формально площадка — это просто канал передачи контакта, а не сторона договора на оказание услуги.
Что делать с этим завтра
Продажа заявок — рабочая, но невысокомаржинальная модель: 12-24% EBITDA у зрелых игроков, встроенный конфликт с подрядчиком из-за платы за контакт вместо результата, и постоянная гонка за новым спросом, чтобы компенсировать отток. Крупные международные игроки не столько растут, сколько либо выжимают базу (Yell), либо перестраивают монетизацию с платы за лид на подписку (Hipages, YouDo).
Для одного человека вход в эту нишу имеет смысл не как копия горизонтального справочника, а как узкая вертикаль с прозрачным ценообразованием там, где крупные игроки не специализируются, — с изначальной ставкой на переход к подписке, как только база постоянных подрядчиков наберёт критическую массу. Начать стоит с одной проверки: посчитать, сколько стоит один целевой контакт в выбранной категории и регионе через рекламу, и сравнить эту цифру с тем, что готов платить подрядчик за такой же контакт, — если разница не оставляет маржи после регуляторных издержек на защиту персональных данных, модель не работает ещё до запуска сайта.
Второй практический шаг — заранее выбрать, на какой стороне конфликта модели вы стоите. Плата за лид даёт более быстрый первый доход и не требует у подрядчика длительного доверия, но обрекает вас на постоянную борьбу с претензиями по качеству контактов, как показывает опыт Angi с его 6% ежемесячного оттока. Подписка растёт медленнее и требует продукта, который подрядчик готов встроить в свою повседневную работу, — но именно она, если верить траектории Hipages, даёт более здоровую маржу и более предсказуемую выручку через несколько лет. Для соло-проекта без внешнего капитала честнее начать с платы за лид ради денежного потока на старте и открыто спланировать переход к подписке как вторую стадию, а не пытаться сразу продавать недоказанному продукту месячные абонементы.