HubSpot заплатил $17.2 млн денежными средствами за компанию, единственным заметным активом которой была ежедневная деловая рассылка — так покупка Hustle Con Media, материнской компании The Hustle, описана в годовом отчёте 10-K (SEC). Годом раньше Insider Inc. купил контрольную долю в другой рассылке, Morning Brew, за $75 млн при годовой выручке издания около $20 млн (Axios). Ни у той, ни у другой не было ни типографии, ни телеканала, ни редакции на сотню человек — только список адресов и письмо, которое приходит каждое утро.
На другом полюсе той же модели — Stratechery: Бен Томпсон с 2014 года пишет ежедневный разбор технологического рынка один, не продаёт рекламные места и не привлекал инвесторов, а доступ стоит $15 в месяц или $150 в год (Stratechery Plus). Продавать этот бизнес он не стал. Обе траектории — про рассылки и обе про деньги, но финал у них разный: одни авторы доводят издание до сделки с корпорацией, другой остаётся один и не меняет формат десять лет подряд.
Дальше разбираем не одну компанию, а саму модель: медиа, которое умещается в одного человека или маленькую команду, живёт на подписке, спонсорстве или продаже данных, и в какой-то момент либо остаётся маленьким и прибыльным, либо перестаёт быть медиа на одного. Вопрос, который здесь закрываем: можно ли соло-основателю в 2026 году построить на рассылке или нишевом медиа доход уровня хорошей зарплаты, а если повезёт — бизнес на продажу, и где эта модель ломается.
Суть модели: что вообще такое медиа на одного
Медиа на одного — это издание, где узкое место не капитал и не команда, а внимание одного человека или маленькой группы к одной теме. Работает три звена: сбор списка адресов (email или мессенджер), регулярная выдача контента по расписанию и монетизация этого списка одним или несколькими способами.
Отличие от блога — в регулярности и списке. Блог живёт разовыми заходами через поиск и соцсети, рассылка владеет прямым каналом связи с читателем: адрес не зависит от алгоритма платформы. Отличие от классического СМИ — в структуре затрат. У СМИ основные расходы — это штат репортёров и производство контента с нуля каждый день. У медиа на одного затраты на производство контента почти нулевые: один автор пишет то, что читает и анализирует сам, а не заказывает исследование.
Ключевая механика — это тройной контур: письмо приходит в почту → часть читателей открывает → часть открывших либо платит за подписку, либо кликает по рекламе, либо становится источником данных о себе (что покупают конкуренты, кто ещё в отрасли подписан). Чем уже тема, тем выше готовность платить за неё лично и тем выше цена за доступ к аудитории для рекламодателя — потому что она предсказуемо состоит из нужных ему людей, а не из случайного трафика.
Медиа на одного принципиально отличается от медиахолдинга ещё и тем, кто несёт риск. У холдинга риск размазан по десяткам изданий и рекламных контрактов. У рассылки на одного риск — это один человек: если автор выгорел, заболел или потерял доступ к платёжному сервису, бизнес останавливается в тот же день. Это и есть цена за нулевые накладные расходы.
Ещё одно отличие — от инфлюенсера в соцсетях, с которым медиа на одного часто путают. Инфлюенсер продаёт своё лицо и вовлечённость в моменте: аудитория реагирует на конкретный пост, а не подписывается на регулярную выдачу знания. Медиа на одного продаёт предсказуемость — читатель знает, что письмо придёт по расписанию и закроет конкретный вопрос, даже если самого автора он ни разу не видел на видео. Поэтому у рассылок ниже виральность, но выше срок жизни подписчика: человек, который платит за разбор рынка облигаций, не отписывается через месяц скуки, как отписываются от блогера, у которого сменился формат.
Где деньги: три источника и их пределы
Первый источник — подписка. Читатель платит напрямую, обычно $10-20 в месяц или $100-200 в год за нишевый разбор, который экономит ему время или деньги на принятии решения (инвестировать, нанять, купить). Маржа здесь выше 90% после вычета платёжного шлюза и хостинга — у медиа на одного почти нет переменных издержек на дополнительного подписчика. Слабое место — конверсия из бесплатных читателей в платных: медианный показатель по индустрии — 0.62%, и даже у сильных изданий, которые целенаправленно выстраивают воронку, конверсия обычно не превышает 2-5% (Newsletrix). Значит, чтобы получить тысячу платных подписчиков, нужно 20-150 тысяч бесплатных читателей в базе — и на набор этой базы уходит основное время до выхода в прибыль.
Второй источник — спонсорство и реклама. Рекламодатель платит за размещение в письме, ставки считаются в CPM (цена за тысячу показов): $15-35 для широких потребительских рассылок и $50-100+ для узких B2B-ниш вроде инженерных или sales-рассылок (beehiiv). Здесь порог входа ниже — рекламодателю не нужно, чтобы читатель платил, достаточно, чтобы читал. Но масштабируется это только ростом базы: чтобы заработать $500 тыс. в год на рекламе при CPM $30, нужно рассылать примерно 350-400 писем в неделю на список от 300-400 тысяч адресов — а найм отдела продаж рекламы неизбежен уже на выручке от $0.5-1 млн, потому что закрывать сделки самостоятельно и одновременно писать текст физически невозможно.
Третий источник — данные и доступ: платные мероприятия, закрытые сообщества, продажа агрегированной аналитики о рынке (кто на что подписан, какие темы читают чаще). Это самый капиталоёмкий по времени способ — он требует построить не просто список, а сообщество, — зато даёт максимальную маржу на позднем этапе, потому что один и тот же массив данных продаётся многократно.
Отдельно стоит считать не приток, а удержание. Выручка подписочного медиа — это средний чек, делённый на месячный отток: при 3% оттока подписчик приносит в среднем 33 месячные оплаты, при 8% — уже 12. Разница на одном и том же трафике трёхкратная, и она объясняет, почему узкие профессиональные рассылки живут дольше широких потребительских: человек, который читает разбор ради рабочего решения, отписывается только когда меняет профессию, а человек, который подписался ради интересного чтения, отваливается на первой скучной неделе. Для соло-основателя это означает простую вещь: гнаться за приростом базы имеет смысл только после того, как удержание стабилизировалось, иначе новые подписчики просто заменяют ушедших, а выручка стоит на месте при растущих расходах на привлечение.
| Показатель | Подписка | Спонсорство/реклама | Данные/доступ |
|---|---|---|---|
| Типичный чек | $10-20/мес | CPM $15-100+ | от $1 000/год за отчёт или доступ |
| Порог окупаемости | ~1 000-3 000 платных подписчиков | ~50-100 тыс. читателей в списке | обычно надстройка над уже собранной аудиторией |
| Маржа | 85-95% | 60-80% (после продаж и производства) | 70-90% |
| Когда нужна команда | При выручке от $1 млн — на поддержку и рост контента | При выручке $0.5-1 млн — нужен продавец | Почти сразу — данные редко продаёт сам автор |
| Главный риск | Низкая конверсию из бесплатных в платные | Зависимость от 2-3 крупных рекламодателей | Юридические ограничения на сбор/продажу данных |
«Налог» модели — это то, что съедает маржу по мере роста: платёжный шлюз и списание за возвраты у подписки, комиссия рекламных агентств и цикл продаж у спонсорства, юридическая проверка данных и работа с претензиями на конфиденциальность у продажи доступа. У всех трёх источников есть одна общая статья расходов, которая растёт быстрее выручки, — это стоимость привлечения нового читателя: у крупных игроков вроде 1440 она уже приближается к $1 млн в месяц на маркетинг при выручке $20 млн в год.
Отдельный вопрос — что происходит с моделью, когда автор решает не продавать бизнес, а расти сам. Здесь возникает развилка между двумя стратегиями расширения. Первая — размножение формата: взять один и тот же голос и структуру письма и запустить несколько рассылок под разные ниши одной аудитории (так поступил Morning Brew, добавив вертикали про маркетинг, деньги и технологии). Вторая — углубление в одну нишу: вместо расширения тем наращивать глубину разбора и постепенно поднимать чек для тех, кто готов платить больше за более специализированный доступ (по этому пути пошёл Cbonds, надстроив над медиа терминал с данными). Первая стратегия быстрее растит охват, вторая — выручку с одного подписчика; смешивать их одновременно на старте почти никогда не получается, потому что это разные продуктовые решения и разная работа с контентом.
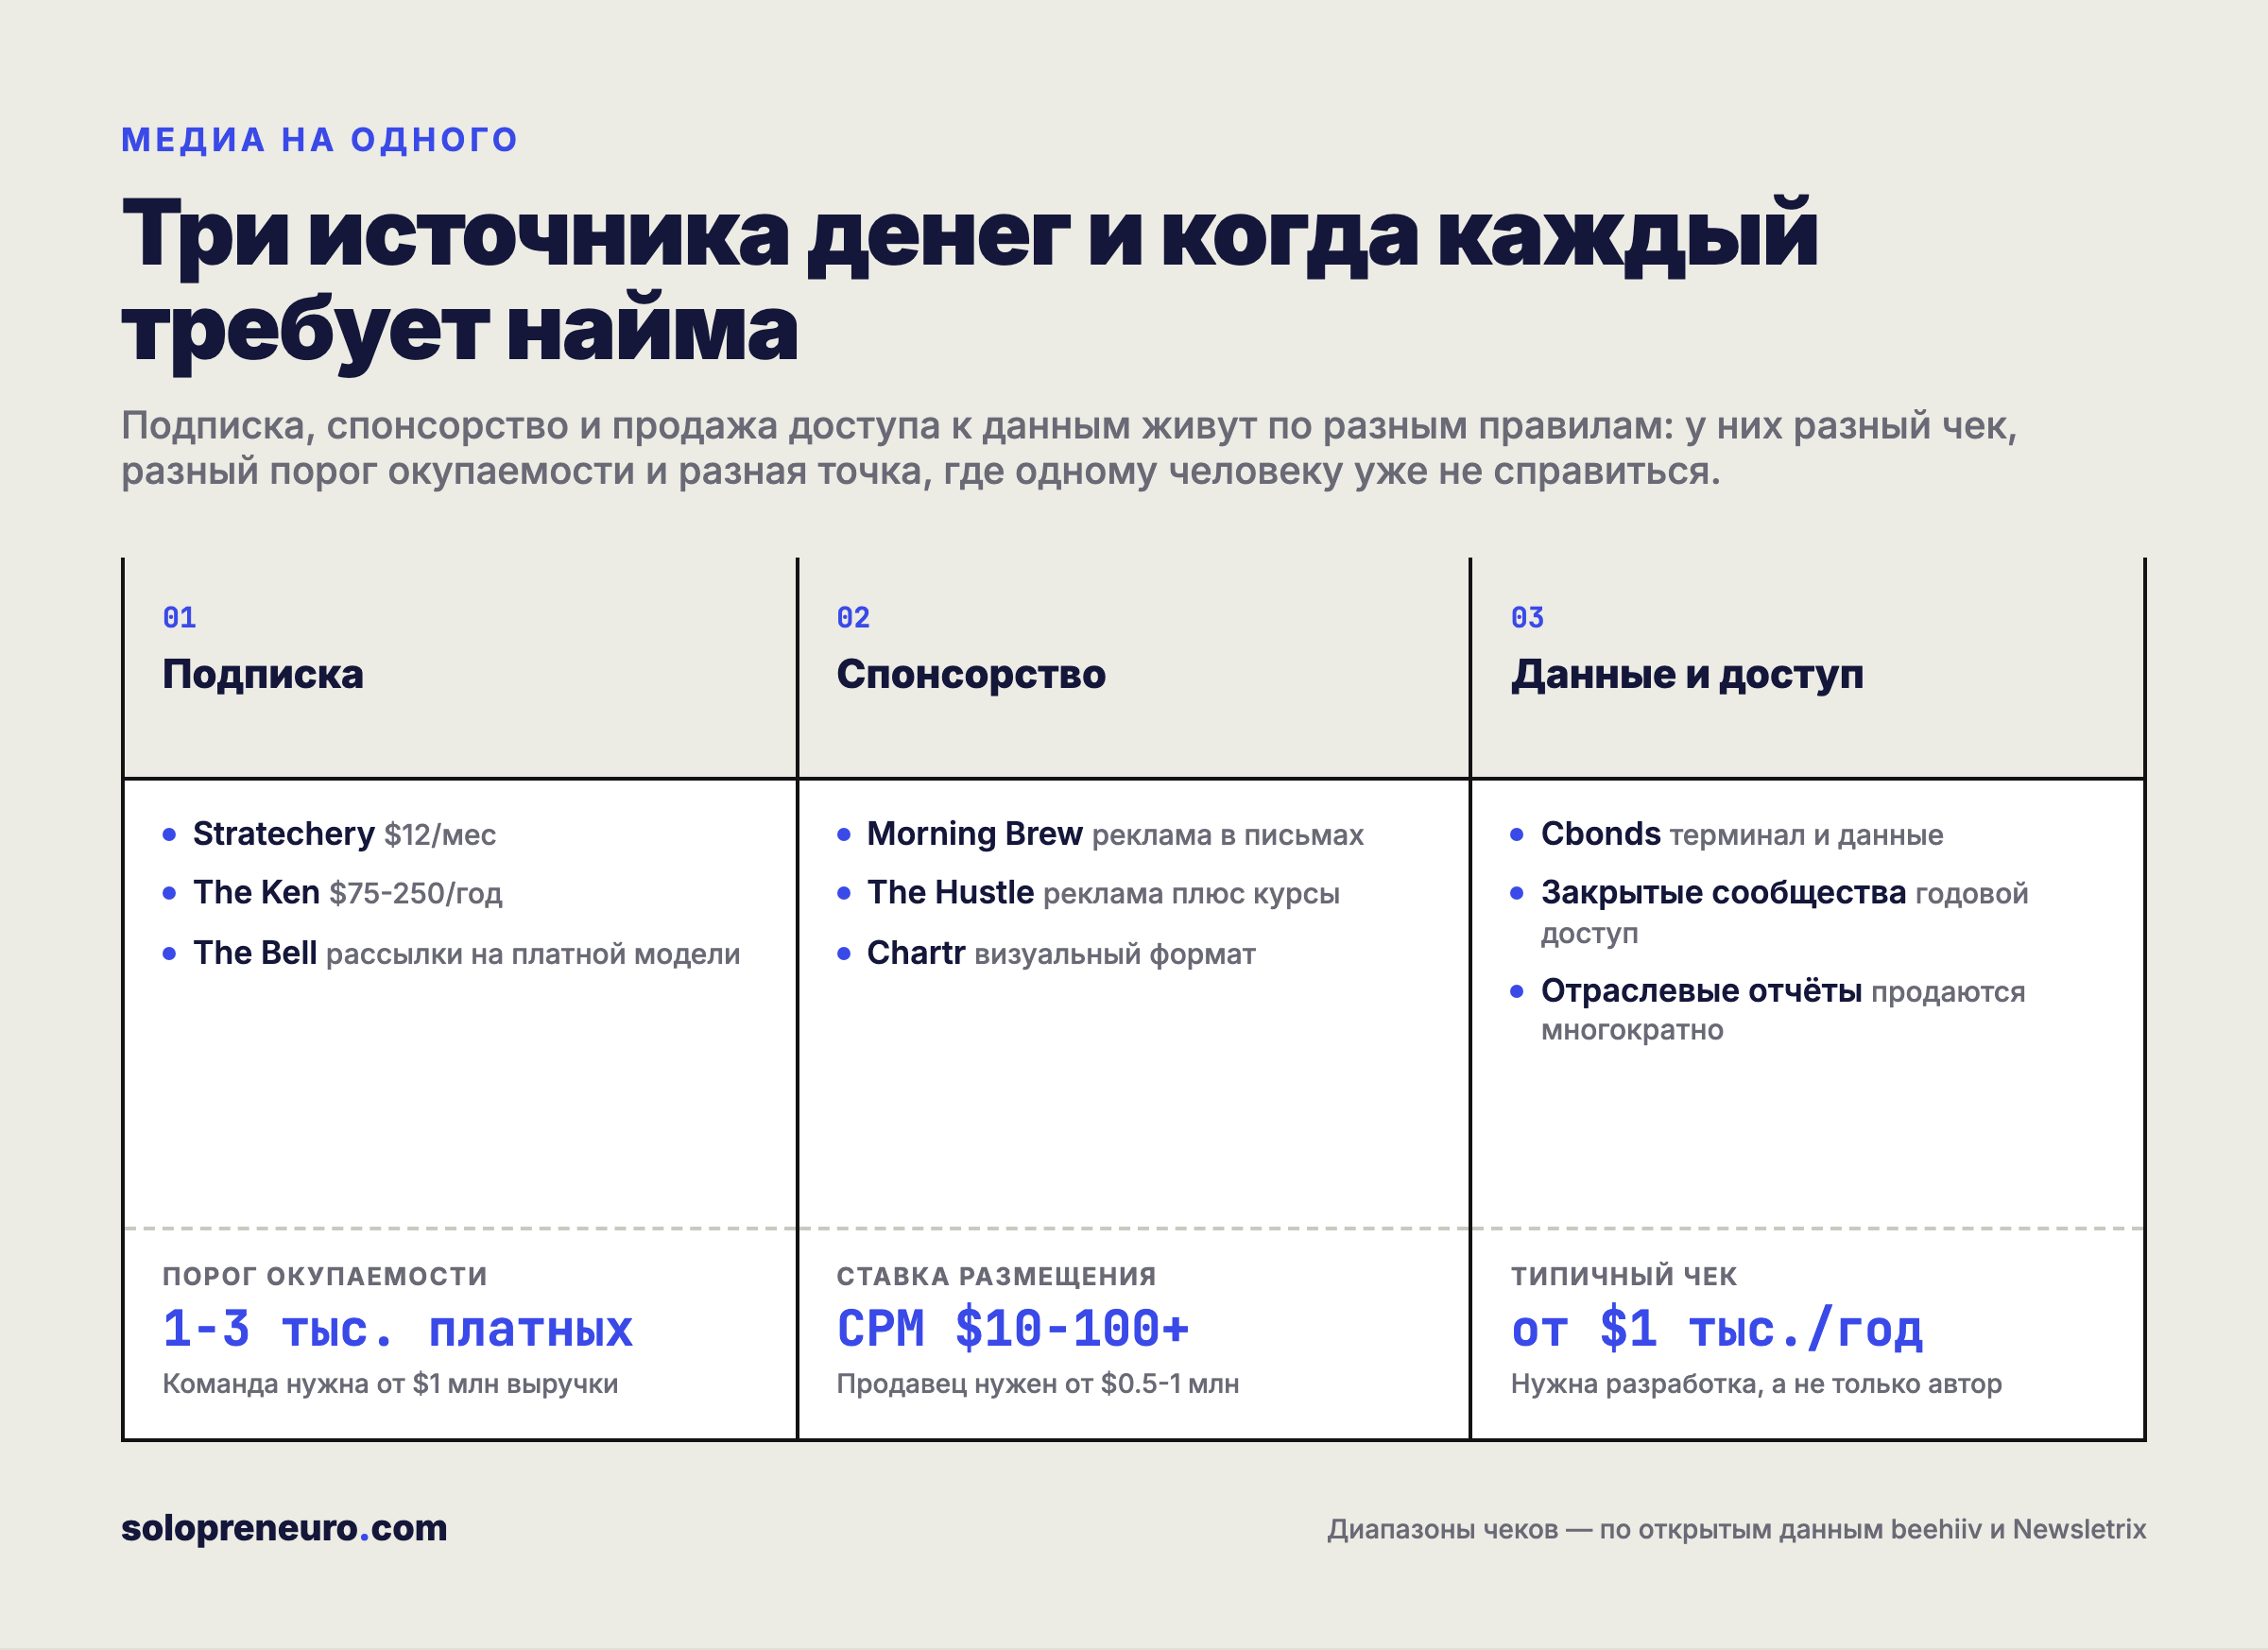 Три источника денег в микро-медиа: у каждого свой чек, свой порог окупаемости и своя точка, где одному человеку уже не справиться.
Кейсы
Stratechery
Что: ежедневный аналитический разбор технологического и медиарынка, который Бен Томпсон пишет один с 2014 года, без штата аналитиков и без рекламы.
Цифры: подписка стоит $15 в месяц или $150 в год и открывает доступ к ежедневному разбору и подкастам (Stratechery Plus). Ни число подписчиков, ни выручку Томпсон не раскрывает, а гуляющие по сети оценки в десятки тысяч подписчиков и миллионы долларов он сам не подтверждал — поэтому здесь только то, что проверяется на сайте: цена, периодичность и отсутствие рекламных мест.
Как работают: чистая подписочная модель без рекламы. Томпсон не продаёт рекламные места и не берёт инвестиций, чтобы сохранить независимость суждения, — это и есть его продукт. Один автор, один формат, одна тема: расходов на производство контента в привычном для редакции смысле у него нет.
Что особенного: конкурентное преимущество здесь — не тема (о технологиях пишут тысячи), а последовательность фреймворков, которые Томпсон выстраивал десять лет подряд и на которые ссылается вся индустрия. Скопировать текст можно, скопировать десятилетнюю репутацию источника — нет.
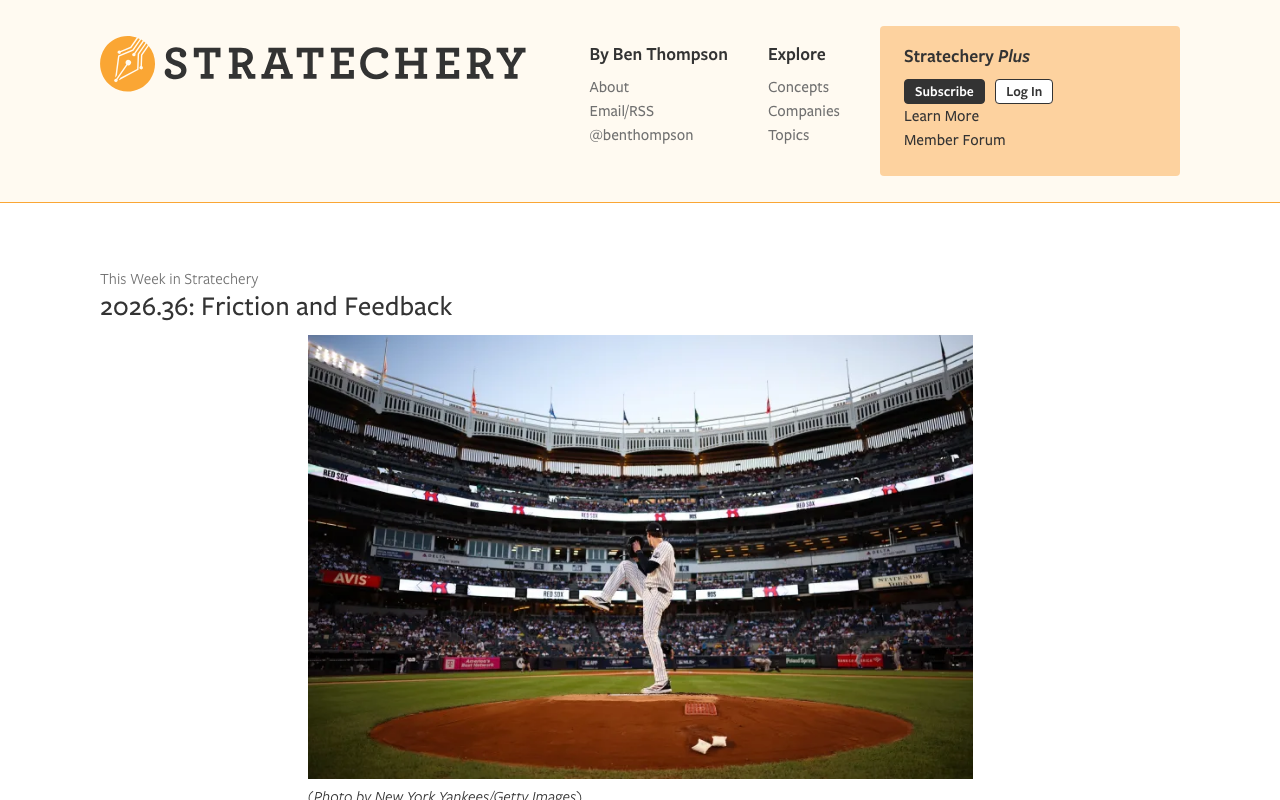 Stratechery Бена Томпсона: на главной ни одного рекламного блока, только кнопка подписки и сегодняшний выпуск.
The Hustle → HubSpot
Что: ежедневная деловая рассылка для предпринимателей, основанная Сэмом Парром, с бесплатной моделью на рекламе и продаже курсов.
Цифры: в феврале 2021 года HubSpot закрыл сделку по покупке Hustle Con Media (материнской компании The Hustle) за $17.2 млн денежными средствами по данным годового отчёта 10-K, а с учётом акционной части общая оценка сделки доходила до $27 млн по данным Axios (HubSpot 10-K, SEC; TechCrunch).
Как работают: бесплатная рассылка с рекламными вставками плюс отдельные платные продукты (курс Trends, образовательные материалы) для конвертации самой вовлечённой части аудитории.
Что особенного: The Hustle с самого начала строилась не как медиа ради медиа, а как канал привлечения клиентов для будущего продукта — HubSpot купил её как канал дистрибуции для своей CRM-платформы, а не как редакцию. Защита — в голосе бренда, разговорном и ироничном: корпоративный маркетинг такой тон не воспроизводит.
 The Hustle сегодня — часть HubSpot Media: подписка на входе бесплатная, а деньги издателю приносит не читатель.
Morning Brew → Axel Springer
Что: утренняя бизнес-рассылка, основанная Алексом Либерманом и Остином Рифом в 2015 году в студенческом общежитии.
Цифры: в октябре 2020 года Axel Springer (через Insider Inc.) купил контрольную долю в Morning Brew за $75 млн при годовой выручке издания около $20 млн (Axios); в феврале 2025 года Axel Springer выкупил оставшуюся долю целиком, сумма сделки не раскрывалась (Talking Biz News).
Как работают: реклама и спонсорство внутри писем плюс собственные бренд-рассылки под разные аудитории (финансы, маркетинг, технологии) — стратегия размножения одной успешной формулы на несколько ниш одновременно.
Что особенного: к 2022 году база выросла до более 4 млн подписчиков (CNBC) — такой охват продаётся рекламодателю как готовая аудитория с доверием к бренду. Защита от копирования — узнаваемый разговорный тон текста, который стал шаблоном для десятков подражателей, но ни один не набрал сопоставимого масштаба первым.
The Ken
Что: индийское деловое издание о технологиях, стартапах и здравоохранении, работающее только на подписке — без рекламы, без спонсорских постов, без мероприятий.
Цифры: издание вышло на прибыльность в апреле 2018 года и удерживает её с тех пор, при базе более 10 000 активных платных подписчиков и удвоении выручки год к году в первые годы роста (The Ken). До выхода на прибыль The Ken привлёк $1.5 млн от Rainmatter и Omidyar Network India — это были инвестиции в рост, а не подтверждение текущей выручки (TechCrunch).
Как работают: годовая подписка на глубокие разборы одной темы за раз — не дайджест новостей, а один длинный материал в день с расследовательской проработкой, ориентированный на менеджеров и инвесторов, которым важно первыми узнать механику сделки.
Что особенного: индийский рынок деловой журналистики почти целиком жил на рекламе, и The Ken сознательно выбрал противоположную модель — сделал ставку на то, что топ-менеджеры готовы платить за эксклюзив, если конкуренты его ещё не видели. Сработало это потому, что конкуренты подписочную модель в нише не повторили.
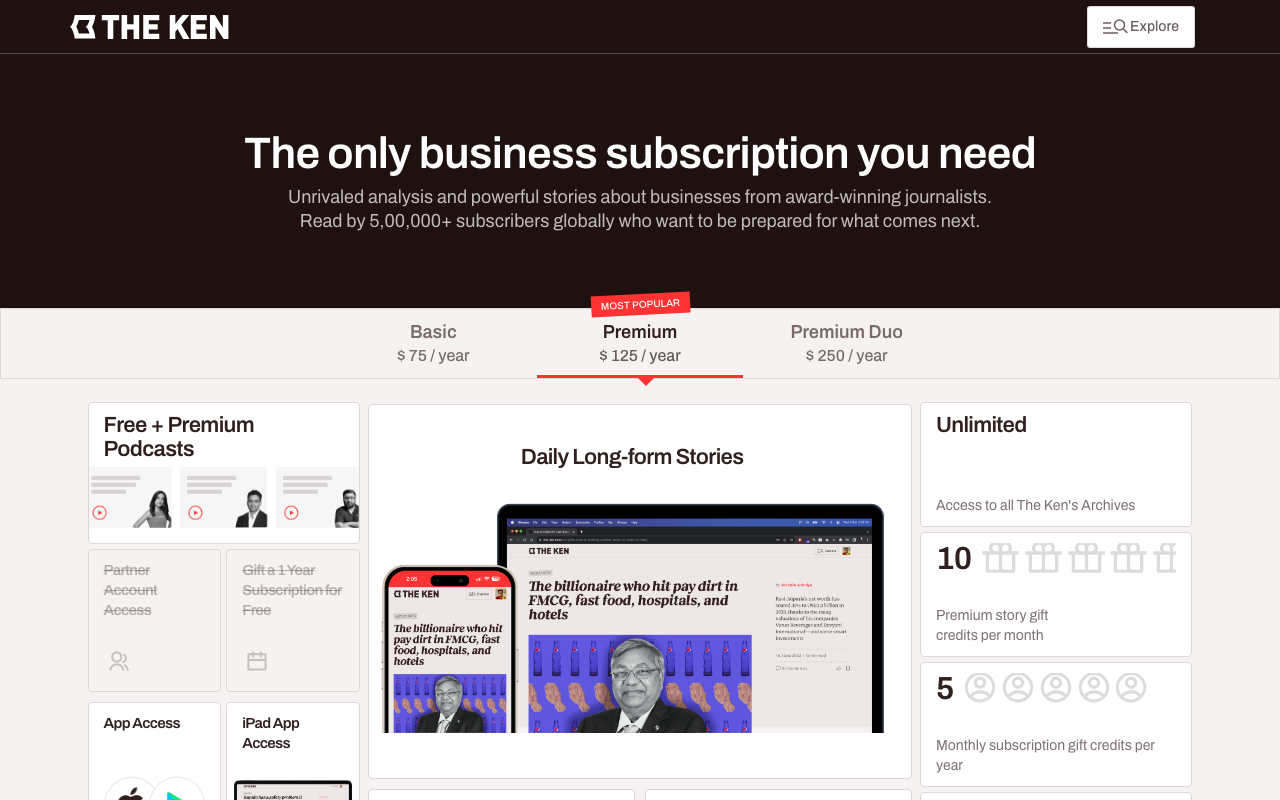 Тарифы The Ken: $75, $125 и $250 в год. Индийское издание живёт на подписке и не продаёт рекламу.
Chartr → Robinhood (Sherwood Media)
Что: британская рассылка с визуализацией данных о бизнесе и технологиях, основанная Дэвидом Краутером.
Цифры: Robinhood купил Chartr в декабре 2023 года для медиа-подразделения Sherwood, сумма сделки не раскрывалась; на момент покупки в компании работало от двух до шести человек по разным оценкам (Axios; Tracxn).
Как работают: визуальные карточки с данными и инфографикой — формат, который легко читать за 30 секунд и легко репостить, что органически наращивает список без платного маркетинга.
Что особенного: Chartr не пытался вырасти в отдельный медиахолдинг — команда осталась маленькой и продала не выручку, а формат и дистрибуцию финтех-компании, которой был нужен готовый редакционный продукт под собственный бренд Sherwood. Барьер для конкурента — узнаваемый визуальный стиль, который не копируется без такого же дизайнера.
Punchbowl News
Что: ежедневное издание про Конгресс США для тех, кто работает в Вашингтоне: лоббистов, аппарата законодателей, корпоративных представителей.
Цифры: запущено 3 января 2021 года четырьмя людьми, стартовый капитал — $1 млн, годовая подписка на премиум-доступ стоила $300 (Wikipedia). За первый же год издание прибыльно заработало $10 млн выручки (A Media Operator). К 2024 году штат вырос до 30 человек.
Как работают: бесплатное утреннее письмо собирает аудиторию, платный доступ добавляет дневной и вечерний выпуски плюс закрытые созвоны с авторами. Поверх подписки — спонсорские размещения, которые для аудитории такого качества стоят дороже любого потребительского CPM: рекламодателю продаётся не охват, а конкретный список должностей.
Что особенного: трое из четырёх основателей пришли из Politico и принесли с собой не тему, а источники — доступ к людям, которые говорят с ними, потому что знают лично. Это единственное, что в этой модели нельзя купить за деньги или скопировать форматом. И это же объясняет, почему выручка в $10 млн собралась за год: аудитория была готова платить с первого письма, потому что авторов знали до запуска.
Cbonds
Что: российский информационно-аналитический сервис по рынку облигаций, основанный Сергеем Лялиным, с подпиской на данные и терминал для профессиональных инвесторов.
Цифры: выручка «Сбондс.ру» за 2023 год превысила 247 млн рублей (≈$2.85 млн по курсу ЦБ на дату публикации), чистая прибыль — 69 млн рублей (≈$0.8 млн) (Деловой Петербург).
Как работают: платная подписка на данные по облигационному рынку России и СНГ — котировки, отчётность эмитентов, аналитика — плюс отдельный продукт для юридических лиц (Cbonds-PRO) с расширенным доступом.
Что особенного: Cbonds — пример того, куда вырастает нишевая подписка на данные, если тема узкая, но профессиональная аудитория готова платить корпоративный, а не потребительский чек. В 2024 году основатель начал поэтапно выходить из капитала компании, продав долю новым совладельцам, — иллюстрация того, что даже прибыльный нишевый бизнес на данных со временем перестаёт быть медиа одного человека и становится активом с несколькими собственниками.
 Cbonds — куда вырастает нишевая подписка на данные, если аудитория готова платить корпоративный чек.
The Bell
Что: российское деловое издание о крупном бизнесе и экономике, основанное Елизаветой Осетинской и Ириной Малковой в 2017 году.
Цифры: аудитория рассылок превышала 80 000 человек к 2024 году, когда издание перевело ежедневные письма и еженедельный разбор на платную модель (Forbes.ru); в октябре 2024 года платёжный сервис Stripe прекратил обслуживать The Bell, что могло стоить изданию до трети выручки от подписки (Meduza).
Как работают: переход на подписку стал вынужденным шагом — после статуса «иностранного агента» (декабрь 2022) и блокировки сайта в России (февраль 2023) реклама внутри страны стала для издания недоступна, и подписка осталась единственным легальным способом получать доход от аудитории напрямую.
Что особенного: The Bell — редкий пример медиа на несколько человек, где переход к подписке продиктован не бизнес-логикой, а регуляторным давлением. История показательна тем, что подписочная модель оказалась устойчивее рекламной: она зависит от готовности конкретного читателя платить, а не от рекламодателей, которым запретили с изданием работать.
Применимость в РФ и СНГ
В России и СНГ основной канал для медиа на одного — не email, а Telegram: открываемость постов в канале выше, чем у писем, а порог входа для читателя ниже (не нужно ничего скачивать, канал уже открыт в телефоне). Из инфраструктуры для email-рассылок на Западе выросли отдельные платформы — Substack с 5 млн платных подписок по всей платформе на март 2025 года и годовой выручкой около $45 млн в пересчёте на год по состоянию на июль 2025 года, и beehiiv с выручкой $30 млн в год, из которых треть — доход от рекламы внутри писем на платформе. Оба сервиса берут комиссию с платящих подписчиков и в России напрямую не работают из-за ограничений на приём платежей — поэтому в СНГ функцию email-инфраструктуры чаще закрывают Boosty, Sponsr или прямой приём через ЮKassa/Т-Кассу поверх Telegram-канала.
Регуляторных отличий от западной модели два, и оба существенны. Первое — маркировка рекламы через ЕРИР: любое рекламное размещение (включая интеграции внутри платного контента) требует получения токена и передачи отчётности через оператора рекламных данных, причём наказания за это два разных. За непереданную отчётность гражданину грозит 10-30 тыс. рублей (часть 15 статьи 14.3 КоАП), а за само размещение рекламы без идентификатора ERID — уже 30-100 тыс. рублей (часть 16 той же статьи). Второе нарушение вероятнее: забыть получить токен перед постом проще, чем забыть про отчёт. Второе — статус «иностранного агента»: как показывает кейс The Bell, для издания с зарубежной аудиторией или зарубежными платежами этот статус может обрушить платёжную инфраструктуру целиком, а не только рекламные доходы.
Юридическая форма для соло-автора в РФ — самозанятость (НПД) до оборота 2,4 млн рублей в год, дальше ИП на упрощёнке. Это заметно проще, чем оформление рекламного бизнеса в США или Британии, где выше порог обязательной отчётности.
Реалистичный сценарий для соло-основателя в СНГ: 3-5 тысяч платных подписчиков по цене 300-500 рублей в месяц дают 900 тыс. — 2,5 млн рублей годовой выручки — доход одного человека уровня средней зарплаты в цифровой профессии, без необходимости нанимать команду. Для сопоставимого с Cbonds результата (247 млн рублей выручки) нужен переход от медиа к продукту — данные, терминал, B2B-подписка, — а это уже требует команды разработки, а не одного автора текста.
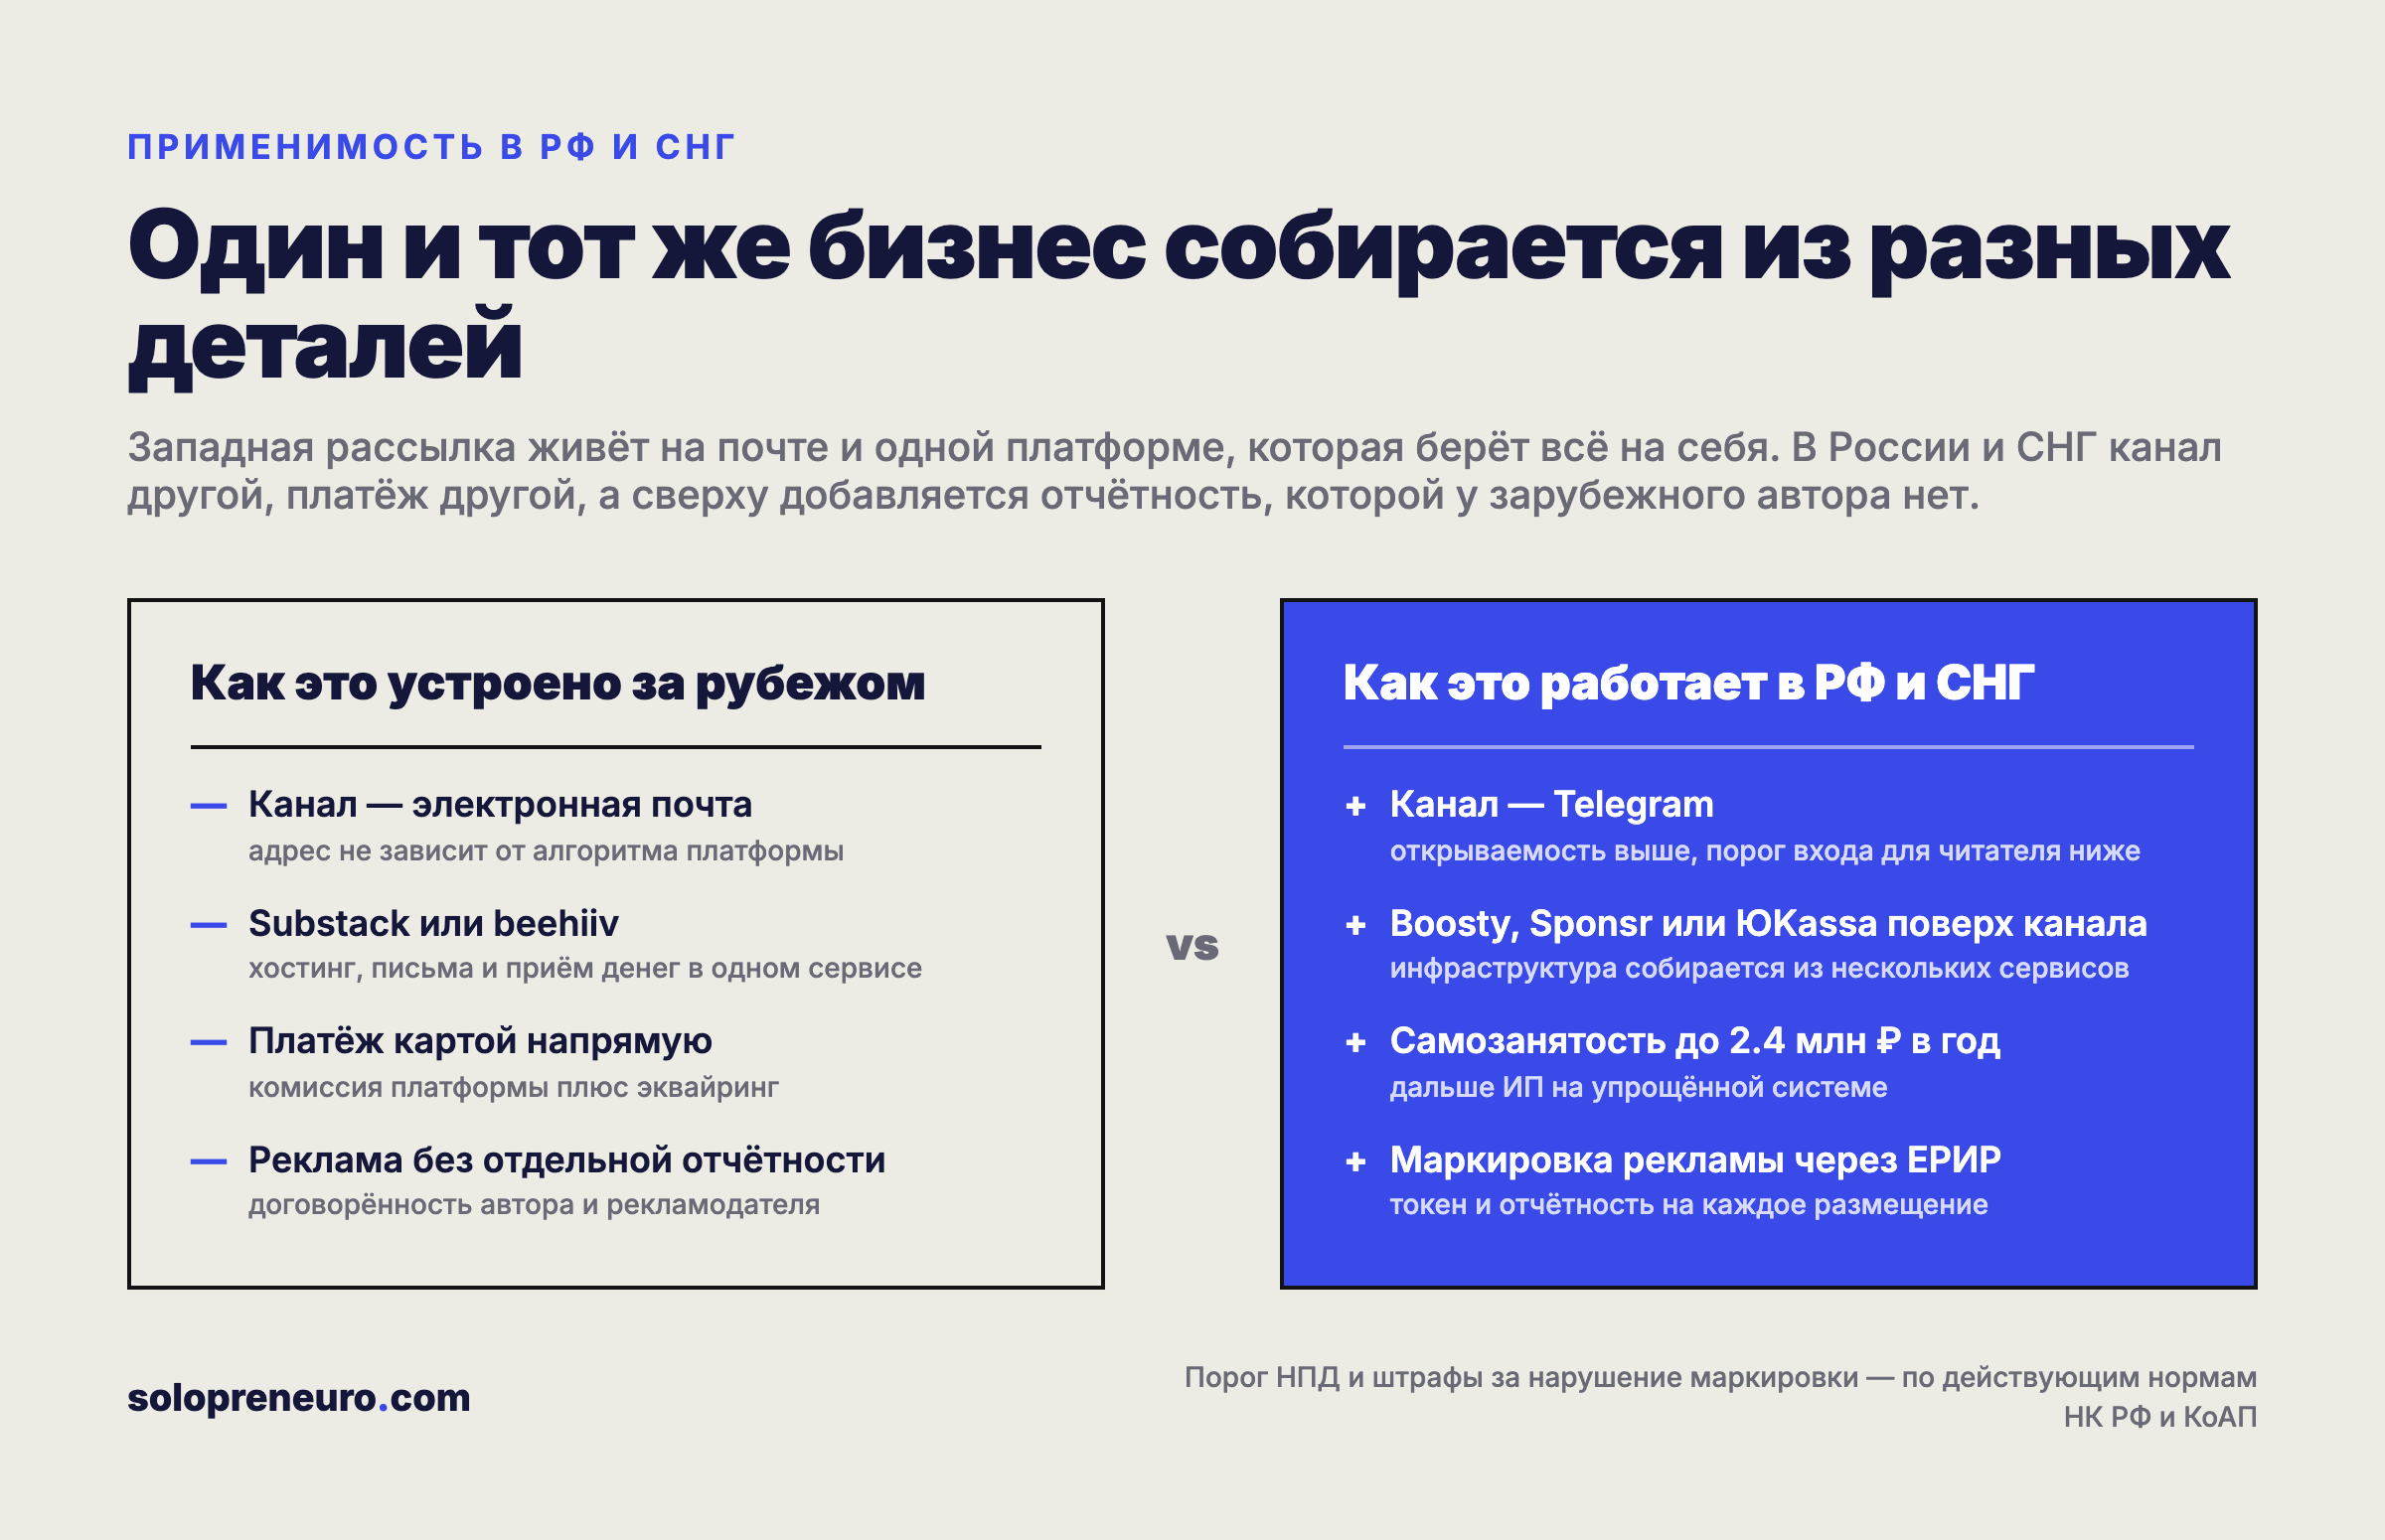 Стек рассылки за рубежом и в РФ: другой канал, другой приём платежей и отчётность, которой у зарубежного автора нет.
Риски и контр-аргументы
Первый риск — сама модель хрупкая там, где завязана на одного человека: выгорание, болезнь или потеря интереса автора останавливают бизнес полностью, потому что нет второго голоса, который может закрыть выпуск вместо него. Ни один из разобранных кейсов, кроме Stratechery, не остался решением одного человека дольше нескольких лет — рост почти всегда требует либо продажи, либо найма.
Второй риск — концентрация выручки на рекламе. Punchbowl News вышел на $10 млн выручки за первый же год работы (A Media Operator), но значительная часть этой суммы приходится на спонсорские сделки, а не на подписку — если несколько крупных рекламодателей одновременно урежут бюджеты, выручка падает без предупреждения, в отличие от подписки, где отток растянут во времени.
Третий риск — регуляторный, и он не гипотетический: The Bell потерял доступ к Stripe из-за политического статуса, а не из-за качества контента или конкуренции. Для изданий, которые работают с международной аудиторией из юрисдикций с нестабильным регуляторным полем, платёжная инфраструктура — точка отказа, которую нельзя закрыть техническим решением.
Четвёртый контр-аргумент — конверсия из бесплатного в платное медленнее, чем кажется по успешным кейсам. Медианный показатель по индустрии — 0.62% (Newsletrix), а не 5-10%, которые обычно цитируют как ориентир — эта цифра относится к горстке лучших изданий, а не к типичному результату. Планировать юнит-экономику на медианных, а не на лучших цифрах — единственный способ не разочароваться через полгода.
Пятый контр-аргумент — конкуренция за внимание читателя не снижается, а растёт: инфраструктура вроде Substack и beehiiv снизила технический порог входа почти до нуля, и вместе с ним снизился порог для конкурентов. Substack сообщает о росте числа монетизирующихся изданий почти вдвое за год — с 50 тысяч в мае 2025 года до почти 100 тысяч в апреле 2026 года (Sacra). Каждое новое издание в нише — это ещё один голос, конкурирующий за одни и те же 20-30 минут внимания читателя в день, а значит окно, в котором тема ещё не занята, закрывается быстрее, чем несколько лет назад.
Резюме
Медиа на одного — рабочая модель заработка, но не рабочая модель масштаба: она даёт нормальный личный доход при базе в несколько тысяч платных подписчиков или заметно большем бесплатном списке под рекламу, и почти всегда упирается в потолок ровно там, где нужен второй человек — продавец, редактор или разработчик продукта. Основателю, который хочет попробовать эту модель, стоит выбрать один источник дохода на старте (подписка — для узкой профессиональной темы, реклама — для широкой потребительской), закладывать медианную, а не лучшую конверсию из бесплатных в платные и заранее решить для себя вопрос, который решили Сэм Парр и основатели Morning Brew: продавать бизнес, когда рост требует команды, или оставаться маленьким и прибыльным, как Бен Томпсон.
Практический первый шаг — не открывать email-платформу и не регистрировать ИП, а выбрать одну узкую тему, по которой у автора уже есть неочевидное преимущество в знаниях, и десять недель подряд выпускать по ней разбор на 20-30 читателей до того, как думать о монетизации вообще. Модель считается рабочей, если хотя бы часть из этих читателей сама пересылает выпуск дальше без просьбы — это единственный ранний сигнал, который предсказывает, наберётся ли база в 5-10 тысяч человек, необходимая для первого платного слоя.