Cargoson: 12 человек, €1.15 млн выручки и 13.8% чистой прибыли на софте для отгрузки
Эстонская Cargoson продаёт производителям одно окно для отгрузки на всех их перевозчиков: свои договорные ставки, сравнение цены и срока, букинг, документы, трекинг. За 2025 год — €1 145 168 выручки и €157 965 чистой прибыли на двенадцати сотрудниках, по данным эстонского реестра. В России ту же модель открывает 140-ФЗ с обязательным электронным документооборотом с сентября 2026 года.
- Рынок
- $16.69 млрд — мировой рынок систем управления перевозками в 2025 году (Precedence Research)
- Бюджет
- €165 678 — столько компания потратила сверх заработанного за 2019-2022, прежде чем выйти в плюс (≈16.5 млн ₽)
- Модель
- SaaS
- Сложность
- высокая
- Чтение
- · 8 мин чтения
Коротко
- Что: одно окно для отгрузки на всех перевозчиков сразу · выручка €1 145 168 за 2025 · подтверждено реестром · 12 человек
- Экономика: чистая прибыль €157 965, это 13.8% выручки; рост выручки к 2024 году — 44.9%
- Цена входа для клиента: от €199 в месяц (≈19 800 ₽) при годовой оплате
- Сколько стоил путь до прибыли: четыре года и €165 678 накопленного минуса по отчётам 2019-2022
- Навык: бэкенд-разработчик плюс человек, который сам работал в логистике
- Вердикт для РФ: применимо с адаптацией — окно открывает 140-ФЗ и обязательный электронный документооборот с 1 сентября 2026 года
- Сложность: высокая
Четыре человека из DSV подсчитали, во сколько обходится письмо перевозчику
Логист на среднем заводе отправляет груз так: открывает почту, пишет письмо трём перевозчикам, ждёт ответа, сравнивает цифры в Excel, заходит в личный кабинет выбранного, вбивает адрес получателя второй раз руками, печатает этикетку, руками же делает CMR. На одну отгрузку уходит от пятнадцати минут до часа. Отгрузок в месяц — сотни.
Четверо эстонцев, трое из которых работали в DSV Estonia, одной из крупнейших логистических компаний страны, в 2018 году решили продать этому логисту одно окно вместо пяти. В декабре 2019 через их платформу прошло сто отправлений. За 2025 год компания сделала €1 145 168 выручки и €157 965 чистой прибыли на команде из двенадцати человек — данные из годового отчёта в эстонском коммерческом реестре, не из пресс-релиза.
Интереснее другое. До 2023 года компания не заработала ни цента.
Что делают
Cargoson — облачная система управления перевозками для производителей и оптовиков. Не для перевозчиков и не для экспедиторов: клиент здесь тот, кто отправляет груз и выбирает, кому его отдать. Слоган на главной сформулирован без обиняков: «Your rates. Your carriers. Not a middleman» — твои ставки, твои перевозчики, без посредника между вами.
Механика простая. Компания загружает в систему свои договорные прайсы от перевозчиков, с которыми уже работает. Дальше на каждую отгрузку платформа показывает таблицу: DHL — 112 € по договору, DSV — 58 € спотом, Dachser — 64 €, рядом сроки забора и расчётный след CO₂. Логист жмёт «Book» напротив нужной строки. Система сама отправляет заявку перевозчику, генерирует CMR, печатает этикетку, ведёт трекинг и складывает всё в общую статистику по транспортным расходам.
Деньги берут только с грузоотправителя, подпиской. Перевозчик подключается бесплатно — и это сказано на сайте прямым текстом. Ход не косметический: именно на попытке заработать с обеих сторон, по словам одного из основателей, разбились похожие платформы. «Большинство посредников как раз пытаются заработать на том, что встают между сторонами», — говорил Юлари Каламеэс в интервью Postimees (материал помечен изданием как оплаченный компанией — цитата достоверна как публичное высказывание, но это не независимая журналистика).
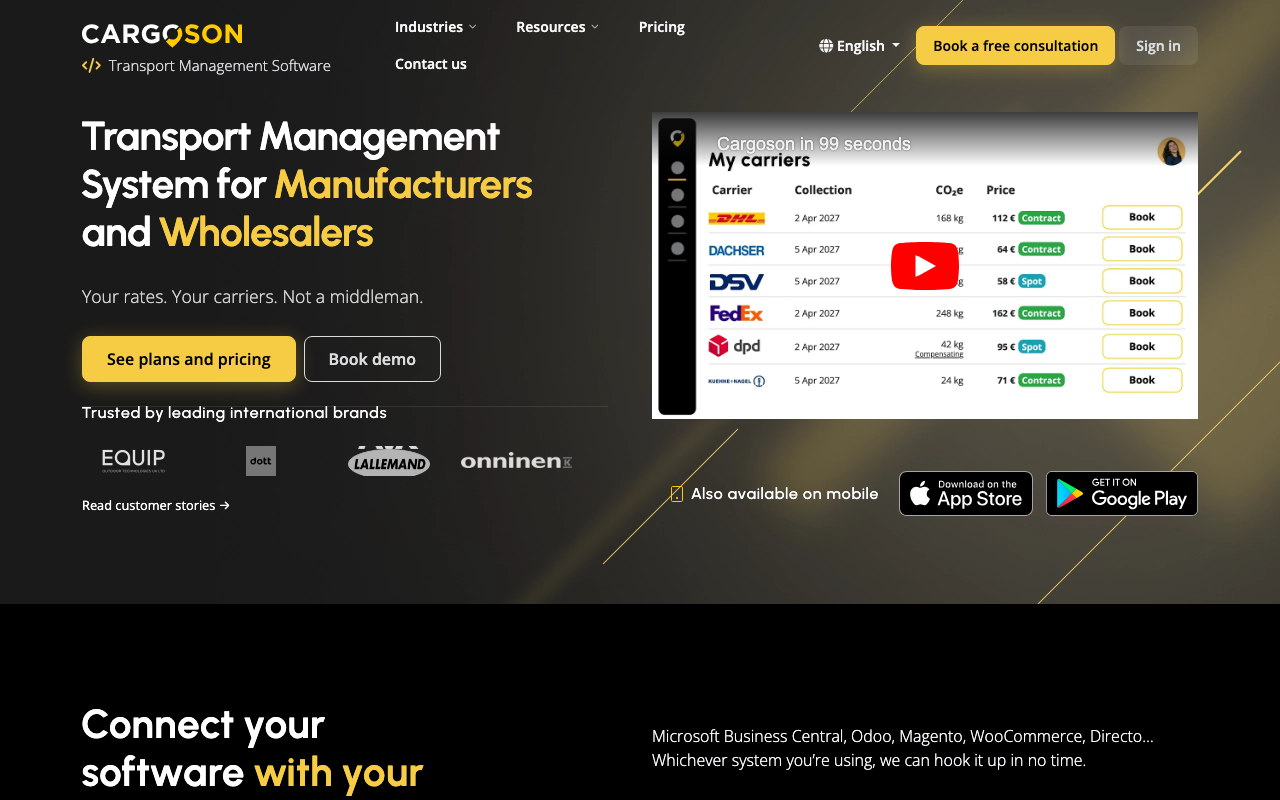 Главный экран продукта вынесен прямо в первый блок сайта: список перевозчиков, цена, срок, углеродный след и кнопка «Book» напротив каждого. Логотипы в подвале — Onninen, AVK, dott.
Юнит-экономика
Эстонский реестр обязывает публиковать годовой отчёт, поэтому здесь не нужно верить ни компании, ни агрегаторам вроде Latka. Вся траектория видна по документам.
| Год | Выручка | Финансовый результат | Маржа |
|---|---|---|---|
| 2019 | €493 | −€47 692 | — |
| 2020 | €46 169 | −€34 595 | — |
| 2021 | €162 385 | −€27 409 | — |
| 2022 | €295 772 | −€55 982 | — |
| 2023 | €578 841 | +€16 727 | 2.9% |
| 2024 | €790 312 | +€52 257 | 6.6% |
| 2025 | €1 145 168 | +€157 965 | 13.8% |
| Метрика | Значение | Статус | Источник |
|---|---|---|---|
| Выручка 2025 | €1 145 168 | подтверждено реестром | Äriregister |
| Чистая прибыль 2025 | €157 965 | подтверждено реестром | Äriregister |
| Сотрудников | 12 | подтверждено реестром | Inforegister |
| Выручка на сотрудника | €95 431 в год | расчётно | выручка / штат |
| Минимальный тариф | €199/мес при годовой оплате | подтверждено сайтом | страница тарифов |
| Накоплено минуса до разворота | €165 678 за 2019-2022 | расчётно | сумма по отчётам реестра |
| Внешние инвестиции | не найдено ни одного раунда | не подтверждено | сторонние базы дают «unfunded» |
Три вещи в этой таблице стоят того, чтобы на них остановиться.
Первое — форма кривой. Выручка росла ровно и быстро всё время, но прибыль пришла только на шестой год. С 2019 по 2022 компания потратила сверх заработанного €165 678 — это и есть настоящая цена входа в нишу, а не «разработать MVP за месяц». Разворот случился на выручке около €580 тыс.: до этого порога фиксированные расходы (разработка, поддержка интеграций) съедали всё.
Второе — маржа растёт быстрее выручки. За 2025 год выручка прибавила 44.9%, а прибыль выросла втрое. Так выглядит бизнес, где новый клиент подключается к уже построенным интеграциям и почти не добавляет расходов.
Третье — потолок по клиентам считается арифметикой. Минимальный тариф €199 в месяц даёт €2 388 в год. Если бы все сидели на нём, €1 145 168 выручки означали бы 480 клиентов. Реально их меньше: часть платит €399, €599 и от €1000 за корпоративный тариф. То есть речь про несколько сотен компаний-клиентов на всю Европу — и этого хватает на прибыльный бизнес из двенадцати человек.
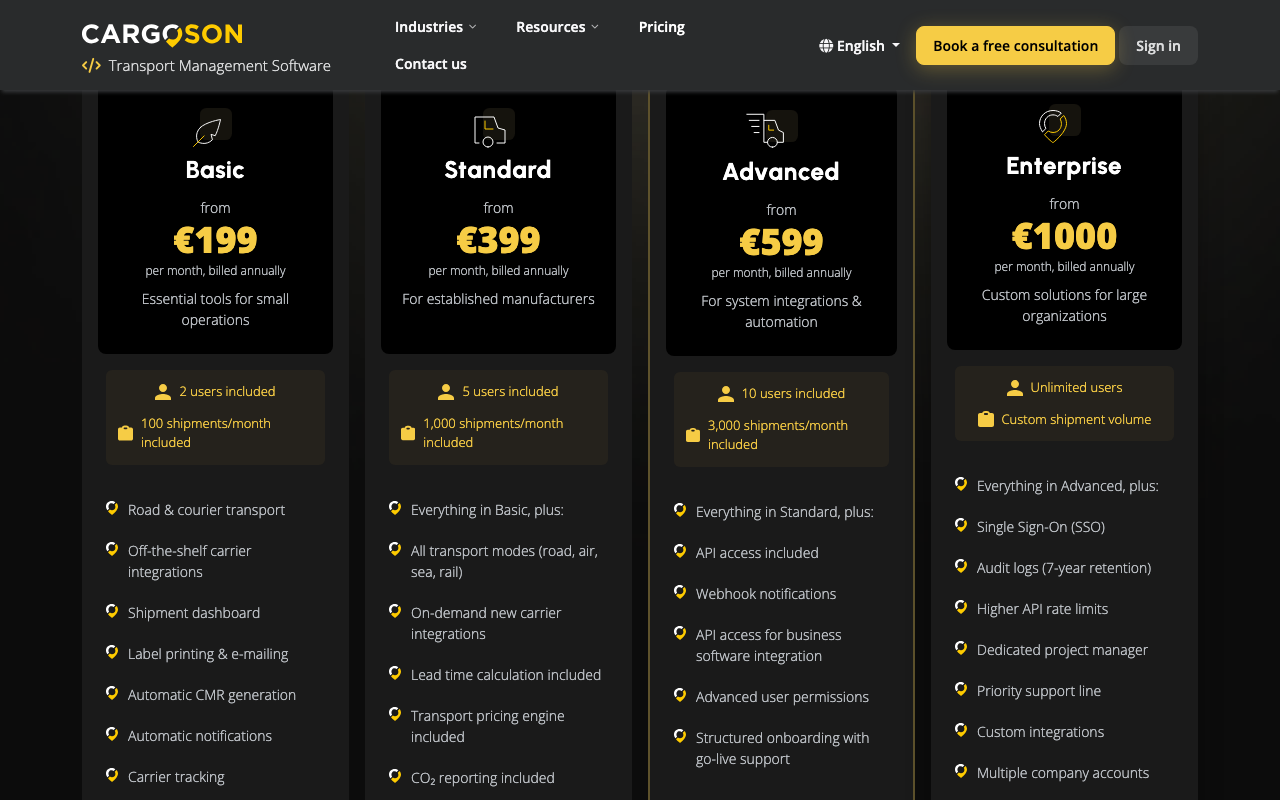 Четыре тарифа: Basic €199, Standard €399, Advanced €599, Enterprise от €1000 в месяц при годовой оплате. Ограничение — не по функциям, а по числу пользователей и отправлений: 100, 1000, 3000 в месяц. API открывается только с третьего тарифа.
Такой разбор с цифрами из реестра — каждый день в @solopreneuro.
Считаем твою экономику
Модель ниже — не обещание, а каркас. Считаем русский вертикальный аналог: софт для отгрузки на 3-5 перевозчиков, чек 25 000 ₽ в месяц, продажа руками основателя.
| Месяц | Клиентов | Выручка в месяц | Расходы в месяц | В карман до своей зарплаты |
|---|---|---|---|---|
| 3 | 3 | 75 000 ₽ | 55 000 ₽ | 20 000 ₽ |
| 6 | 8 | 200 000 ₽ | 90 000 ₽ | 110 000 ₽ |
| 12 | 20 | 500 000 ₽ | 160 000 ₽ | 340 000 ₽ |
В расходах: сервер и инфраструктура (20-40 тыс.), подрядчик на новые интеграции с перевозчиками (главная статья, растёт вместе с числом клиентов), эквайринг, поддержка. Зарплата основателя сюда не заложена — первый год он работает за долю в будущем, ровно как это было у эстонцев.
Три строки чувствительности, каждая из которых ломает модель:
- Если чек 12 000 ₽, а не 25 000. Двадцать клиентов дают 240 тыс. в месяц, расходы те же — в карман остаётся 80 тыс. Это не бизнес, а подработка. Дешёвый тариф в этой нише убивает: расходы у тебя не на пользователя, а на интеграцию.
- Если каждая новая интеграция стоит 150 тыс. ₽ подрядчику. Пять перевозчиков — 750 тыс. только на подключение, и это до первого клиента. Отсюда четырёхлетний путь Cargoson до прибыли.
- Если отток 5% в месяц. При двадцати клиентах ты теряешь одного каждый месяц и вынужден продавать вдвое больше, чтобы просто стоять на месте. В корпоративном софте для логистики отток обычно низкий — систему вшивают в процесс, — но первый год, пока продукт сырой, он высокий у всех.
Что нужно, чтобы повторить
| Нужно | Конкретика |
|---|---|
| Бюджет старта | 1.5-3 млн ₽ на первый год: интеграции, инфраструктура, свои деньги вместо зарплаты. Ориентир от Cargoson — €165 678 накопленного минуса за четыре года (≈16.5 млн ₽ по курсу ЦБ на 29.08.2026, 99.68 ₽ за евро) |
| Время до первой версии | 3-4 месяца: заявка, прайсы, сравнение, печать документов |
| Время до продаваемого | 9-12 месяцев — до тех пор, пока не подключены хотя бы 3-5 перевозчиков, продавать нечего |
| Навыки | бэкенд-разработчик плюс человек, который сам оформлял отгрузки и знает, где болит |
| Главная сложность | не код, а согласие перевозчиков отдавать тебе API и прайсы |
Альтернативы: почему не взять готовое
Готовое есть, и его много. Transporeon — самый крупный игрок Европы в этом же поле, куплен Trimble за сумму около $2 млрд в декабре 2022 года. Descartes Systems — публичная канадская компания с выручкой $651 млн и чистой прибылью $143.3 млн за 2025 финансовый год. Есть Alpega, nShift, Shippeo, project44.
Cargoson сам объясняет разницу в сравнении с Transporeon у себя в блоге: крупный игрок заточен под большие предприятия и полные фуры, а перевозчик у него платит за доступ к площадке. Cargoson целится в средних производителей, берёт все виды транспорта и подключает перевозчика бесплатно.
Щель здесь географическая и языковая, а не технологическая. Мировой рынок систем управления перевозками Precedence Research оценивает в $16.69 млрд на 2025 год; Grand View Research даёт $18.6 млрд на 2025 год — разброс методологий, но порядок один. При таком размере рынка ни один глобальный игрок не станет интегрироваться с региональным перевозчиком из Латвии или Курганской области ради двух клиентов. Эстонцы вошли ровно туда: на их странице интеграций рядом с DHL и FedEx стоят Nordcarrier Eesti, AO Transport, CF&S Lithuania, Movere, RIX Freight.
Точка дизрапта
Дельта тут не в искусственном интеллекте — его в продукте нет и он не нужен. Дельта в том, что кто-то один взял на себя работу по подключению перевозчиков, которую иначе каждый грузоотправитель делает для себя заново.
Это видно по клиентским историям на их сайте. Stokker, эстонский поставщик инструмента и станков, прогоняет 10-15 тыс. отправлений в месяц силами двух человек, а подключение нового перевозчика занимает минуты вместо недель. Латвийский упаковщик POLIPAKS вырастил число отправлений на 63% той же командой и сэкономил больше 10% транспортных расходов. У HansaMatrix оформление букинга упало с двух часов в день до тридцати минут. У SomnoMed во Франции печать этикеток сократилась с 90 минут до 20-30 в день.
Все эти цифры — со страниц самой компании, то есть маркетинг клиента и продавца одновременно. Но направление везде одинаковое, и оно объясняет, за что платят €199-1000 в месяц: не за софт, а за то, что не надо нанимать второго логиста.
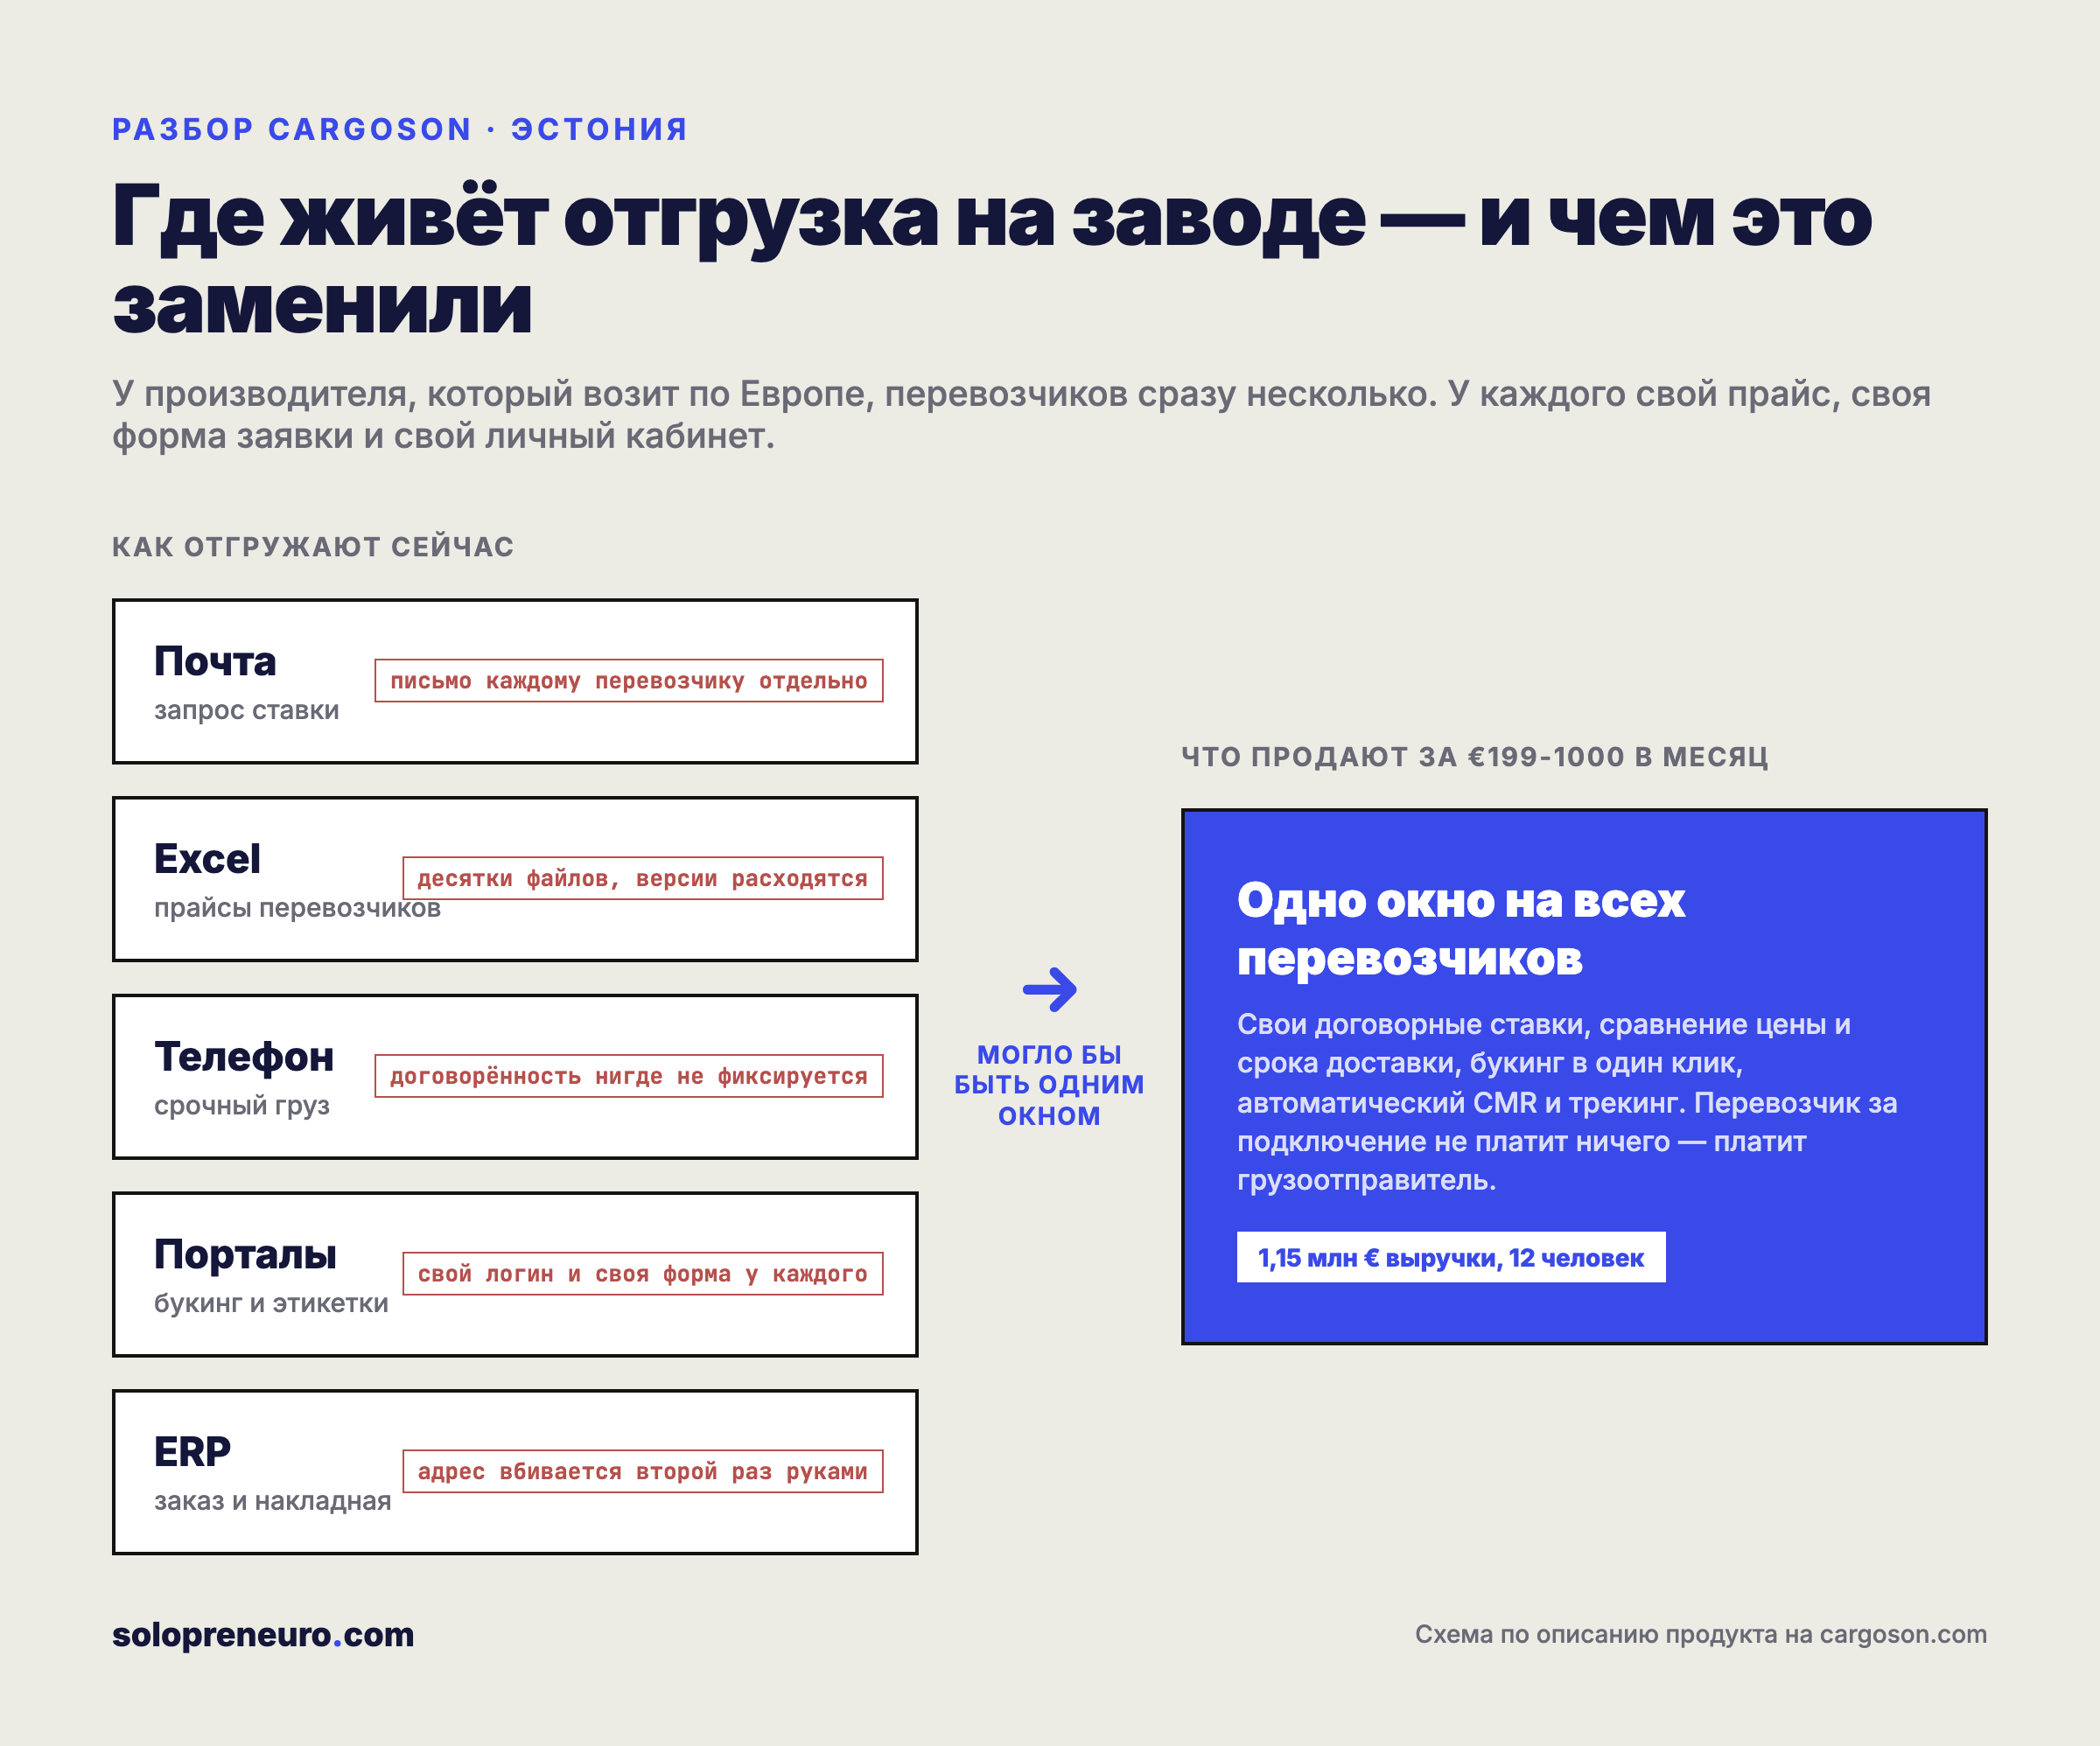 Пять инструментов на одну отгрузку — и предложение заменить их одним окном. Продают не функции, а отсутствие переключений между системами.
Барьер для конкурентов
Скопировать интерфейс можно за квартал. Скопировать 2000 подключений к перевозчикам — нельзя, потому что это не код, а переговоры. Каждая интеграция — отдельный разговор с отдельной транспортной компанией, у которой свой формат обмена, свой айтишник и никакой мотивации помогать.
Бесплатность для перевозчика — точный ход именно здесь. Она снимает единственную причину отказать. Перевозчик ничего не платит, но получает заявки в структурированном виде, и потому соглашается отдать доступ. У Transporeon, где перевозчик платит за премиальный аккаунт, этот разговор идёт тяжелее.
Второй барьер — вросшая привычка. Система управления перевозками встаёт в ежедневный процесс отгрузки и сцеплена с ERP клиента: Microsoft Dynamics, NetSuite, Odoo, Directo, WooCommerce, Magento. Менять её — останавливать отгрузки. Отсюда низкий отток и растущая маржа.
 Список подключённых перевозчиков — почти весь балтийский регион поимённо: Nordcarrier Eesti, FS Logistics, NTN EST, CF&S Lithuania, Mann Lines, RIX Freight. Глобальный игрок такое подключать не будет.
Как выходили на рынок — и как выходить тебе
Как это делали они
Честная оговорка: развёрнутой публичной истории продаж у Cargoson нет. Основатели не ходили по подкастам и не писали разборов в LinkedIn. Всё, что удалось найти, — три материала в эстонском Postimees, и все три помечены самим изданием как оплаченные компанией. Ниже только то, что в них сказано прямо.
Отправная точка — своя отрасль, а не идея. Трое из четырёх основателей пришли из DSV Estonia: Айво Курик был там финансовым директором, Юлари Каламеэс — операционным. Они не искали проблему, они с ней работали. Айво Курик описывал её в Postimees так: у каждой транспортной фирмы своя среда для приёма заказов, и как только у грузоотправителя появляется второй перевозчик, а объёмы растут, работа с этими средами превращается в отдельную задачу.
Первые клиенты — эстонские производители и оптовики, поимённо. В публикациях 2021 года, то есть на первом-втором году работы платформы, названы Data Print, Chemi-Pharm (подключились в апреле 2020), Estiko-Plastar (конец 2020), BMI Monier Group, розничная сеть Selver. Как именно их доставали — холодным обходом или через связи из DSV — публично не сказано. Но состав списка говорит сам за себя: это средние эстонские компании, до которых из Таллина можно доехать за час.
Рост первых полутора лет в цифрах. Сто отправлений через платформу в декабре 2019 и девять тысяч в декабре 2020 — по публикации от 18.01.2021; тринадцать тысяч в марте 2021 — по публикации от 28.05.2021. Стартовую точку декабря 2019 два материала называют по-разному: в первом сто отправлений, во втором двести. Расхождение в источниках оставляем как есть, порядок величины оно не меняет. За первые пятнадцать месяцев объём вырос на два порядка, а выручка за весь 2020 год составила €46 169. То есть объём через платформу рос кратно раньше, чем деньги: сначала продукт становился нужным, только потом за него начали платить нормальные суммы.
Цена изначально была низкой. В 2021 году Айво Курик описывал её так: «В среднем порядок нашей платы — один евро в день на человека». Тридцать евро в месяц на пользователя. Сегодняшний минимальный тариф — €199 в месяц за двоих. За пять лет цена на пользователя выросла примерно втрое, и это, судя по кривой прибыли, и есть главный рычаг разворота: не новые клиенты, а перестановка ценника на существующих.
Что не сработало — не сказано. Публичных признаний ошибок нет. Единственное косвенное указание — та самая цитата про посредников: они изначально отказались от модели, где платформа зарабатывает на разнице в ставке.
Как выходить тебе
Первый сегмент. Не «малый бизнес» и не «логистика». Производитель или оптовик с 50-300 отгрузками в месяц, у которого 3-7 постоянных перевозчиков и один-два логиста в штате. Ниже — отгрузок мало, платить не станут. Выше — там уже стоит корпоративная система и закупочный отдел с годовым циклом согласования.
Триггер покупки. Не «хотим цифровизацию», а конкретное: логист уходит в декрет, объём вырос вдвое и второго логиста брать не хотят, финансовый директор не может ответить, сколько компания тратит на транспорт в разрезе направлений. Решение принимает руководитель цепочки поставок или финансовый директор, бюджет идёт из статьи операционных расходов, а не из ИТ.
Как достать первые десять. Руками, через одну отрасль. Выбери одну вертикаль — упаковка, металлопрокат, стройматериалы, оборудование — и обойди её целиком по 2ГИС и отраслевым каталогам. В этом сегменте работает не реклама, а рекомендация соседа по цеху: логисты одного рынка друг друга знают. Отраслевые выставки и профильные каналы в Telegram дают больше, чем контекстная реклама, потому что покупатель здесь не гуглит, а спрашивает у коллеги.
Оффер первого разговора. Не «купите платформу», а «дайте ваши прайсы от трёх перевозчиков, мы за неделю бесплатно соберём вам сравнение по последним ста отгрузкам и покажем, где вы переплатили». Это снимает главное возражение — «нам некогда внедрять» — и одновременно делает вашу же работу по загрузке прайсов, которая всё равно нужна для запуска.
Последовательность. Первые десять — руками основателя, с личным подключением каждого перевозчика клиента. Первые сто — когда набралась библиотека интеграций и новый клиент подключается из готового. Дальше — самостоятельная регистрация и продажа через партнёров: внедренцев ERP, у которых уже есть доступ к тем же компаниям.
С кем не начинать. С экспедиторов и перевозчиков — у них другая боль и они твои будущие поставщики данных, а не клиенты. С маркетплейсов и электронной торговли — там объём отгрузок огромный, но за одну посылку платить рубль никто не станет, экономика другая. С государственных заказчиков — цикл сделки год, а тебе надо есть.
Применение в России и СНГ
Регуляторное окно — главный аргумент. Федеральный закон от 07.06.2025 № 140-ФЗ делает электронный формат транспортных документов обязательным с 1 сентября 2026 года: транспортные накладные, заказы и заявки на автоперевозку, часть экспедиторских документов. До этого электронная накладная была добровольной — с 1 сентября 2022 года по постановлению Правительства № 281 от 03.03.2022, которым запустили государственную систему электронных перевозочных документов. Переходный период до 1 марта 2027 года. Это значит, что десятки тысяч компаний в ближайший год обязаны перевести оформление отгрузок в цифру, и у большинства из них для этого нет ничего, кроме Excel.
Локальные аналоги. Умная Логистика — платформа, сводящая грузовладельцев, экспедиторов и перевозчиков. Мегалогист и 1С:TMS Логистика — системы управления транспортом на платформе 1С, ближе всего по функциям, но продаются как внедренческий проект, а не подписка. Deliver — управление перевозками для грузоотправителя. Monopoly.Online — цифровой экспедитор группы «Монополия», масштаб совсем другой: выручка группы по международным стандартам за 2024 год — 60.2 млрд ₽, при этом группа работает в минусе, то есть занимает деньги на рост, а не зарабатывает.
Ключевое отличие: почти все российские решения тяготеют либо к бирже, где ищут машину подешевле, либо к тяжёлому внедрению на 1С. Ниша Cargoson — лёгкая подписка поверх твоих собственных договоров с перевозчиками — в России занята слабо.
Стек. Платежи — YooKassa или Т-Банк, подписочные списания есть у обоих. Инфраструктура — Yandex Cloud или Selectel, данные должны лежать в России. Карты и геокодирование адресов — Яндекс.Карты. Интеграция с учётной системой клиента почти всегда означает 1С, реже — «Битрикс24» и SAP у крупных.
Регуляторика. Персональные данные водителей (паспорт, права, телефон) подпадают под 152-ФЗ — хранение только на российских серверах, обработка по согласию, уведомление в Роскомнадзор. Обмен электронными накладными идёт через аккредитованных операторов, встроиться придётся к ним, а не напрямую в государственную систему. Для машин тяжелее 12 тонн добавляется система взимания платы «Платон» — данные о маршруте и оплате логично подтягивать в тот же интерфейс.
Каналы. Отраслевые каналы и чаты в Telegram, отраслевые выставки (TransRussia, «Склад. Транспорт. Логистика»), 2ГИС для обхода производств по вертикали, партнёрство с франчайзи 1С, у которых уже есть доступ к учётной системе клиента.
Вердикт: применимо с адаптацией. Модель переносится, но с двумя правками. Первая: точкой входа становится не сравнение ставок, а обязательный электронный документооборот — продавать надо соответствие закону, а внутрь класть сравнение перевозчиков. Вторая: цену придётся ставить ниже европейской, а расходы на интеграции те же, поэтому порог выхода в прибыль наступит позже, чем на выручке в €580 тыс.
Риски
- Четыре года без денег. Компания с прекрасной кривой роста впервые вышла в плюс на шестой год. У соло-основателя без запаса на этот срок бизнес умрёт на второй год, когда интеграции уже стоят денег, а клиентов ещё двадцать.
- Расходы растут вместе с числом перевозчиков, а не клиентов. Каждый новый клиент приводит своих перевозчиков, которых надо подключать. Пока библиотека интеграций мала, каждая продажа — это отдельный проект, а не подписка. Крест на марже ставится именно здесь.
- Крупный игрок может прийти вниз. Trimble, купив Transporeon за $2 млрд, получил ресурс, чтобы сделать облегчённую версию для средних компаний. Пока не сделал, но ничто не мешает.
- В России окно закроется быстро. Обязательный электронный документооборот с сентября 2026 года — это возможность, за которую уже взялись операторы электронного документооборота и 1С. Тот, кто выйдет в 2027 году, придёт на занятый рынок.
Вердикт
Двенадцать человек в Таллине зарабатывают €157 965 чистыми на том, что один раз договорились с сотнями перевозчиков и продают доступ к этому договору по €199 в месяц; в России ту же модель открывает 140-ФЗ, но входить надо сейчас и с одной вертикали, а не со всего рынка.
Ещё три разбора в этой нише: Sygic — платные грузовые маршруты против бесплатных карт Google, Ridango — оплата проезда как инфраструктура, Fractory — мгновенный расчёт цены на чужих станках.
Такой разбор — с цифрами, юнит-экономикой и бюджетом на старт — выходит каждый день в канале.
Читать разборы в Telegram